
Как оплачивать членский взнос в бюджетной организации кврв 2020
Госпошлина КВР 852 или КВР 853 — самая полная информация в нашей статье
Здравствуйте, уважаемые читатели! Сегодня поговорим с вами о КВР — что же это такое, как они применяются в бюджете. Вообще учет в бюджетной организации довольно сложно, и найти более менее хороши материал очень сложно, поэтому советую вам консультироваться у тех бухгалтеров, которые очень долго работают в этой сфере и желательно в вашем регионе, чтобы вы могли уточнить все тонкости.
Расшифровка КВР 851 852 853 — что они в себя включают?
Учреждения всех типов должны использовать коды вида расходов (КВР) в 15-17 разрядах некоторых счетов бухгалтерского учета, а оплата расходов проходит не по КОСГУ, а по КВР. Поэтому ошибка в применении КВР может привести еще и к искажению показателей отчетных форм.
Давайте разберемся, как применять госпошлину КВР 851, 852 и 853 без нарушений
КВР — это код вида расходов. Это часть классификации расходов бюджетов. Структура КВР состоит из группы, подгруппы и элемента (15–17 разряды).
Виды расходов детализируют направление финансового обеспечения расходов по целевым статьям расходов бюджетов. Перечень и правила применения единых групп, подгрупп и элементов видов расходов приведены в Приказе Минфина России от 01 июля 2013 г. № 65н. 800 — иные бюджетные ассигнования, в том числе госпошлины бывают:
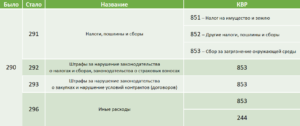
- КВР 851 – уплата налога на имущество организаций и земельного налога;
- КВР 852 – уплата прочих налогов, сборов;
- КВР 853 – уплата иных платежей. Например, обслуживание внутреннего долга, безвозмездные перечисления государственным и муниципальным организациям и автономным учреждениям и так далее.
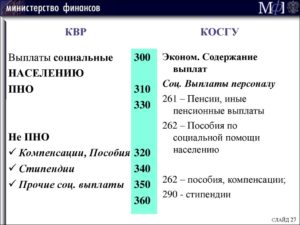
Распределяя затраты по видам расходов, обязательно руководствуйтесь соответствием КВР и кодов КОСГУ. Так, КВР 851 и 852 соответствует КОСГУ 290 (прочие расходы). А КВР 853 соответствуют сразу шесть разных кодов:
- КОСГУ 231 – обслуживание внутреннего долга;
- КОСГУ 241 – безвозмездные перечисления государственным и муниципальным организациям;
- КОСГУ 242 – безвозмездные перечисления организациям, за исключением государственных и муниципальных организаций;
- КОСГУ 253 – перечисления международным организациям;
- КОСГУ 290 – прочие расходы;
- КОСГУ 530 – увеличение стоимости акций и иных форм участия в капитале.
Существует несколько оснований для квалификации расходов учреждения госсектора в качестве нецелевого использования бюджетных средств.
Среди них — некорректное применение кодов видов расходов. В частности, этот повод для штрафов стал особенно популярен у проверяющих казенных учреждений в нынешнем году.
Источник: http://grnt.ru/blog/kvr-851-852-i-853/
КВР 853 и учетная политика бюджетных организаций
В бухгалтерской документации сведения кодируются под определенными шифрами. Каждый из таких элементов, как правило, отображает в себе сведения об оплате платежных поручений различного назначения. Один из таких кодов мы рассмотрим сегодня.
Новая КВР 853 расшифровка на 2017 год состоит в следующем: этот элемент отражает в документации оплату тех платежей, которые не отнесены к иным группам и элементам КВР 800. Под данной кодировкой скрывается уплата пеней и штрафов. Штрафы, скрываемые под КВР 853 бывают нескольких видов:
- штрафы налоговые, то есть это санкции, наложенные на организацию за неоплату либо неполную оплату налогов. Если же просрочены авансовые платежи, то штраф не будет накладываться, но на каждый день, в который оплата не будет внесена, накладывается пеня. Размер налогового штрафа определяется как 20% от суммы недоимки;
- административные штрафы ждут работников бухгалтерии либо руководство организации, если при грубом нарушении правил учета будет искажена сумма налога более чем на 10%. Штраф составит от 2000 до 3000 рублей;
- кроме того, под этим кодом может скрываться компенсация за задержку зарплаты и штрафные санкции, наложенные на организацию за допущение такого происшествия.
Ответить на данный вопрос можно следующим образом: федеральное законодательство, регулирующее данный вопрос, было изменено только в 2016 году. Изменениями в нормативных правовых актах была затронута проблема отражения недвижимости на балансе бюджетного учреждения.
Теперь каждому учреждению необходимо отразить изменение документов, служащих основанием для постановки недвижимого имущества на баланс организации. Что касается самой учетной политики, необходимо зафиксировать изменения связанные с выручкой в наличных денежных средствах, которые могут быть получены только при осуществлении деятельности, приносящей доход.
Проблема в этом вопросе состоит в том, что сейчас массово вводятся кассы с подключением к интернету, а стандартное кассовое оборудование больше не будет регистрироваться и обслуживаться.
Теперь бюджетным учреждениям придется применить контрольные системы с использованием бланков строгой отчетности, поскольку они не так дороги в эксплуатации, хотя и обладают определённой громоздкостью, потому что иного способа разрешения возникшей проблемы пока нет.
Источник: http://www.dist-cons.ru/NewsAM/NewsArticleShow.asp?ID=352
Квр для пеней и штрафов за задержку заработной платы и за задержку оплаты страховых взносов в пфр
Вопрос: К какому КВР 852 или 853 относятся пени за задержку заработной платы и пени в ПФ РФ за задержку оплаты страховых взносов?
Ответ: Данные платежи учитываются по элементу 853 как иные платежи.
Обоснование: В соответствии с Указаниями о порядке применения бюджетной классификации Российской Федерации, утвержденными приказом Минфина России от 01.07.2013 N 65н, по элементу 852 «Уплата прочих налогов, сборов» отражаются расходы по уплате в установленных законодательством Российской Федерации случаях:
- транспортного налога;
- платы за загрязнение окружающей среды;
- государственной пошлины (в том числе уплата государственной пошлины учреждением-ответчиком по решению суда), сборов (в том числе консульских);
- иных налогов (включаемых в состав расходов) в бюджеты бюджетной системы Российской Федерации (за исключением расходов на уплату налога на имущество организаций и земельного налога, отражаемых по элементу 851).
По элементу 853 «Уплата иных платежей» отражаются расходы по уплате иных платежей, не отнесенных к другим подгруппам и элементам группы видов расходов 800 «Иные бюджетные ассигнования», в том числе:
- штрафы (в том числе административных), пеней (в том числе за несвоевременную уплату налогов и сборов);
- платежи в форме паевых, членских и иных взносов (за исключением взносов в международные организации);
- платежи в форме взносов в некоммерческие организации, а также взносов в уставный капитал хозяйственных обществ или складочный капитал хозяйственных партнерств бюджетными учреждениями, выступающими в качестве их учредителя (участника);
- платежи в целях внесения получателями бюджетных средств денежных средств в качестве обеспечения заявок при проведении конкурсов и аукционов на поставку товаров, работ, услуг для государственных (муниципальных) нужд, в случаях, предусмотренных Федеральным законом от 5 апреля 2013 года N 44-ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд»;
- расходы по возмещению ущерба гражданам и юридическим лицам, понесенного ими в результате отчуждения принадлежащего им имущества;
- расходы государственных (муниципальных) бюджетных, автономных учреждений по обслуживанию ими долговых обязательств;
- другие аналогичные расходы.
Настоящий материал является ответом на частный запрос и может утратить свою актуальность в связи с изменением законодательства. автор — Болдырь А.А.,эксперт Линии профессиональной поддержки в области бюджетного и налогового законодательства
Источник: https://proinfosoft.ru/consultation/kvr-dlya-penej
На какой КВР отнести ежемесячные взносы по кап.ремонту?
В этом случае, мы попадаем под условия 44-ФЗ (о закупках), и должны пройти все его процедуры. Но ведь на данном этапе мы делаем ВЗНОСЫ!!!! и никаких работ и услуг не оплачиваем!!! Почему бы не отнести эти расходы на КВР 853? Уплата иных платежей (введено Приказом Минфина России от 26.05.2014 N 38н)
По данному элементу отражаются расходы по уплате иных платежей, не отнесенных к другим подгруппам и элементам группы видов расходов 800 «Иные бюджетные ассигнования», в том числе: платежи в форме паевых, членских и иных взносов (за исключением взносов в международные организации).
Источник: http://bujet.ru/answers/269829/
Источник: http://blognalog.com/byudzhet/gosposhlina-kvr-852-ili-kvr-853-samaya-polnaya-informatsiya-v-nashey-state.html
Бюджетное Учреждение Начислено Взносы Натуральные Доходы Квр 267 2020 Квр И Косгу
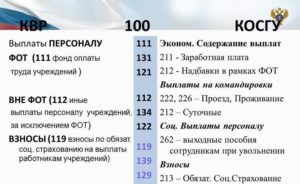
Отдельные выплаты работникам, имеющие социальный характер, из подстатей 211, 212 и 262, применяющихся в 2020 году для их отражения, с 2020 года включены в подстатьи 266 «Социальные пособия и компенсации персоналу в денежной форме» и 267 «Социальные компенсации персоналу в натуральной форме». К таким выплатам, в том числе относятся:
- инвестиций в основные фонды (основные средства), нематериальные активы, в том числе на строительство объектов капитального строительства и приобретение объектов недвижимого имущества, реконструкцию, техническое перевооружение;
- приобретение машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря, отнесенного к основным средствам.
Соответствие квр и косгу в году для бюджетных учреждений
Прежде чем совершить операцию, ознакомьтесь с технической или иной документацией к закупаемому товару (либо техническими характеристиками аналогичных товаров) На КВР 200 отнесены затраты, не связанные с осуществлением закупок Данные нарушения часто связаны с подотчетными расходами.
Подробнее про отнесение расходов на КВР 851, 852 и 853 читайте в . Если госпошлина была оплачена наличными, то в бухгалтерии должны быть подтверждающие документы, что сбор платился из средств учреждения. Кроме платежного документа на уплату госпошлины, необходимо приложить документы, которые подтверждают полномочия представителя учреждения.
Квр и косгу в 2020 году для бюджетных учреждений
Даже у тех, кто знает, что такое КОСГУ в бюджете, расшифровка может вызвать затруднение. Классификация операций сектора государственного управления — это часть классификации счета, которая позволяет группировать затраты госсектора экономики в зависимости от экономического содержания и включает в себя группу, статью и подстатью.
Поскольку КВР более укрупненная группировка, чем КОСГУ, для упрощения применения соответствующих кодов Минфином утверждена таблица соответствия. Сопоставление кодов КВР и кодов КОСГУ на 2020 год для бюджетных учреждений и организаций государственного сектора представлено таблицей. Документ содержит последние изменения, которые следует применять в 2020 году.
: Как Рассчитывают Субсидии В Ярославде В 2020 Году
Применяем КВР и КОСГУ при начислении страховых взносов без ошибок
В Указаниях о порядке применения бюджетной классификации Российской Федерации есть нормы, которые до сих пор вызывают затруднения при отнесении расходов по уплате страховых взносов на коды КОСГУ и КВР. Очередное письмо Минфина России от 16 ноября 2017 г. № 02-07-10/75828 на эту тему – повод для обобщения правил применения КБК при начислении взносов.
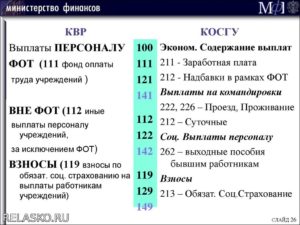
Отнесли начисленные выплаты на КВР 112 в увязке с КОСГУ 222, 262 или 290, как это предусмотрено Приложением 5 к Указаниям № 65н, – взносы начисляйте по КВР 119. А вот КОСГУ применяйте тот же, что и у самой выплаты, на которую начислены взносы.
Например, при выплате превышающего трехкратный размер среднего месячного заработка выходного пособия в связи с увольнением, не связанным с организационно-штатными мероприятиями, с превышения трехкратного размера среднего месячного заработка, надо платить взносы по КОСГУ 262 (письмо Минфина России от 16 ноября 2017 г. № 02-07-10/75828).
КОСГУ: выплаты сотрудникам с 2020 года
Дополнительная классификация предусмотрена для начислений персоналу в денежной и натуральной форме. На законодательном уровне такая градация соответствует требованиям СГФ-2014 (статистика госфинансов), СНС-2008 (система национальных счетов) и разработанных для государственных организаций федеральных стандартов.
- Подстатья 266 КОСГУ Социальные выплаты в денежной форме – компенсация деньгами взамен бесплатного приобретения лекарств; детское пособие в размере 50 руб. до 3-летнего возраста.
- Подстатья 267 КОСГУ Социальные выплаты в натуральной форме – компенсация деньгами санаторно-курортноголечения; детской путевки в оздоровительный лагерь; медицинских услуг.
Таблица кодов КОСГУ и соответствие с КВР
Таким образом, при оформлении всевозможных планов-графиков там, где ранее указывался КОСГУ, теперь нужно ставить КВР. При этом участники закупочного процесса должны внимательно ознакомиться с сопоставительной таблицей этих кодов, так как классификаторы в них несколько отличаются, что может привести к ошибке.
- сокращение ценности основных средств, получение прибыли в процессе выбытия основных средств;
- сокращение ценности нематериальных активов, получение прибыли в процессе сбыта нематериального имущества;
- сокращение ценности непроизведенного имущества, получение прибыли в процессе сбыта еще не произведенной продукции;
- сокращение ценности материального имущества, отражение прихода по выбытию материальных резервов.
КОСГУ, КВР и КВД — 2020
2. Пока иной порядок не установит Минфин или ваш финорган, в силу прямой нормы установку или модернизацию единых систем отражайте как расходы по капвложениям и применяйте код 228. Это согласуется с п. 45 Инструкции N 157н, согласно которому стоимость систем учитывается в составе здания и только отдельные их элементы могут быть признаны самостоятельными ОС.
3. Расчеты по уплате в бюджет страховых взносов, налогов/сборов, пени и штрафов за налоговые нарушения. В данном случае мы перечисляем не просто в бюджет, а участнику бюджетного процесса — администратору доходов (налоговой инспекции). Проводка по начислению НДС и налога на прибыль в БУ/АУ:
Бесхозяйные объекты капитальный ремонт в увязке квр и косгу
226 Прочие работы, услуги 266 Социальные пособия и компенсации персоналу в денежной форме 267 Социальные компенсации персоналу в натуральной форме 300* Поступление нефинансовых активов В части обеспечения мер, направленных на сокращение производственного травматизма и профессиональных заболеваний работников (приобретение спецодежды) в счет начисляемых страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
аботы, услуги по содержанию имущества226Прочие работы, услуги290Прочие расходы310Увеличение стоимости основных средств340Увеличение стоимости материальных запасов223Продовольственное обеспечение в рамках государственногооборонного заказа222Транспортные услуги224Арендная плата за пользование имуществом225? аботы, услуги по содержанию имущества226Прочие работы, услуги290Прочие расходы310Увеличение стоимости основных средств340Увеличение стоимости материальных запасов224Продовольственное обеспечение вне рамок государственного оборонного заказа222Транспортные услуги224Арендная плата за пользование имуществом225?
Квр и косгу ндс в бюджетной организации 2020г
Источник: https://ask-lawyer.ru/vzyatochnichestvo/byudzhetnoe-uchrezhdenie-nachisleno-vznosy-naturalnye-dohody-kvr-267-2019-kvr-i-kosgu
Квр в бюджете — разбираем ошибки при их применении и необходимость использования
Бизнес юрист > Бухгалтерский учет > КВР в бюджете – расшифровка, особенности их применения и актуальные примеры заполнения
КВР в бюджете — это специальный код, который обязательно должен быть в нем указан. Обычно КВР рассматривается вместе с КОСГУ, однако в данной статье сравнения с ним будут производиться лишь изредка, чтобы в полной мере раскрыть понятие КВР.
Основное понятие КВР
КВР представляет собой часть КБК — классификация, используемая при бухгалтерском учете. В его содержание входит несколько групп и подгрупп, а также отвечающий за расходы элемент. Так, если вкратце осмотреть группы, то в их число войдет:
- выплата персоналу для полной реализации функций учреждений
- приобретение любых товаров и услуг, что приняты обеспечить реализацию всех государственных нужд
- затраты на социальное обеспечение и иные социальные выплаты
- отображение всех средств, что вкладываются в государственную собственность
- отражение в учете всех субсидий, что выдаются некоммерческим организациям
- проведение обслуживания государственного долга
Также необходимо знать расшифровку КВР — об этом далее.
КВР-расшифровка для бюджетных учреждений
Использование КВР более «точечно» в сфере учета бюджета административных доходов и бухгалтерского учета автономных учреждений, все статьи КВР детализированы отдельными подстатьями. Таким образом, код 110 — расходы на выплаты и бюджет — подробно раскрывается:
- приложением № 7 в указании № 65 ФНС, которое фактически исключает коды классификации доходов на ряд алкогольной продукции
- приложением № 11 того же указания ФНС, что дополняет коды для более подробной классификации доходов — позволяет зачислять по дополнительному тарифу штрафы и пени
И такие дополнения регулярно издаются для каждой статьи для поддержания их актуальности без переиздания всей таблицы.
Особенности применения КВР
Итак, теперь что касается особенностей применения КВР. Разберем лишь основные, что относятся непосредственно к затратам под № 6, 10 и 11 (таблица 1).
| Код затрат | Описание | Классификация |
| Затраты № 6 | Отвечает за приобретение электронного оборудования с предустановленным на него программным обеспечением. При формировании отчетности важно указывать, к какой конкретной категории относится приобретаемая продукция. |
|
| Затраты № 10 | Отвечают за предоставление доступа к информационным ресурсам. Отражение в отчете полностью зависит от используемой компанией сети. |
|
| Затраты № 11 | Статья, устанавливающая эксплуатационные траты. Сюда также входят все иные затраты на эксплуатацию информационных инструментов. | Группируется согласно:
|
Таким образом, применение знаний данных особенностей в разы облегчит применение КВР.
с изменениями в КВР:
Базовые погрешности при использовании кодов
Итак, теперь рассмотрим основные ошибки, что допускают бухгалтеры при использовании КВР:
- Используемая связка КГР-КОСГУ не является заранее определенной законодательством. В случае планирования использования такой операции необходимо отправить запрос в Минфин для получения официального толкования. Использовать априори неверную связку не рекомендуется вследствие того, что это прямое нарушение закона.
- Определение кода произведено в соответствии с описанием товара, а не его прямого предназначения. Планирование использования какого-либо кода допустимо только в том случае, когда он соответствует официальной документации товара.
- Использование кода 200 для закупок. Избежать данную ошибку можно только при использовании четкого разграничения на закупки и покупки в соответствии с нуждами компании.
- Использованный код не соответствует учреждению, для которого применяется. Каждый используемый код должен быть перепроверен.
Есть также более специализированные ошибки, однако они не столь часты.
Почему важно правильно применять КВР
Правильное использование КВР важно по двум основным причинам: административная ответственность и внутренняя бухгалтерия.
Административная ответственность появляется вследствие того, что неверное указание КВР подходит под статью о нецелевой растрате бюджетных средств. Это также наносит репутационный вред фирме, что потенциально несет в себе еще большие убытки.
Внутренняя бухгалтерия также может пострадать из-за неграмотного применения кодов. Таким образом, это создает своеобразную путаницу, что замедляет рабочую деятельность всего предприятия. Следствием, опять-таки, выступают потенциальные убытки.
Расходы на госпошлину по КВР
С 2018 года, когда были введены правки в редакцию таблицы КВР, государственная пошлина располагается под кодом 852. Это стало следствием того, что данный код соответствует КОСГУ 291. Учитывать, однако, также надо не только 852 код, но и рядом стоящие — 851 и 853. Теперь что касается способов оплаты.
Наличный расчет. Обязательно наличие документов, что подтверждают оплату исключительно из средств фирмы. Также должно быть свидетельство о полномочиях человека, что представляет данную организацию. В их роли зачастую выступают кассовые ордеры или доверенности.
Безналичный. В этом случае наличие подтверждающих документов не требуется. Однако в учете транзакция должна быть отражена на счету 303.05.
Квр плана закупок
Если рассматривать в качестве примера закупки, то стоит отметить сразу — ФЗ № 44 не предусматривает использование КВР и нигде данный термин не использует. Тем не менее, коды расходов являются составляющей частью закупок. Однако существует приказ министерства экономического развития № 422, что использует 34-36 виды расходов и априори утверждает их использование при закупках.
Помимо этого, существует полный перечень видов расходов. Он расположен в приложениях к приказу Минфина № 132. В нем же указаны правила, которые должны быть соблюдены при использовании указаний.
Таблица соответствия
Итак, теперь рассмотрим полную таблицу соответствия КВР:
Скачать таблицу соответствия КВР и КОСГУ [54.05 KB]
Ответственность за нарушение
Ответственность целиком зависит от типа использованных КВР. Именно от вида зависит сформированное впоследствии наказание.
В случаях, когда ошибка допускается в рамках деятельности казенного учреждения — неправильно указанный КВР может стать причиной для обвинения в нецелевом использовании средств. Это произойдет потому, что контролерами будет обнаружено несоответствие статьи расходов и применяемого к ним кода. Данное нарушение предусматривает админответственность.
Когда дело касается бюджетных организаций, то здесь все сложнее. Подобное связано с тем, что при официальном контракте субсидии или выполнении муниципального задания — указание КВР не предусмотрено.
Следствием этого является самостоятельное указание КВР и дальнейшая невозможность обвинения бюджетного учреждения в неправильном выборе кодов. Административная ответственность, однако, будет предусмотрена за иное.Так, контроллерами будет выдвинуто обвинение в неправильном ведении и составлении отчетности.
Новые КВР в 2019 году
В 2019 году изменена правовая база, которая регулирует КВР. Указание министерства финансов № 65 более неактивно — на ее место пришел указ № 132.
с таблицей соответствия:
Была также обновлена таблица соответствия КВР и КОСГУ. Теперь несколько КВР соответствуют одному КОСГУ, и наоборот.
Также были проведены небольшие редакции самих названий кодов, например, — КВР 632. Наименования были сокращены еще у 5 кодов. Выпущено также разъяснение по использованию некоторого ряда кодов.
Примеры применения КВР
Теперь что касается непосредственно практического использования. Так, когда требуется приобрести камеру, то встает вопрос об использовании двух кодов: 242 и 244.
Здесь на помощь приходит выпущенное в 2019 году постановление Минфина РФ № 132. В соответствии с ним приобретение камеры попадает под статью 330, что подразумевает увеличение общей цены всех средств. Как следствие, должен быть использован код 244, так как камера относится к информационно-технологическому продукту.
Таким образом, знание грамотного отражения КВР в бюджете, а также его безошибочное использование позволят избежать административной ответственности. Они также спасут предприятие от «медленной» бухгалтерии и позволят оптимизировать весь рабочий процесс.
Выделите ее и нажмите Ctrl+Enter, чтобы сообщить нам.
Источник: https://PravoDeneg.net/buhuchet/kvr-v-byudzhete.html
Как оплачивать членский взнос в бюджетной организации кврв 2020
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Как оплачивать членский взнос в бюджетной организации кврв 2020». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
КВР и КОСГУ — это специальные шифры, которые необходимы для работы бухгалтеров бюджетной сферы. Поговорим об изменениях 2020 года в применении кодов видов расходов (КВР) и классификации операций сектора государственного управления (КОСГУ).
Основные понятия КВР и КОСГУ
С 2016 года КОСГУ не применяется получателями средств при формировании планов доходов и расходов, но применяется в учете и отчетности.
В 2020 году требуется применять ее для учреждений и организаций государственного сектора при составлении рабочего плана счетов, ведении учета и отчетности.
Порядок утверждения плана счетов бюджетного учета закреплен в Приказе Минфина № 162н (в ред. 31.03.2020).
- по уплате страховых премий (страховых взносов) по договорам страхования, заключенным со страховыми организациям (подстатья 227 «Страхование» КОСГУ);
- по приобретению услуг, работ, осуществляемых для целей капитальных вложений, таких как разработка проектной и сметной документации для строительства, реконструкции объектов нефинансовых активов, экспертиза проектной документации, пусконаладочные работы и т.д. (подстатья 228 «Услуги, работы для целей капитальных вложений» КОСГУ).
- в выплаты тренерам, спортсменам и учащимся включили компенсации расходов на проезд, проживание и питание при их направлении на различные мероприятия;
- к имеющимся видам выплат учащимся образовательных учреждений добавили суточные, компенсацию стоимости проезда к месту прохождения преддипломной практики, компенсацию расходов на питание (при невозможности приобретения этих услуг).
Отражение операций по расходам
- поступления, выплаты в денежной / натуральной формах (безвозмездные поступления; выплаты персоналу (подстатьи 212 и 214, 266 и 267); пособия по социальной помощи населению (подстатьи 262 и 263); выплаты бывшим работникам (264 и 265));
- текущие / капитальные поступления, перечисления (безвозмездные поступления; безвозмездные перечисления (статьи 240 и 280); иные выплаты физическим и юридическим лицам (подстатьи 296 и 298, 297 и 299));
- выплаты социального / несоциального характера (выплаты персоналу (подстатьи 212, 214 и 266, 267); физическим лицам (статья 260 и подстатьи 296, 298));
- перечисления финансовым / нефинансовым организациям.
разграничение выплат работникам государственных (муниципальных) учреждений на заработную плату (подстатья 211 «Заработная плата») и иные выплаты (подстатьи 212 «Прочие несоциальные выплаты персоналу в денежной форме», 214 «Прочие несоциальные выплаты персоналу в натуральной форме», 266 «Социальные пособия и компенсации персоналу в денежной форме», 267 «Социальные компенсации персоналу в натуральной форме»);
Возмещение затрат государственных (муниципальных) учреждений на содержание дирекций (единых дирекций) строительства и проведение указанными дирекциями строительного контроля, предусмотренных сметной стоимостью строительства
Статья 180 «Прочие доходы»
Здесь следует пояснить, что поступления капитального характера направлены на осуществление получателями расходов капитального характера, формирующих (увеличивающих) основные фонды – недвижимое и (или) движимое имущество, признаваемое в целях бухгалтерского учета объектами основных средств, нематериальных активов, непроизведенных активов, в том числе расходов на бюджетные инвестиции (на строительство, реконструкцию, в том числе с элементами реставрации, техническое перевооружение объектов капитального строительства, приобретение объектов недвижимого имущества, приобретение (создание) объектов непроизведенных активов), приобретение машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря, относимого к объектам основных средств, приобретение (создание) программного обеспечения и иных результатов интеллектуальной деятельности, признаваемых объектами нематериальных активов, в том числе в рамках научно-исследовательских и опытно-конструкторских работ (п. 7 Порядка № 209н).
- «100» — доходы, в том числе и прибыль учреждений госсектора;
- «200» — расходы, группа включает в себя все категории трат учреждения;
- «300» — поступление нефинансовых активов (основные фонды, запасы, материалы, продукты питания и прочее);
- «400» — выбытие нефинансовых активов (отражаются операции по выбытию НФА);
- «500» — поступление финансовых активов (операции по увеличению денежных остатков на расчетных счетах и в кассе учреждения);
- «600» — выбытие финансовых активов, то есть расходование денежных средств и иных финансовых инструментов;
- «700» — увеличение обязательств, отражает суммы принятых обязательств к исполнению;
- «800» — уменьшение обязательств, фиксирует суммы исполненных обязательств.
Еще в 2015 году все затратные операции в бюджете классифицировались по КОСГУ. Кодификатор был неотъемлемой частью кода бюджетной классификации. То есть 20-значный КБК каждой расходной операции заканчивался тремя символами — КОСГУ. Но уже с января 2016 года правила поменялись. Теперь вместо классификации операций сектора государственного управления в КБК указывают код вида расходов, или КВР.
Применение КОСГУ на практике
Это связано с тем, что коды КВР и КОСГУ неразрывно связаны между собой. Невозможно определить правильный код вида расхода по операции, не установив правильный КОСГУ.
Если допустить ошибку и неверно определить кодификаторы, то учреждение не сможет осуществить закупки необходимого оборудования, работ или услуг. Но и это еще не все.
За нарушение правил составления закупочной и плановой документации предусмотрена административная ответственность.
Источник: https://baiksp.ru/kvitantsii-zhkh/kak-oplachivat-chlenskij-vznos-v-byudzhetnoj-organizatsii-kvrv-2019
Организационный Взнос Квр С 2020 Года
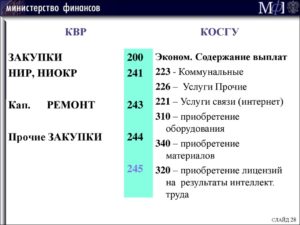
Какой КВР и подстатья КОСГУ применяются для отражения расходов по оплате договора, предметом которого является выдача разрешения о выделении участка под строительство объекта, который включен в муниципальную программу «Бюджетные инвестиции в объекты капитального строительства муниципальной собственности»?
- соответствие проектной документации установленным требованиям;
- допустимость размещения объекта капитального строительства на земельном участке в соответствии с разрешенным использованием такого земельного участка и ограничениями, установленными согласно земельному и иному законодательству РФ.
Какие КВР и КОСГУ использовать для госзакупок
Код вида расхода — это специальный числовой код, позволяющий сгруппировать однородные виды расходных операций по их содержанию с целью управления бюджетным процессом в части расходования средств, а также контролю над его исполнением в соответствии с действующими требованиями бюджетного законодательства.
Детализация каждой расходной операции экономического субъекта бюджетной сферы — основа планирования и исполнения бюджета. То есть от правильности выбранного кода вида расхода и классификации операций сектора госуправления зависит эффективное и прозрачное планирование, обеспечение целевого использования выделенных средств и достоверность бухгалтерской отчетности.
Применение Квр и косгу в 2020 году для бюджетных учреждений
- по уплате страховых премий (страховых взносов) по договорам страхования, заключенным со страховыми организациям (подстатья 227 «Страхование» КОСГУ);
- по приобретению услуг, работ, осуществляемых для целей капитальных вложений, таких как разработка проектной и сметной документации для строительства, реконструкции объектов нефинансовых активов, экспертиза проектной документации, пусконаладочные работы и т.д. (подстатья 228 «Услуги, работы для целей капитальных вложений» КОСГУ).
- подстатьей 12К «Доходы от концессионной платы» КОСГУ, на которую относятся доходы концедента от концессионной платы, возникающие в рамках реализации концессионного соглашения.
- подстатьей 12Т «Доходы от простого товарищества» КОСГУ, на которую относятся доходы по операциям, осуществляемым в процессе совместной деятельности по договору простого товарищества.
- подстатьей 137 «Доходы от предстоящей компенсации затрат», на которую относятся доходы в виде сумм ожидаемых возмещений по встречным требованиям или требованиям к другим лицам при исполнении обязательства, по которому предусмотрено формирование соответствующего резерва;
- подстатьей 13S «Доходы по выполненным этапам работ по договору строительного подряда»;
- статьей 190 «Безвозмездные неденежные поступления в сектор государственного управления» (ранее учитывались в числе иных доходов по подстатье 189 КОСГУ).
Рекомендуем прочесть: Больничный по уходу за ребёнком инвалидом
Госпошлина КВР 852 или КВР 853 — самая полная информация в нашей статье
Теперь бюджетным учреждениям придется применить контрольные системы с использованием бланков строгой отчетности, поскольку они не так дороги в эксплуатации, хотя и обладают определённой громоздкостью, потому что иного способа разрешения возникшей проблемы пока нет.
Здравствуйте, уважаемые читатели! Сегодня поговорим с вами о КВР — что же это такое, как они применяются в бюджете. Вообще учет в бюджетной организации довольно сложно, и найти более менее хороши материал очень сложно, поэтому советую вам консультироваться у тех бухгалтеров, которые очень долго работают в этой сфере и желательно в вашем регионе, чтобы вы могли уточнить все тонкости.
Новый порядок применения КОСГУ в 2020 году
Статья 220 «Оплата работ, услуг» группирует операции по оплате работ и услуг для обеспечения выполнения функций учреждений.
Как отмечается в Методических рекомендациях, в целях применения подстатей данной статьи в Порядке № 209н сделано разграничение между услугами, потребляемыми непосредственно организациями и потребляемыми работником для его собственных нужд, не связанными с процессом производства. В Порядке № 209н последние классифицируются как часть прочих несоциальных выплат персоналу в натуральной форме (см. подстатью 214).
В соответствии с Порядком № 209н к выплатам (пособиям и компенсациям) в натуральной форме относятся оплата товаров, работ, услуг, предоставленных работникам (населению), а также компенсация (возмещение) их расходов на приобретение товаров, работ и услуг.
Так, например, компенсация расходов на оплату проезда и провоза багажа к месту использования отпуска и обратно для лиц, работающих в районах Крайнего Севера и приравненных к ним местностях, и членов их семей относится к прочим несоциальным выплатам персоналу в натуральной форме.
Она отражается в 2020 году по подстатье 214 «Прочие несоциальные выплаты персоналу в натуральной форме» КОСГУ, поскольку данная выплата:
КВР, организационный взнос за участие в мероприятии
Расходы на оплату организационного взноса за участие делегации в Мероприятии отражайте по элементу вида расходов 244 «Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд». В бухучете и отчетности указанные расходы проведите по подстатье КОСГУ 226 «Прочие работы, услуги».
подскажите, пожалуйста, по какому КВР производить оплату организационного взноса за участие в мероприятии? Предмет договора: «Исполнитель принимает на себя обязательства организовать участие делегации представителей Заказчика (далее по тексту — делегация) в VHI международном молодёжном управленческом форуме «Ал тай. Точки Роста — 2016» (далее — Мероприятие), а Заказчик обязуются оплатить Исполнителю организационный взнос за участие делегации в Мероприятии»
Бюджетное учреждение оплачивает организационный взнос в соревновании: какой будет КВР и КОСГУ
Согласно требованиям пункта 5.1 «Виды расходов» раздела III «Классификация расходов бюджетов» Указаний расходы на уплату организационных взносов, включая взнос за участие в соревнованиях, исходя из их содержания следует отражать по виду расходов 244 «Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд».
Департамент бюджетной методологии и финансовой отчетности в государственном секторе Министерства финансов Российской Федерации, рассмотрев запрос о применении видов расходов классификации расходов бюджетов (приложение 3 к Указаниям о порядке применения бюджетной классификации Российской Федерации, утвержденным приказом Министерства финансов Российской Федерации от 1 июля 2013 г. N 65н (далее — Указания)), сообщает.
Рекомендуем прочесть: Незаконная перепланировка
Методические рекомендации Минфина по применению нового порядка КОСГУ
Детализация ст. 340 «Увеличение стоимости материальных запасов» и 440 «Уменьшение стоимости материальных запасов» подстатьями, отражающими увеличение или уменьшение стоимости материальных запасов по объектам.
Например, к подстатье 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях» КОСГУ относится приобретение антибиотиков, лекарственных препаратов, аптечек и санитарных сумок для оказания первой помощи и т. п. В перечне подстатей ст.
340 «Увеличение стоимости материальных запасов» выделяется подстатья 349 «Увеличение стоимости прочих материальных запасов однократного применения». На нее относится приобретение тех материальных запасов, которые в 2020 г. отражаются по подстатьям 223, 226, 296, таких как:
Из подстатьи 226 «Прочие работы, услуги» исключены расходы на приобретение неисключительных прав на результаты интеллектуальной деятельности, в том числе приобретение пользовательских, лицензионных прав на программное обеспечение, приобретение и обновление справочно-информационных баз данных. Эти расходы подлежат отражению по отдельным подстатьям группы 300 «Поступление нефинансовых активов»:
Дополнено описание статей 560, 660 «Увеличение (уменьшение) прочей дебиторской задолженности». Для отражения кассовых поступлений и выбытий эти статьи КОСГУ не применяются, они используются только в целях бухгалтерского учета. Аналогичная ситуация со статьями 730, 830 «Увеличение (уменьшение) прочей кредиторской задолженности».Поступления бюджетных, автономных учреждений от возврата дебиторской задолженности прошлых лет по ранее произведенным расходам (в т.ч.
контрактам или иным договорам, расторгнутым в связи с нарушением исполнителем условий контракта или иного договора) отражаются по статье 510 «Поступления на счета бюджетов».
Это согласуется с действующими положениями инструкций, согласно которым возврат дебиторской задолженности по расходам прошлых лет не является восстановлением кассовых расходов текущего финансового года.
Кбк пени по страховым взносам в 2020 — 2020 годах
- 1/300 ставки рефинансирования — применяется для физлиц и ИП (независимо от числа дней задержки оплаты) и для юрлиц, допустивших просрочку платежа не больше чем на 30 календарных дней;
- 1/150 ставки рефинансирования — действует только для юрлиц и только для периода задержки оплаты, превысившего 30 календарных дней, при этом за 30 дней задержки будет применена ставка 1/300.
«Несчастные» взносы, которые продолжает курировать ФСС, подчиняются порядку, описанному в ст. 26.11 закона «О соцстраховании от несчастных случаев и производственного травматизма» от 24.07.1998 № 125-ФЗ, и рассчитываются по аналогичной вышеописанным формуле с применением ставки 1/300 ставки рефинансирования.
Косгу с 2020 года последние новости — новый порядок применения
Новый порядок применения КОСГУ (классификации операций сектора государственного управления) станет обязательным для учреждений государственного сектора уже с 1 января 2020 года.
Согласно данному Порядку, единые правила использования кодов КОСГУ будут действовать в отношении составления финансовой, бюджетной и другой отчетности, а также ведения бухгалтерского учета.
Из данной статьи вы узнаете про КОСГУ с 2020 года последние новости.
Операции по оплату услуг и работ группируются по статье 220 «Оплата работ, услуг».
Бухгалтерам следует помнить о том, что обязательным становится разграничение между услугами, которые потребляются учреждением и сотрудниками для их личных нужд, никак не связанных с трудовыми обязанностями.
Во втором случае услуги относятся к подстатье 214 «Прочие несоциальные выплаты персоналу в натуральной форме». С 1 января 2020 года вступают в силу следующие изменения в применении КОСГУ:
Источник: https://zakonandporyadok.ru/trudovoe-pravo/organizatsionnyj-vznos-kvr-s-2019-goda

