
Как учитывать неисключительные права в бюджете в 2020 году
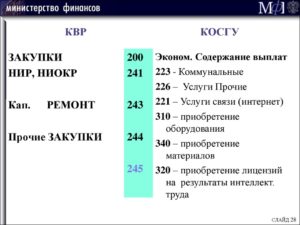
По лицензионному договору одна сторона — обладатель исключительного права на программное обеспечение (лицензиар) предоставляет другой стороне (лицензиату) право использования программного обеспечения в предусмотренных договором пределах. Лицензионный договор заключается в письменной форме (п. 1, 2 ст. 1235 ГК РФ).
Нематериальные активы, полученные в пользование учреждением (лицензиатом), учитываются на забалансовом счете 01 «Имущество, полученное в пользование» по стоимости, определяемой исходя из размера вознаграждения, установленного в договоре.При этом платежи учреждения (лицензиата) за предоставленное ему право использования результатов интеллектуальной деятельности (средств индивидуализации), производимые в виде периодических платежей (единовременного фиксированного платежа) согласно условиям договора, относятся на финансовый результат в составе расходов текущего финансового года (расходов будущих периодов) в порядке, установленном учреждением в рамках формирования учетной политики.
О бюджетном учете фку программного продукта, полученного в пользование на условиях простой (неисключительной) лицензии
Департамент бюджетной методологии Министерства финансов Российской Федерации (далее – Департамент) рассмотрел письмо по вопросу отражения в бюджетном учете программного продукта, полученного в пользование на условиях простой (неисключительной) лицензии, и сообщает.
Кроме того, в соответствии с Инструкцией N 157н учет расходов будущих периодов осуществляется в разрезе видов расходов. Для целей управленческого учета федеральные казенные учреждения вправе предусмотреть в рамках своей учетной политики в рабочем плане счетов детализацию счета 1 401 50 000 “Расходы будущих периодов” по соответствующим статьям КОСГУ.
Применение КВР и КОСГУ в 2020 году для бюджетных учреждений
- поступления, выплаты в денежной / натуральной формах (безвозмездные поступления; выплаты персоналу (подстатьи 212 и 214, 266 и 267); пособия по социальной помощи населению (подстатьи 262 и 263); выплаты бывшим работникам (264 и 265));
- текущие / капитальные поступления, перечисления (безвозмездные поступления; безвозмездные перечисления (статьи 240 и 280); иные выплаты физическим и юридическим лицам (подстатьи 296 и 298, 297 и 299));
- выплаты социального / несоциального характера (выплаты персоналу (подстатьи 212, 214 и 266, 267); физическим лицам (статья 260 и подстатьи 296, 298));
- перечисления финансовым / нефинансовым организациям.
- в выплаты тренерам, спортсменам и учащимся включили компенсации расходов на проезд, проживание и питание при их направлении на различные мероприятия;
- к имеющимся видам выплат учащимся образовательных учреждений добавили суточные, компенсацию стоимости проезда к месту прохождения преддипломной практики, компенсацию расходов на питание (при невозможности приобретения этих услуг).
Учет программного обеспечения в бухгалтерском учете
Сегодня невозможно найти компанию, не применяющую в работе какое-либо программное обеспечение – от специализированных производственных и учетных программ до средств защиты и сервисов представления отчетности. О том, как отразить в учете программное обеспечение (ПО), пойдет речь в нашей публикации.
В налоговом учете такие затраты на ПО списывают ежемесячно равными долями в течение всего времени использования, т.е. периода действия лицензии. Если СПИ не означен в договоре, п. 4 ст. 1235 ГК РФ считает его заключенным на 5 лет, т. е.
затраты компания распределяет исходя из этого периода, устанавливая его самостоятельно. В бухучете списывать затраты по приобретению неисключительных прав на ПО можно, как и в налоговом — равными долями или одномоментно.Обычно компании практикуют ведение БУ и НУ, равномерно распределяя расходы на весь период действия лицензии.
Рекомендуем прочесть: Расте Б/Листа По Рб Если Чернобыль Ст.19
Отражение расходов будущих периодов в учете и отчетности бюджетного и автономного учреждения
- равномерно в течение срока, к которому они относятся;
- пропорционально объему выпущенной продукции.
Перечень этих способов открыт. Учреждение вправе установить и другой экономически обоснованный вариант. Конкретный способ закрепляют в качестве элемента учетной политики организации.
Платежи за предоставленное право использования результатов интеллектуальной деятельности или средств индивидуализации, производимые в виде фиксированного разового платежа, должны отражаться в бухгалтерском учете учреждения (лицензиата) в качестве расходов будущих периодов (списываться в дебет счета 0 401 50 000 «Расходы будущих периодов»).
Как учесть расходы на программные продукты
Как правило, неисключительные права на использование программных продуктов, баз данных приобретаются на несколько лет и лицензионными договорами предусматривается разовая плата за пользование указанными нематериальными активами. В таком случае эти средства учитываются в составе расходов будущих периодов.
Как правило, по лицензионному договору на программное обеспечение и базы данных предоставляется простая (неисключительная) лицензия, заключающаяся в предоставлении лицензиату права использования результата интеллектуальной деятельности с сохранением за лицензиаром права выдачи лицензий другим лицам (пп. 1 п. 1 ст. 1236 ГК РФ).
Учет приобретенных неисключительных прав на компьютерную программу
Источник: https://sibyurist.ru/nalogi-i-vychety/kak-uchityvat-neisklyuchitelnye-prava-v-byudzhete-v-2019-godu
Приобретение Лицензии Неисключительных Прав Косгу В 2020 Году
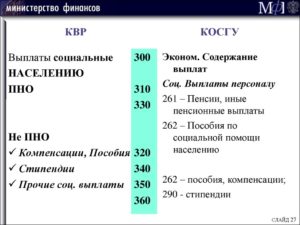
В свою очередь, хостинг представляет собой услугу по предоставлению свободного дискового пространства и канала связи для размещения web-сайта на сервере и техническое обслуживание этого web-ресурса. При оказании услуг хостинга используется сеть «Интернет», а хостинг-провайдер использует канал передачи данных.
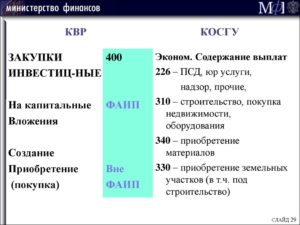
Однако в соответствии с Порядком N 209н в 2020 году из подстатьи 226 КОСГУ исключены расходы на приобретение неисключительных (пользовательских) прав на результаты интеллектуальной деятельности, в т.ч.
приобретение пользовательских, лицензионных прав на программное обеспечение, приобретение и обновление справочно-информационных баз данных.
Эти расходы должны отражаться по отдельным подстатьям статьи 350 «Увеличение стоимости права пользования» КОСГУ:
Применение КВР и Косгу в 2020 году для бюджетных учреждений
- в выплаты тренерам, спортсменам и учащимся включили компенсации расходов на проезд, проживание и питание при их направлении на различные мероприятия;
- к имеющимся видам выплат учащимся образовательных учреждений добавили суточные, компенсацию стоимости проезда к месту прохождения преддипломной практики, компенсацию расходов на питание (при невозможности приобретения этих услуг).
Отдельные выплаты работникам, имеющие социальный характер, из подстатей 211, 212 и 262, применяющихся в 2020 году для их отражения, с 2020 года включены в подстатьи 266 «Социальные пособия и компенсации персоналу в денежной форме» и 267 «Социальные компенсации персоналу в натуральной форме». К таким выплатам, в том числе относятся:
Правильно применяем КОСГУ с 2020 года
137 «Доходы от предстоящей компенсации затрат», на которую учреждение относит доходы в виде сумм ожидаемых возмещений по встречным требованиям или требованиям к другим лицам при исполнении обязательства, по которому предусмотрено формирование соответствующего резерва;
По статье 120 «Доходы от собственности» учитываются отдельные виды доходов от собственности исходя из экономического содержания операций с учетом вида имущества, передаваемого в управление (пользование). Статья детализируется подстатьями 121 – 129, 12A, 12K, и 12Т.
Как правильно применять КОСГУ с 2020 года
137 «Доходы от предстоящей компенсации затрат», на которую учреждение относит доходы в виде сумм ожидаемых возмещений по встречным требованиям или требованиям к другим лицам при исполнении обязательства, по которому предусмотрено формирование соответствующего резерва;
По статье 120 «Доходы от собственности» учитываются отдельные виды доходов от собственности исходя из экономического содержания операций с учетом вида имущества, передаваемого в управление (пользование). Статья детализируется подстатьями 121 — 129, 12A, 12K, и 12Т.
Рекомендуем прочесть: Кассационная жалоба по гражданскому делу образец 2020
Методические рекомендации Минфина по применению нового порядка КОСГУ
Из перечня расходов на транспортные услуги (подстатья 222), который применяется в 2020 г.
, исключены расходы по оплате проезда к месту проведения отпуска и обратно отдельным категориям лиц, в связи с тем, что данные операции не являются услугами, необходимыми для выполнения служебных, трудовых обязанностей (отражаются по подстатье 214 «Прочие несоциальные выплаты персоналу в натуральной форме»). Описание подстатьи 222 «Транспортные услуги» дополнено расходами на выплату компенсации работникам за использование личного транспорта для служебных целей.
- по уплате страховых премий (страховых взносов) по договорам страхования, заключенным со страховыми организациями (подстатья 227 «Страхование»);
- по приобретению услуг, работ, осуществляемых для целей капитальных вложений, таких как разработка проектной и сметной документации для строительства, реконструкции объектов нефинансовых активов, экспертиза проектной документации, пусконаладочные работы и аналогичные (подстатья 228 «Услуги, работы для целей капитальных вложений»).
Размер такой платы не фиксируют в договоре в виде конкретной суммы, а определяют в ходе исполнения договора. Например, по договору (договорам) арендатор (пользователь имущества) возмещает стоимость коммунальных услуг, иные расходы по содержанию переданного имущества.
Состав затрат, как правило, одинаков: электричество, вода и тепловая энергия, но объем потребления этих ресурсов меняется в зависимости от потребности.
Поэтому в договоре не указывают точную сумму возмещения затрат, предусматривая предоставление счетов по факту произведенных затрат.
С 1 января 2020 года учреждения госсектора будут применять Порядок применения классификации операций сектора государственного управления, утвержденный Приказом Минфина РФ от 29.11.2020 № 209н (далее – Порядок № 209н).
Данный документ устанавливает единые правила применения кодов КОСГУ для ведения бухгалтерского учета и составления бюджетной (бухгалтерской) и иной финансовой отчетности.
Он разработан для гармонизации КОСГУ с требованиями международных стандартов (рекомендаций) по статистике государственных финансов (СГФ-2014) и системе национальных счетов (СНС-2008), а также федеральных стандартов бухгалтерского учета для организаций государственного сектора. Далее рассмотрим основные положения Порядка № 209н.
Косгу с 2020 года последние новости — новый порядок применения
Согласно тексту Порядка применения КОСГУ, всего выделяют 8 групп КОСГУ в зависимости от экономического содержания операций, проводимых учреждениями госсектора. В каждой группе при этом детализированы статьи. С введением нового порядка были также введены новые подстатьи.
Новый порядок применения КОСГУ (классификации операций сектора государственного управления) станет обязательным для учреждений государственного сектора уже с 1 января 2020 года.
Согласно данному Порядку, единые правила использования кодов КОСГУ будут действовать в отношении составления финансовой, бюджетной и другой отчетности, а также ведения бухгалтерского учета.
Из данной статьи вы узнаете про КОСГУ с 2020 года последние новости.
Косгу в 2020 году
здесь может быть тонкость — одновременно с правом пользования самим ПО «Контур-Экстерн», Контур еще может предлагать лицензии на право пользования Крипто-Про. Лицензии на Крипто-Про могут быть как ограниченные — на год, так и неограниченные по сроку действия. В таком случае (неограниченных лицензий на Крипто-Про) КОСГУ на них будет — 352.
«типовой договор на предоставление прав (доступа) и абонентское обслуживание в системе «Контур-Экстерн» не является договором по предоставлению услуг связи, т. к.
таковые услуги абонентам системы «Контур-Экстерн» нами не оказываются. ЗАО «ПФ «Контур-Экстерн» является специализированным оператором связи в контексте приказа Министерства РФ по налогам и сборам от 10.12.
2002 № БГ-3-32-705 только в части взаимоотношений с налоговыми органами. «
Новые статьи и подстатьи КОСГУ
Для применения стандарта «Обесценение активов» вводится код 274 «Убытки от обесценения активов». На этой подстатье будут учитываться операции, отражающие финансовый результат, возникший вследствие уменьшения стоимости активов от их обесценения, не связанного с амортизацией активов.
Планируют расширить и коды расходов. В частности, статью 210 «Оплата труда, начисления на выплаты по оплате труда» КОСГУ дополнена подстатьей 214 «Прочие выплаты персоналу в натуральной форме», на которую относятся расходы на выплаты сотрудникам в натуральной форме, не относящие к заработной плате.
Например, компенсацию расходов на проезд и провоз багажа при переезде. В статью 290 «Прочие расходы» КОСГУ добавлены две новые подстатьи: 296 «Иные выплаты физическим лицам текущего характера» и 297 «Иные выплаты организациям текущего характера».
По ним предстоит учитывать возмещение судебных издержек и морального ущерба физическим лицам и организациям.
Вопрос недели: правила применения КОСГУ 2020 году
В рамках приносящей доход деятельности при ОСН
Источник: https://russianjurist.ru/avto/priobretenie-litsenzii-neisklyuchitelnyh-prav-kosgu-v-2019-godu
Простая Неисключительная Лицензия Косгу 2020
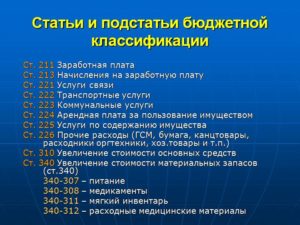
Как всегда, мы постараемся ответить на вопрос «Простая Неисключительная Лицензия Косгу 2020». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
- 352 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным сроком полезного использования»;
- 353 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с определенным сроком полезного использования».
косгу 352: расшифровка и примеры отнесения
Согласно расшифровке в 2020 году для бюджетных учреждений, по КОСГУ 353 отражаются расходы на приобретение неисключительных прав на программное обеспечение, справочно-информационные базы данных и обновления к ним с указанием определенного срока использования. Примеры отнесения:
Косгу 353: расшифровка и примеры отнесения
в инструкции 209н с 2020 года статью косгу 350 детализировали и выделили подстатьи для отнесения расходов по приобретению пользовательских (неисключительных) прав на результаты интеллектуальной деятельности, которые ранее учитывались по коду 226.
при этом приказом минфина рф № 246н уточнено, какие денежные поступления являются поступлениями капитального, а какие – текущего характера.
из положений порядка № 209н в редакции приказа минфина рф № 246н следует, что поступления, перечисления капитального характера направлены на осуществление получателями расходов капитального характера, формирующих (увеличивающих) основные фонды недвижимое и (или) движимое имущество, признаваемых в целях бухгалтерского учета объектами основных средств, нематериальных активов, непроизведенных активов, в том числе расходы на бюджетные инвестиции (на строительство, реконструкцию, в частности с элементами реставрации, техническое перевооружение объектов капитального строительства, приобретение объектов недвижимого имущества, приобретение (создание) объектов непроизведенных активов), приобретение машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря, относимого к объектам основных средств, приобретение (создание) программного обеспечения, иных результатов интеллектуальной деятельности, признаваемых объектами нематериальных активов, в том числе в рамках научно-исследовательских и опытно-конструкторских работ.
новое в отражении безвозмездных денежных поступлений
Если условиями предоставления средств предусматривается осуществление получателем расходов как капитального характера, так и некапитального характера, то указанные перечисления (поступления) признаются перечислениями (поступлениями) текущего характера.
К таким поступлениям, перечислениям могут быть отнесены, например, субвенции, консолидированные субсидии бюджетам бюджетной системы РФ, гранты в форме субсидий юридическим лицам, субсидии государственным (муниципальным) бюджетным, автономным учреждениям на иные цели, предусматривающие осуществление как расходов некапитального характера, так и расходов на приобретение основных средств (оборудования, средств видеовизуализации, библиотечных фондов, иных объектов движимого имущества).
Общие требования к установлению дополнительной детализации статей КОСГУ
В пункте 8 Порядка № 209н говорится, что в целях обеспечения полноты отражения в бюджетном (бухгалтерском) учете информации об осуществляемых операциях государственные (муниципальные) учреждения может быть введена дополнительная детализация отдельных операций. Изначально приказ Минфина содержал положение, устанавливающее, что государственные (муниципальные) учреждения вправе при формировании учетной политики предусмотреть дополнительную детализацию операций в рамках третьего разряда кода по следующим статьям КОСГУ:
Это выдержка из пр.298н от 28.12.2020 (изменения в 157н) Интересно, что написано в сноске под цифрой 5. в тексте нет ((( А вообще лично меня очень напрягло это изменение по 24-26 разрядам.
Может не самый удачный пример, но что в голову пришло первое: счет 30226 — было 830/730 А теперь как? если услугу оказало КУ — 831/731 — ? если услугу оказало БУ или АУ — 832/732 — ? если услугу оказал ИП — 836/736 — ?
если услугу оказало ООО (ну или другая орг-ция) — .
Та не переживай. К следующему маю месяцу минфин опомнится и все будет. А пока — не бери дурного в голову, а тяжелого в руку.
Хотя иногда так хочется. Что-нибудь потяжелее и этим, которые в минфина юбки со штанами протирают, тяжелым в голову запулить..
Опции темы
sandrey, смотря какие права))) Некоторые Вам следовало при первом применении СГС «Аренда» в межотчетный период на баланс поставить.
Если же Вы о неисключительных правах на ПО, то какой балансовый счет Вы для их (прав) учета предлагаете?
На этом перечень заканчивается.
Корпоративные юридические лица, владельцем более 50 процентов акций (долей) которых являются публично-правовые образования или государственные (муниципальные) бюджетные, автономные учреждения более к организациям государственного сектора не относятся. Соответственно, сталкиваясь с корпоративным юрлицом, больше не нужно будет выяснять долю участия в нем государства.
Приказ № 69н: коротко о главном
- 352 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным сроком полезного использования»;
- 353 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с определенным сроком полезного использования»;
- 452 «Уменьшение стоимости неисключительных прав на результаты интеллектуальной деятельности»;
- 549/649 «Увеличение/уменьшение задолженности по предоставленным заимствованиям нерезидентам»;
- 569/669 «Увеличение/уменьшение прочей дебиторской задолженности по расчетам с нерезидентами»;
- 739/839 «Увеличение/уменьшение прочей кредиторской задолженности по расчетам с нерезидентами».
Попробовать демо
Кроме того, в описаниях подстатей по безвозмездной передаче текущего характера нефинансовых активов появится уточнение, что они относятся к нефинансовым активам, за исключением основных средств, нематериальных активов, непроизведенных активов. Что еще раз указывает, что капитальный характер относится только к основным средствам, нематериальным и непроизведенным активам.
Аргументация принадлежности затрат на покупку ПО к 226 коду приведена в тексте Письма Минфина от 18 марта 2016 г., зарегистрированного под № 02-07-10/15362. В разъяснениях уточнено, что при определении счетов учета необходимо руководствоваться Инструкцией № 157н.
Она подразумевает отнесение нематериальных активов в виде программного обеспечения на забалансовый счет 01. Стоимость в учете отражается равной сумме вознаграждения, которое прописано в договоре.
Правило касается и программ, полученных на праве неисключительного пользования.
Источник: https://legcons.ru/nalogovye-voprosy/prostaya-neisklyuchitelnaya-litsenziya-kosgu-2019
Косгу 2020 неисключительное право на лицензию
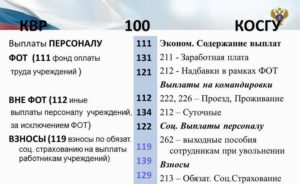
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Косгу 2020 неисключительное право на лицензию». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Вопрос: По какому КОСГУ оплатить расходы по услугам информационного обслуживания, обновления и сопровождения программных продуктов фирмы «1С» Сообщаю Вам следующее: В бюджетном (бухгалтерском) учете расходы учреждения на приобретение неисключительных (пользовательских) лицензионных прав на программное обеспечение и его обслуживание относятся на «Прочие работы, услуги» КОСГУ.
Право использования программы косгу 2020
, утвержденного Приказом Минфина РФ от 29.11.2017 № 209н (далее Порядок) кодам КОСГУ присваиваются уникальные коды, сформированные с применением буквенно-цифрового ряда: 0, 1, 2, 3, 4, 5, 6, 7, 8, 9, A, B, C, D, K, S, T, Z. Действующий с 1 января 2020 г.
Оплата работ (услуг)
С 2020 г. предусмотрено выделение расходов по арендной плате согласно заключенным договорам аренды земельных участков и (или) других обособленных природных объектов по подстатье 229 «Арендная плата за пользование земельными участками и другими обособленными природными объектами».
Ранее предполагалось, что с 2020 года расходы на приобретение лицензий на программное обеспечение, приобретение и обновление справочно-информационных баз данных будут относиться на специально выделенные коды КОГСУ (352 и 353), а не на КОСГУ 226 «Прочие работы, услуги». Теперь данная норма отложена, и пока расходы на приобретение программного обеспечения необходимо относить на КОСГУ 226, как и до 2020 года.
Кроме того, отложено до 2021 года применение следующих КОСГУ:
Изначально было установлено, что Порядок № 209н применяется с 1 января 2020 года, без каких-либо исключений. Сейчас же согласно Приказу № 246н, вступление в силу некоторых пунктов отложено до 1 января 2021 года . Это касается следующих КОСГУ:
Отложены сроки вступления в силу некоторых КОСГУ
Согласно п. 2 Порядка № 209н он определяет правила применения кодов КОСГУ, используемых для ведения бюджетного (бухгалтерского) учета, составления бюджетной (бухгалтерской) и иной финансовой отчетности, обеспечивающей сопоставимость показателей бюджетов бюджетной системы РФ.
В соответствии с Приказом № 246н Порядок № 209н применяется также при детализации (дополнительной детализации) показателей бюджетной росписи, бюджетной сметы казенного учреждения, обоснований бюджетных ассигнований.
Дополнительную детализацию можно применять не ко всем кодам КОСГУ, а только к тем, которые перечислены в п. 8 Порядка № 209н.При составлении и предоставлении бюджетной (бухгалтерской) и иной финансовой отчетности внешним пользователям в целях обеспечения сопоставимости показателей бюджетов используются коды КОСГУ (группы, статьи, подстатьи) без дополнительной детализации.
Согласно п. 8 Порядка № 209н дополнительную детализацию государственные (муниципальные) учреждения вправе предусматривать при формировании учетной политики по подстатьям следующих статьей КОСГУ:
Исходя из данной нормы можно сделать вывод, что с 2020 года и начисление, и уплата НДС и налога на прибыль в рамках перечисленных в п. 9 Порядка № 209н операций отражаются по подстатье 189 КОСГУ.
Как отражать НДС и налог на прибыль по другим операциям в Порядке 209н не сказано. По нашему мнению, по операциям, не перечисленным в п.
9 Порядка № 209н, НДС и налог на прибыль могут быть начислены и уплачены за счет той же подстатьи КОСГУ, за счет которой получены доходы.
- по начислению налога на добавленную стоимость по доходам от произведенных продаж, выполненных работ, оказанных услуг, облагаемых в соответствии с законодательством о налогах и сборах налогом на добавленную стоимость;
- по начислению налога на прибыль организаций, исчисленного по результатам налогового (отчетного) периода, подлежащего уплате в бюджет.
По каким кодам бюджетной классификации отражать расходы по оплате пособия за первые три дня временной нетрудоспособности, оплачиваемого за счет средств работодателя?
Пунктом 51.1.1.2 порядка, утвержденного приказом Минфина России от 08.06.
2020 № 132н (далее — Порядок № 132), прямо предусмотрено отражение расходов по осуществлению командировочных и иных выплат и компенсаций работникам государственных (муниципальных) учреждений по виду расходов 112 «Иные выплаты персоналу учреждений, за исключением фонда оплаты труда». Данный принцип с внесением изменений в порядок применения бюджетной классификации не изменился.
При таком порядке оформления договоров и первичных документов материальные носители в соответствии с положениями Инструкции, утвержденной, приказом Минфина России от 01.12.2010 № 157н, могут учитываться по сформированной первоначальной (фактической) стоимости на счетах учета основных средств или материальных запасов.
: 40 тысяч при рождении 2 ребенка
Передача неисключительных прав косгу
По сублицензионному договору сублицензиату могут быть предоставлены права использования результата интеллектуальной деятельности или средства индивидуализации только в пределах тех прав и тех способов использования, которые предусмотрены лицензионным договором для лицензиата (п.
Приобретение Неисключительных Прав На Программное Обеспечение Косгу 2020
Для целей управленческого учета федеральные казенные учреждения вправе предусмотреть в рамках своей учетной политики в рабочем плане счетов детализацию счета 1 401 50 000 “Расходы будущих периодов” по соответствующим статьям КОСГУ.
По лицензионному договору одна сторона — обладатель исключительного права на программное обеспечение (лицензиар) предоставляет другой стороне (лицензиату) право использования программного обеспечения в предусмотренных договором пределах. Лицензионный договор заключается в письменной форме (п. 1, 2 ст. 1235 ГК РФ).
Нематериальные активы, полученные в пользование учреждением (лицензиатом), учитываются на забалансовом счете 01 «Имущество, полученное в пользование» по стоимости, определяемой исходя из размера вознаграждения, установленного в договоре.Если же сделка не содержит условий о периоде возникновения расходов и связь между доходами и расходами не может быть определена четко или определяется косвенным путем, расходы распределяются налогоплательщиком самостоятельно.
Неисключительная лицензия на програмное обеспечение косгу 2020
ООО «Андромеда» (лицензиат) в рамках торговой деятельности заключила с лицензиаром-обладателем исключительных прав на компьютерную программу «Сатурн» лицензионный договор, согласно которому ООО «Андромеда» с целью дальнейшего распространения (по сублицензионному договору) приобретает неисключительные права (лицензии) на эту программу. Лицензионный договор, а также сублицензионный договор заключаются на срок, равный одному году.
Ответ
По лицензионному договору одна сторона — обладатель исключительного права на программное обеспечение (лицензиар) предоставляет другой стороне (лицензиату) право использования программного обеспечения в предусмотренных договором пределах. Лицензионный договор заключается в письменной форме (п. 1, 2 ст. 1235 ГК РФ).
При определении КОСГУ следует ориентироваться на договор, заключенный с обладателем авторских прав. Если в нем не оговорена дата прекращения использования нематериального актива, срок считается неопределенным, применяется статья 352.
Группировка КОСГУ с 2020 года Отметим, что, как и ранее, КОСГУ является группировкой операций, осуществляемых организациями сектора государственного управления, в зависимости от их экономического содержания.
Приобретение Калькулятора Косгу 2020
В 2020 году требуется применять ее для учреждений и организаций государственного сектора при составлении рабочего плана счетов, ведении учета и отчетности.
Порядок утверждения плана счетов бюджетного учета закреплен в Приказе Минфина № 162н (в ред. 31.03.2020).
Так, например, введен новый КОСГУ 266, на который следует относить социальные пособия и компенсации, предоставленные персоналу государственного (муниципального) учреждения в денежной форме.
Вместе с тем отчетный период для целей применения счета не может составлять более одного финансового года. Соответственно, если договор, заключенный сроком на 12 месяцев, будет переходящим на очередной год, то счет для отражения расходов, связанных с приобретением данного права, бюджетное учреждение обязано применять.
Лицензионный договор заключается в письменной форме п.
При этом платежи учреждения лицензиата за предоставленное ему право использования результатов интеллектуальной деятельности средств индивидуализации , производимые в виде периодических платежей единовременного фиксированного платежа согласно условиям договора, относятся на финансовый результат в составе расходов текущего финансового года расходов будущих периодов в порядке, установленном учреждением в рамках формирования учетной политики.
: Иркутск северная надбавка 2020
Как учитывать неисключительные права в бюджете в 2020 году
Согласно учетной политике федерального казенного учреждения расходы будущих периодов признаются расходами текущего финансового года ежемесячно в течение периода, к которому они относятся. Кроме того, в соответствии с Инструкцией N н учет расходов будущих периодов осуществляется в разрезе видов расходов. Помогаем защитить Ваши интересы в юридических вопросах.
При перечислении единовременного платежа по лицензионному договору на использование ПО в течение нескольких отчетных периодов. Отнесение расходов будущих периодов на финансовый результат затраты текущего финансового года.
При перечислении платежа по лицензионному договору на использование ПО в течение текущего финансового года.
Отнесение расходов в сумме вознаграждения за право пользования ПО на финансовый результат затраты текущего финансового года.
Сопоставительная таблица порядка применения классификации операций сектора государственного управления, установленного приказом Минфина от Отключить рекламу. Мой профиль Избранное Биллинг Личный блог. Мониторинг данных Росстата.
Как учесть расходы на программные продукты?
Инструкции по учету в программах 1С Инструкции по разработке на 1С Консультации по законодательству Книги и периодика Справочная информация База нормативных документов. Руководство по ведению учета 1С:Бухгалтерия 8. Редакция 2. Редакция Базовая версия.
Руководство пользователя 1С:Бухгалтерия государственного учреждения 2. Сервисные возможности и администрирование 1С:Бухгалтерия некоммерческой организации 1С:Зарплата и кадры государственного учреждения ред. Поликлиника, редакция 2.
Поликлиника, редакция 2 1С:Медицина.
Программой для ЭВМ является представленная в объективной форме совокупность данных и команд, предназначенных для функционирования ЭВМ и других компьютерных устройств в целях получения определенного результата, включая подготовительные материалы, полученные в ходе разработки программы для ЭВМ, и порождаемые ею аудиовизуальные отображения (ст. 1261 ГК РФ).
Подобное право пользования ПО обычно возникает, если программа разрабатывается по заказу фирмы в соответствии с изложенными требованиями.
Проводки В Бюджетном Учреждении На Приобретение Неисключительных Прав В 2020 Году
Если условия о признании компьютерной программы в составе нематериальных активов не выполняются, а также если она получена в пользование по лицензионному договору, затраты на ее приобретение отразите в составе: расходов будущих периодов, если за использование компьютерной программы установлена фиксированная сумма, которую перечисляют единовременно; текущих расходов, если за использование компьютерной программы перечисляют периодические платежи (п. п. 66 и 302 Инструкции № 157н).
Учет неисключительных прав на программное обеспечение
- по уплате страховых премий (страховых взносов) по договорам страхования, заключенным со страховыми организациями (подстатья 227 «Страхование»);
- по приобретению услуг, работ, осуществляемых для целей капитальных вложений, таких как разработка проектной и сметной документации для строительства, реконструкции объектов нефинансовых активов, экспертиза проектной документации, пусконаладочные работы и аналогичные (подстатья 228 «Услуги, работы для целей капитальных вложений»).
Вам также может понравиться
Источник: https://baiksp.ru/test_category/kosgu-2019-neisklyuchitelnoe-pravo-na-litsenziyu
Неисключительные права на программное обеспечение проводки 2020 в бюджете
Исходя из п.п. 3, 4 ПБУ 14/2007 «Учет нематериальных активов» (далее — ПБУ 14/2007) программное обеспечение в целях бухгалтерского учета признается нематериальным активом в том случае, если организация имеет исключительные права на такое программное обеспечение.
Налогоплательщики, применяющие УСН с объектом «доходы минус расходы», имеют право уменьшить налоговую базу на расходы, связанные с покупкой ПО и ключа шифрования. Данные расходы перечислены в исчерпывающем перечне статьи 346.16 НК РФ, а значит, могут быть признаны в составе затрат, уменьшающих налоговую базу.
Аналогичная норма установлена подп.17.5 Инструкции о порядке начисления амортизации основных средств и нематериальных активов в редакции постановления Минфина РБ от 30.03.2004 № 87/55/33/5 (далее — Инструкция № 87/55/33/5).
Кроме того, лицензиат может производить тиражирование объекта интеллектуальной собственности, право на который он приобрел по договору. Обычно тиражирование производится путем распространения объекта интеллектуальной собственности на материальных носителях (дискетах, дисках, кассетах, книгах и т.п.).
Обороты по реализации потребителям таких материальных носителей с размещенной на них информацией, представляющей объект интеллектуальной собственности, без оформления лицензионного договора на передачу имущественных прав также признаются объектами обложения НДС как обороты по реализации продукции, поскольку согласно п.
6 Положения по бухгалтерскому учету нематериальных активов (утверждено постановлением Министерства финансов Республики Беларусь от 12 декабря 2001 г. № 118, в ред. от 29 декабря 2007 г.
) стоимость приобретаемых имущественных прав по лицензионным и авторским договорам отражается в бухгалтерском учете как нематериальные активы, а воспроизведенные в соответствии с данными договорами экземпляры произведений — как готовая продукция.
Кроме того, в Бухгалтерской справке ф. При этом бухгалтерские записи по исправлению ошибок прошлых лет подлежат обособлению в бюджетном учете и отчетности абзац 7 п. Рекомендуем ознакомиться со следующими материалами: — Энциклопедия решений.
Вместе с тем согласно требованиям п. Выбытие программного обеспечения с забалансового учета отражается датой истечения срока пользования неисключительными правами на это программное обеспечение.
В рассматриваемой ситуации учреждением своевременно не было принято к учету право пользования программным продуктом, поступившее в прошлом году.Следовательно, в текущем году необходимо исправить ошибку по принятию права пользования в порядке, предусмотренном п.
Бухучет программного обеспечения проводки 2020 года в бюджетном
Выбор кода КОСГУ к счету 401 20 в данном случае будет зависеть от типа контрагента — получателя и требований по применению кодов КОСГУ. К примеру, если это физическое лицо — не производитель товаров, работ, услуг, то следует применить код КОСГУ 271.
Тем более что подобный подход, по сути, соответствует положениям Международных стандартов финансовой отчетности для общественного сектора (IPSAS), содержание которых берется за основу при реформировании бухгалтерского учета в государственном секторе Российской Федерации (смотрите, в частности, параграф 14 МСФООС (IPSAS) 17 «Недвижимость, здания и оборудование», пара граф 7 МСФООС (IPSAS) 31 «Нематериальные активы»).
На программное обеспечение проводки 2020
Ввиду того, что расходы казенного учреждения производятся за счет целевых средств, полученных им в виде лимитов бюджетных обязательств, его расходы на приобретение неисключительного права на использование программных продуктов, баз данных, а также обновлений к ним не учитываются при определении налоговой базы по налогу на прибыль (п. 1 ст. 252, пп. 14 п. 1 ст. 251, п. 49 ст. 270 НК РФ).
В то же время часть экспертов придерживается другой позиции. Они считают, что затраты на приобретение любого лицензионного ПО признаются в качестве НМА (если программа будет использоваться свыше 12 месяцев), так как исключительное право не может выступать критерием для квалификации затрат в качестве активап.
Неисключительные права на программное обеспечение проводки 2020 бюджет
- В п/ст.
226 «Прочие работы, услуги» перенесены 4 операции:
-
- выплата суточных, денег на питание, возмещение затрат на проживание и проезд студентам и спортсменам;
- компенсация сотрудникам затрат, понесенных во время пребывания в командировке;
- представительские расходы, прием и обслуживание делегаций;
- компенсация работникам затрат на прохождение медкомиссии.
Начиная с 2011 года подобный вариант вызывает определенные сомнения, так как изменились правила учета расходов будущих периодов (сокращенно РБП). Согласно новым правилам затраты, относящиеся к будущим периодам, отражаются в балансе в соответствии с условиями признания активов и подлежат списанию в порядке, установленном для списания стоимости активов данного вида*. К сожалению, данная формулировка не позволяет сделать однозначный вывод, как теперь отражать РБП и можно ли отнести к ним стоимость программы.
У нас УСН доходы минус расходы и наша организация относится к субъектам малого бизнеса. Мы купили программу (неисключительные права), стоимость ее 59000рублей.
Расходы на приобретение неисключительных прав на программы не могут быть учтены в составе нематериальных активов. Так, но стоимость ее 59 000 руб. 1.
Можем ли мы в налоговом учете списать данную программу единовременно, если выполнены условия : программа оплачена, получена и установлена. 2.Можем ли мы в бухгалтерском учете данную программу списать единовременно.
На наш взгляд, организация в целях налогообложения вправе признать расходы по лицензионному договору равномерно в течение определенного отрезка времени, что обусловит сближение налогового и бухгалтерского учета и не приведет к появлению временных разниц (п.п. 3, 8 ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций»).
Рекомендуем прочесть: Исчисление Земельного Налога В 2020 Году
Как учесть расходы по установке и настройке компьютерной программы
Таким образом, понесенные организацией затраты по установке и настройке компьютерной программы применительно к особенностям деятельности организации включают в первоначальную стоимость нематериального актива.
– активы предназначены для использования в деятельности организации, в т.ч. в производстве продукции, при выполнении работ, оказании услуг, для управленческих нужд организации, а также для предоставления в пользование;
Учет расходов на программное обеспечение: справочник бухгалтера
- если программа приобретается одновременно с основным средством, ее стоимость увеличивает первоначальную стоимость актива;
- если программа приобретается одновременно с основным средством, но при этом, исходя из условий договора, оплата за нее производится периодическими платежами, стоимость программы в первоначальную стоимость основного средства не включается, а учитывается равномерно в течение срока эксплуатации этого основного средства;
- если неисключительное право на программу приобретается не одномоментно с основным средством, тогда ее стоимость учитывается в составе прочих расходов, связанных с реализацией.
В остальных случаях при одновременной покупке основного средства и программы организация вправе включать величину приобретенного права в первоначальную стоимость активов и учитывать расходы через амортизацию.
Неисключительные права на программное обеспечение проводки 2020 косгу
В силу п.
66 Инструкции N 157Н отражение в учете учреждения операций, связанных с получением прав использования результата интеллектуальной деятельности или средства индивидуализации, осуществляется на основании лицензионных договоров, договоров коммерческой концессии и других договоров, заключенных согласно законодательству РФ. Электронная программа – итог интеллектуального труда, который может быть разработан собственными силами или приобретен у производителя либо дилера. Покупая программное обеспечение, компания приобретает исключительные или неисключительные права на ее применение. Этот аспект и влияет на то, как должен осуществляться учет ПО. По лицензионному договору на пользование ПО фирма получает неисключительные права (лицензию), а по договору отчуждения исключительных прав – то самое исключительное право на использование ПО.
Источник: https://nl-consalting.ru/grazhdanskij-brak/neisklyuchitelnye-prava-na-programmnoe-obespechenie-provodki-2019-v-byudzhete