
Номер объекта 051 в 3 ндфл
Программа Декларация 3-НДФЛ в 2019: как заполнять новую форму

В 2019 году вступили в силу новые изменения в бланках декларации 3-НДФЛ, с помощью которых можно будет отчитываться за 2018 год. Собственно, подобные новшества радуют налогоплательщиков каждый год.
Источник: https://nalog-prosto.ru/deklaratsiya-3-ndfl-novye-izmeneniya/
Форма декларации 3-НДФЛ в 2018 году
Действующий бланк 3-НДФЛ в 2018 г. в совокупности с электронным форматом и правилами по заполнению как и прежде закреплён приказом ФНС РФ от 24 декабря 2014 г. № ММВ-7-11/671, но в новой редакции – приказа от 25 октября 2017 г. № ММВ-7-11/822.
Начало применения новой формы 3-НДФЛ
Итак, новый бланк 3-НДФЛ от 2018 г. был подвергнут редакции упомянутым Приказом № ММВ-7-11/822:
- 15 декабря 2017 г. этот приказ прошёл регистрацию в Минюсте РФ под № 49266;
- 18 декабря 2017 г. он был размещён на официальном сайте публикации нормативных документов http://pravo.gov.ru/.
Согласно общему правилу данный приказ вступает в юридическую силу не ранее, чем через два месяца после его опубликования. Т.е. новой формой 3-НДФЛ от 2018 г. необходимо начинать пользоваться уже с 19 февраля 2018 года.
По официальной информации, поступившей из ФНС, новая версия декларации 3-НДФЛ в редакции Приказа № ММВ-7-11/822 предназначена для осуществления отчётности за налоговый период 2017 года.
Предыдущий вариант бланка 3-НДФЛ от 2017 года возможно использовать только в случае своевременной сдачи этой декларации до 18 февраля 2018 г. включительно.
Что изменилось в 3-НДФЛ в 2018 году
Рассмотрим основные изменения, затронувшие 3-НДФЛ в 2018 году, не заостряя внимание на том, что почти на всех листах налоговая обновила значения штрих-кодов.
На титульном листе теперь нет адреса
В обновленной версии декларации 3-НДФЛ заявителю на титульном листе больше нет необходимости указывать свой адрес проживания или пребывания, либо адрес жительства за границей. Ниже для наглядности показываем старый бланк 3-НДФЛ:
Стоит отметить, что никаких новых полей вместо адресных данных не было введено.
Достаточно кадастрового номера вместо адреса
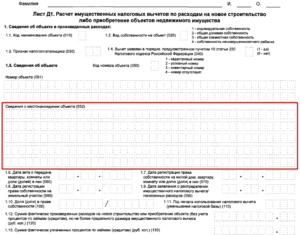
При расчете имущественного вычета, связанного с расходами на новое строительство или покупку недвижимости на Листе Д1 обновлённой формы 3-НДФЛ в 2018 г. теперь не нужно указывать точный адрес объекта. Новые строки 050 и 051 позволяют привести только кадастровый (условный или инвентарный) номер объекта. По заверению налоговой, адрес «подтянется» за ним автоматом.
Исключением является ситуация, в которой какой-либо официальный номер объекту не присвоен — тут необходимо привести сведения о его месте нахождения.
В итоге на Листе Д1 пункт 1.5 для внесения точного адреса объекта заменён на сведения о нём, т.е.:
- на «Код номера объекта» (050);
- на номер объекта (051);
- общие «Сведения о местонахождении объекта» (052), не содержащего подразделения внутри на строки для указания адреса.
В новой строке 051 согласно общему правилу приводят кадастровый номер объекта, а в случае его отсутствия — условный номер объекта. Если же нет и такого, то инвентарный номер.
В старой декларации было так:
Теперь стало так:
Стоит упомянуть, что для целей расчёта вычета по имуществу из Листа Д1 были исключены 2 строки – 140 и 140, где нужно было приводить величину имущественного вычета, учтенную за прошлые налоговые периоды по займам \ процентам, а также без их учёта по обычным расходам:
Введено поле для нового социального вычета в 3-НДФЛ 2018
Лист Е1 декларации 3-НДФЛ в 2018 г., который предназначен для расчёта стандартных и социальных вычетов по подоходному налогу, в новой версии пополнился пунктом 3.5, где можно заявить о новом социальном вычете за оплату прохождения независимой оценки своей квалификации — согласно п. 21.1 ст. 217 и подп. 6 п. 1 ст. 219 НК РФ:
Закон от 03 июля 2016 г. № 251-ФЗ, который ввёл в НК России данный вычет, начал действовать с 01 января 2017 г., таким образом, воспользоваться им можно с 2018 г.
Добавим, что из расчёта стандартных вычетов изъята строка, где указывали число месяцев, по итогам которых общая сумма дохода с начала года не превышала 350 000 рублей:
Новые поля для нового инвестиционного вычета
С 2018 г. появилась возможность получить еще один вид инвестиционного налогового вычета, суть которого опишем ниже.
Пп. 1 п. 1 ст. № 219.1 НК РФ установлен инвестиционный вычет, равный размеру положительного финансового результата от продажи или погашения обращающихся на организованном рынке ценных бумаг, которые указаны в пп. 1 п. 3 ст. № 214.1 НК РФ и бывших в собственности плательщика более 3-х лет.
Если же по операциям в рамках индивидуального инвестиционного счета имеется доход и с него был уплачен НДФЛ, то такой налог можно вернуть согласно пп. 3 п. 1 ст. № 219.1 НК РФ, при этом предельная сумма для данного вычета законом не установлена.
Для обеспечения заявления этого инвестиционного вычета листы декларации 3-НДФЛ с литерами «З» и «И» налоговая дополнила соответствующими полями, а часть из них скорректировали:
Декларация дополнилась Приложением
Налоговая добавила лист-приложение к декларации 3-НДФЛ — оно не имеет буквы, цифры или номера. Его предназначение — расчёт и отражение физлицом дохода от продажи своей недвижимости:
Тут стоит пояснить, что с 2016 г. налоговую базу по доходам от продажи недвижимого имущества физического лица определяют с учетом особенностей согласно ст. № 217.1 НК РФ, т.е. НДФЛ может как вообще не быть п. 17.1 ст. 217 НК РФ), так и наоборот.Появление в декларации 3-НДФЛ в 2018 г. данного Приложения напрямую связано с правилом п. 5 ст. № 217.1 НК РФ, согласно которому, если доходы от продажи менее стоимости по кадастру, умноженной на понижающий коэффициент 0,7, то для целей НДФЛ такие доходы признают равными кадастровой стоимости.
В новом Приложении производить такие расчёты нужно только по тем объектам, которые оформлены в собственность после 01 января 2016 г.
Срок сдачи
Срок подачи 3-НДФЛ в 2018 г. не поменялся. На основании ст. № 229 НК РФ отчитаться о своих доходах за 2017 г. нужно до 30 апреля 2018 г. включительно. Но, в связи с тем, что это будет выходной день, то крайний срок, по официальному производственному календарю, попадает на 03 мая 2018 г. Первым рабочим днём после майских праздников будет четверг.
Если же у Вас появится желание заявить в декларации один или несколько положенных вычетов, то конкретный срок сдачи 3-НДФЛ данного виде законом не установлен.
Скачать бланк новой декларации 3-НДФЛ 2018 г
У нас по прямой ссылке можно бесплатно скачать бланк 3-НДФЛ 2018.
Стоит учесть, что согласно обновлённой форме 3-НДФЛ в 2018 году корректировке подверглись и:
- электронный формат данной декларации;
- правила заполнения формы.
Разработчики ПО, при помощи которого физическое лицо заполняет и отправляет в налоговую инспекцию форму 3-НДФЛ, обязательно в оперативном порядке учитывают все изменения и корректируют электронную «начинку» бланка.
Несмотря на существенное количество изменений, внесенных в бланк декларации, образец заполнения 3-НДФЛ в 2018 году не кардинально отличается от прошлых лет.
Об этом говорит хотя и то, что Налоговая служба РФ предпочла полностью не менять утвержденную ранее форму, а скорректировать свой приказ от 24 декабря 2014 года № ММВ-7-11/671 в новой редакции от 25 октября 2017 года согласно приказу № ММВ-7-11/822.
- Не имеете опыта в составлении отчетности и не хотите платить штрафы за ошибки в отчетности.
- Хотите минимизировать расходы на содержание бухгалтерии и лицензионное программное обеспечение.
- Необходимо квалифицированное бухгалтерское сопровождение.
- Обеспокоены возможной налоговой проверкой и не уверены в ее положительном результате.
- Налоговая заблокировала расчетный счет.
Источник: http://xn--78-6kcazkqd3a5h.xn--p1ai/forma-deklaratsii-3-ndfl-v-2018-godu/
Номер объекта 051 в декларации 3-ндфл за 2017 год что указывать

Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Номер объекта 051 в декларации 3-ндфл за 2017 год что указывать». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Петров приобрел квартиру за 3 000 000 рублей. Максимальный вычет по этой покупке, положенный ему по ст. 220 НК РФ, — 2 000 000 рублей. Всего за период, указанный в декларации, Петров заработал 800 000 рублей, НДФЛ с них составил 104 000 рублей. Вот эти 800 000 рублей и есть налоговая база Петрова.
И именно ее следует уменьшать на сумму вычета. В данном случае — налоговая база может быть уменьшена в полном размере: 800 000 – 800 000 = 0. То есть Петрову вернут налог в сумме 104 000 рублей (800 000 × 13%).
А остаток по вычету в 1 200 000 (2 000 000 – 800 000) рублей Петров может перенести на следующие годы.
- написать заявление о вычете (возврате) сумм НДФЛ за период;
- составить и подать декларацию 3-НДФЛ с указанием своих доходов (например, по местам работы в отчетном году) и расчетом суммы положенного ему вычета в приложении 7 декларации 3-НДФЛ.
Приложение 7 декларации 3-НДФЛ — образец заполнения, если вычет оформляется повторно
- если плательщик НДФЛ приобрел жилую недвижимость (квартиру, дом и т. п.);
- если плательщик НДФЛ приобрел землю под жилым домом или пригодную для строительства на ней такого дома;
- если плательщик сам построил дом;
- если для целей приведенной выше покупки или стройки плательщик брал кредит под проценты и выплатил проценты.
- 070 Приложения 1 (сумма дохода, полученного от источников в РФ, облагаемая по соответствующей налоговой ставке);
- 070 Приложения 2 (сумма дохода, полученного от источника за пределами РФ, облагаемая по соответствующей налоговой ставке)
- 050 Приложения 3 (сумма дохода от ведения предпринимательской деятельности, частной практики);
- 220 Приложения 5 (сумма ранее предоставленного инвестиционного налогового вычета, подлежащей восстановлению).
Инструкция по заполнению 3-НДФЛ
В Приложении 8 отражают информацию о расходах и вычетах по операциям с ценными бумагами, производными финансовыми инструментами, в том числе по операциям, которые учитывают на ИИС (индивидуальном инвестиционном счете). В нем указывают такие данные:
3-НДФЛ: инструкция по заполнению Титульного листа, Разделов 1 и 2
Строки 120, 130, 140 и 150 предназначены для отражения сумм фактически произведенных и документально подтвержденных расходов. Строка 160 — для указания общих сумм имущественных вычетов и расходов. Определяют путем суммирования показателей в строках 010 — 150.
: Жил субсидия военным когда будут выплаты в 2020 году
За 2017 год Каратаев заработал 600 000, уплатил 78 000 НДФЛ и вернул столько же. Его остаток вычета — 1 400 000 рублей. За 2020 год он заработал 720 000, уплатил 93 600. Следовательно, он использует 720 000 вычета и на 2020 год переходит остаток: 1 400 000 — 720 000 — 680 000 рублей.
- вычет — это сумма, которая уменьшает базу обложения;
- база — сумма доходов, с которой взимается НДФЛ;
- вычет в виде возврата предоставляется по догоняющей схеме — весь календарный год вы платите НДФЛ с зарплаты, а в следующем году возвращаете сумму за все 12 месяцев;
- максимальный размер вычета за покупку — 2 000 000 рублей, за проценты — 3 000 000 рублей; следовательно, максимальный возврат за покупку — 260 000 (умножаем на 13%), а за проценты — 390 000 рублей;
- нельзя вернуть за год больше, чем заплатил, поэтому для заполнения приложения 7 нужна справка 2-НДФЛ с места работы.
Как заполнять Приложение 7 декларации 3-НДФЛ на второй, третий год: пример
- в договоре купли-продажи;
- если у вас нет договора, вы можете узнать номер купленного имущества на сайте Росреестра; в свободном доступе ведомство выдает справочную информацию о любых объектах недвижимости.
Вместо привычных Листов А – И введены нумерованные Приложения 1 – 8, а вместо Приложения к декларации – Расчеты к Приложениям 1 и 5.
Напомним, что декларацию по форме 3-НДФЛ должны представлять физлица, получившие доход, если он не был удержан налоговым агентом.
Речь идет о частнопрактикующих нотариусах, адвокатах, ИП и других физлицах. К примеру, гражданин, получивший доход от продажи машины или сдачи в аренду жилья, должен заполнить 3-НДФЛ и заплатить 13% в бюджет.
Все вышеперечисленные налогоплательщики декларацию подают один раз в год – не позднее 30 апреля года, следующего за отчетным.
В обновленной форме, в частности, не нужно будет заполнять адрес на титульном листе.
А при расчете имущественного налогового вычета достаточно будет указать кадастровый номер объекта недвижимости, при этом его адрес проставится автоматически.
Окно «Источник выплаты».
Нажать на верхний зеленый плюс и заполнить сведения о работодателе (данные внести согласно строкам окна на основании информации в справке 2-НДФЛ).
ЧТОБЫ НЕ БЫЛО ПРОБЛЕМ с НАЛОГОВОЙ по ДЕКЛАРАЦИИ 3-НДФЛ
Нажимаем на «+» и заполняем: код дохода, сумму дохода, код вычета, сумму вычета, месяц получения дохода. Информацию берем из справки 2 НДФЛ. 7 Заполняем графы под таблицей доходов. Общая сумма доходов посчитается автоматически программой.
Облагаемая сумма доходов, сумма налога исчисленная, сумма налога удержанная — заполняем сами (информация из справки 2 НДФЛ). 8 Переходим на вкладку «Вычеты». Ставим галочку в графе «предоставлять стандартные налоговые вычеты», указываем какие именно вычеты нам предоставляются (информация из справки 2 НДФЛ).
9 Нажимаем на картинку «домик». Заполняем данные по приобретенному жилью.
Добрый день! В марте 2020 подала декларацию на имущественный вычет за 2017, ее еще не проверили. Сейчас собираюсь подать декларацию за 2020, какую сумму мне указать в вычете за пред год? с учетом той которую должны выплатить или нет?
Как заполнять налоговую декларацию 3-НДФЛ за несколько лет
Из таблицы видно, что Наталье по первой декларации засчитали вычет в размере ее годового дохода. Получился остаток: 1 160 000 руб. от стоимости квартиры и 100 000 руб. уплаченных процентов.
Он перешел на следующий период. За 3 года Наталья полностью компенсировала 13% расходов по самой недвижимости и уплаченным за этот период процентам. В 2020 г.
девушка подаст декларацию только на те проценты, которые заплатит в 2020 г.
Пример декларации 3-НДФЛ на имущественный вычет при покупке квартиры за 3 года
Еще одна распространенная ошибка — оформлять на каждый вычет отдельную декларацию. Это неправильно. Все расходы за год заносятся в один отчет. Для каждого вычета в 3-НДФЛ предусмотрены отдельные поля. Если вы забыли внести в декларацию какие-то расходы или указать доходы, необходимо подать уточненную 3-НДФЛ. В этом случае предыдущая отменяется.
Источник: https://baiksp.ru/ispolnitelnoe-proizvodstvo/nomer-obekta-051-v-deklaratsii-3-ndfl-za-2017-god-chto-ukazyvat
Что указывать в д1 номер объекта в декларации 3 ндфл за 2020 год что указывать 051

в строке 051 указывается кадастровый номер объекта; при отсутствии кадастрового номера объекта указывается условный номер объекта; при отсутствии кадастрового и условного номера объекта указывается инвентарный номер объекта; при отсутствии кадастрового, условного и инвентарного номера объекта строка 051 не заполняется;
в подпункте 2.
4 указывается сумма имущественного налогового вычета по расходам на уплату процентов по целевым займам (кредитам), полученным от кредитных и иных организаций Российской Федерации, а также по кредитам, полученным в целях рефинансирования (перекредитования) кредитов (займов) на новое строительство или приобретение объекта, предоставленного в отчетном налоговом периоде налоговым агентом (работодателем) на основании уведомления налогового органа;
Декларация 3 ндфл 2020 код номера объекта как заполнить
Далее заполните поля Ф.И.О., дата и место рождения. Укажите информацию о документе, подтверждающем личность. Код вида документа заполните с учетом приложения № 2 к порядку. Затем проставьте статус налогоплательщика, пропишите номер контактного телефона.
Просчитайте и укажите число заполненных страниц, затем подпишите титульный лист и укажите дату. Если заполнение осуществляется в электронном формате, потребуется электронный ключ — цифровая подпись. Далее переходим к заполнению следующих листов НД.
Обратите внимание, что отчет КНД 1151020 состоит из 19 листов. Заполнять все страницы нет необходимости.
На завершающем этапе необходимо будет добавить к декларации и заявлению на возврат документы, подтверждающие право на вычет: После того, как декларация вместе с пакетом документов будет направлена в ИФНС, появится статус «Обрабатывается»: После принятия декларации налоговым органом на проверку, в разделе «Налог на доходы ФЛ и страховые взносы» на странице «Декларация по форме 3-НДФЛ» изменится статус “Обработка” сменится на «Зарегистрирована в налоговом органе». Как правило смена статуса происходит в течение суток. Данный статус означает, что в отношении представленной декларации начата камеральная проверка.
Как проставить код наименования объекта в декларации 3-НДФЛ
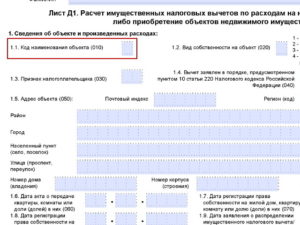
Физические лица, оформляющие документацию на начисление вычета за покупку имущественного объекта, при заполнении декларации зачастую не знают, как правильно вносить код наименования объекта 010 в бланк 3-НДФЛ, какой указывать вид собственности, а также каким образом вписывать данные в некоторые другие поля.
В том случае, если налогоплательщик израсходовал денежные средства на приобретение квартиры, дома, земельного участка, на котором находится жилищный объект, или отдельных комнат, то в соответствии с установками налогового законодательства он имеет право на сокращение размера своей налогооблагаемой базы. Более подробно ознакомиться со всеми нюансами данной процедуры можно с помощью 220 статьи Налогового кодекса.
Приложение 7 налоговой декларации 3-НДФЛ — образец заполнения
- если плательщик НДФЛ приобрел жилую недвижимость (квартиру, дом и т. п.);
- если плательщик НДФЛ приобрел землю под жилым домом или пригодную для строительства на ней такого дома;
- если плательщик сам построил дом;
- если для целей приведенной выше покупки или стройки плательщик брал кредит под проценты и выплатил проценты.
Рекомендуем прочесть: Стимулирующие выплаты воспитателям в 2020 году за что
3. Заполняется раздел 2, где отображается расчет образовавшейся переплаты. Как правило, это происходит за счет того, что в течение года налоговые агенты удерживали из выплат претендующего на вычет лица НДФЛ и направляли его в бюджет. Сведения о таких суммарных выплатах и удержаниях и раскрываются в приложении 1 формы.
Форма 3-НДФЛ в 2020 году
Отчётность физических лиц на бланке 3-НДФЛ в 2020 году претерпела некоторые изменения. Эти доработки связаны и с подвижками в законодательстве, и с усовершенствованием Налоговой службой России самой формы декларации и её электронного формата. Рассказываем, какие изменения и нюансы необходимо иметь в виду в 2020 году при декларировании своих доходов и/или заявлении вычетов по НДФЛ.
Действующий бланк 3-НДФЛ в 2020 году вместе с электронным форматом и правилами заполнения по-прежнему закреплён приказом ФНС России от 24 декабря 2014 года № ММВ-7-11/671, но в новой редакции – приказа от 25 октября 2020 года № ММВ-7-11/822 (далее – Приказ № ММВ-7-11/822):
Изменения в декларации 3-ндфл за 2020 год по сравнению с декларацией 2020 года
- ИП, адвокаты, нотариусы и прочие лица, занимающиеся частной практикой, находящиеся на общем режиме налогообложения;
- физические лица, получившие доходы от продажи движимого или недвижимого имущества (например, автомобиля или квартиры), получившие подарки не от родственников, выигравшие лотерею, получившие доходы от сдачи в аренду имущества и так далее.
- На первой странице декларации (Титульном листе) убрали поля, относящиеся к адресу места жительства налогоплательщика;
- На всех страницах декларации изменились штрих-коды;
- На листе Д1 убрали поля, в которых ранее указывался остаток недополученного вычета, перешедший из декларации за предыдущий год;
- На листе Д1 теперь необходимо указывать кадастровый номер приобретенного объекта недвижимого имущества — при его указании, поле адреса местонахождения недвижимости можно не заполнять;
Как заполнить декларацию 3 НДФЛ на получение имущественного вычета за 2020 год: подробная инструкция
- 2,0 млн. рублей — когда происходит приобретение и строительство нового жилья. Но в пределах фактических расходов на приобретения. С 2014 года возврат можно оформлять на несколько объектов недвижимости, главное условие, чтобы их общая сумма не превышала установленного лимита. В этом случае физлицо может вернуть себе максимально 260,0 тыс. рублей уплаченного им НДФЛ.
- 3,0 млн. рублей — когда для приобретения объекта используется ипотека, предполагающая погашение процентов. Ограничение действует в отношении процентов, уплаченных после 2014 года. До этого периода можно было возвращать всю сумму процентов в полном объеме. Максимально физлицо сможет получить 390,0 тыс. рублей.
В настоящее время на каждого из совладельцев предоставляется вычет в процентном отношении к полной стоимости жилья, но не более 2 млн. рублей на одного человека. Например, два человека купили квартиру за 5 млн. рублей, доля каждого 50%. В денежном отношении доля каждого составляет 2,5 млн. рублей, но вычет будет каждому предоставлен только 2 млн. рублей.
Что такое код номера объекта в 3 ндфл
Источник: https://sibyurist.ru/bez-rubriki/chto-ukazyvat-v-d1-nomer-obekta-v-deklaratsii-3-ndfl-za-2019-god-chto-ukazyvat-051
Образец и пример заполнения Приложения 7 декларации 3-НДФЛ на имущественный вычет
Последнее обновление 2019-01-10 в 13:00
Если у вас имеются вопросы, вам нужна помощь, пожалуйста, звоните в бесплатную федеральную налоговую консультацию.
- Москва и область 8 (499) 577-01-78
- Санкт-Петербург и область 8 (812) 467-43-82
- Остальные регионы России 8 (800) 350-84-13 доб. 742
Что за приложение 7 появилось в новой форме декларации по подоходному налогу? Как его заполнить и с какими трудностями могут столкнуться граждане, подающие документы на имущественный вычет?
Как заполняется Приложение 7 декларации 3-НДФЛ: инструкция
В конце прошедшего года — за 3 дня до его конца — ФНС России анонсировала новую версию программы для заполнения формы 3-НДФЛ за 2018 год, а приказом от 3 октября № ММВ—7-11/569@ утвердила новый бланк самой декларации.
Скачать новый бланк вы можете отсюда.
Среди прочих изменений в форме — смена названий листов. Так, лист Д1, необходимый гражданам, получающим имущественный вычет, переименован в «Приложение 7». Этот лист и раньше вызывал затруднения при заполнении, особенно во второй и следующие года, когда переносятся остатки, а теперь, после изменений, гражданам нужно заново учиться его заполнять.
Порядок заполнения Приложения 7 в 3-НДФЛ зависит от того, первый ли год вы подаете форму на вычет или продолжаете получать его с прошлых лет. Если в 2019 году вы впервые подаете документы на возврат, то заполнить лист просто — по имеющимся документам на квартиру.
Если же вы получили возврат хотя бы за 1 год, то для дальнейшего заполнения вам потребуется декларация с прошлого года. А если вы сдаете для возврата по процентам — то заполнение требует еще большего внимания.
Важно! Если вы потеряли бланк за прошлый период, то узнать остаток вычета можно в ИФНС, но инспектор только назовет вам сумму, а получить дубликат старой декларации не получится.
Пример и образец заполнения Приложения 7 декларации 3-НДФЛ на имущественный вычет
Если у вас имеются вопросы, вам нужна помощь, пожалуйста, звоните в бесплатную федеральную налоговую консультацию.
- Москва и область 8 (499) 577-01-78
- Санкт-Петербург и область 8 (812) 467-43-82
- Остальные регионы России 8 (800) 350-84-13 доб. 742
Прежде чем заполнять лист, нужно знать, каким образом предоставляется возврат и какие сведения необходимы. Нюансы:
- вычет — это сумма, которая уменьшает базу обложения;
- база — сумма доходов, с которой взимается НДФЛ;
- вычет в виде возврата предоставляется по догоняющей схеме — весь календарный год вы платите НДФЛ с зарплаты, а в следующем году возвращаете сумму за все 12 месяцев;
- максимальный размер вычета за покупку — 2 000 000 рублей, за проценты — 3 000 000 рублей; следовательно, максимальный возврат за покупку — 260 000 (умножаем на 13%), а за проценты — 390 000 рублей;
- нельзя вернуть за год больше, чем заплатил, поэтому для заполнения приложения 7 нужна справка 2-НДФЛ с места работы.
Справка выглядит так:
Из нее вы узнаете, какую сумму НДФЛ уплатили за зарплату помесячно и всего за год.
Для заполнения листа нужны исходные данные.
Пример 1
Каратаев Платон купил квартиру за 2 500 000 рублей в 2018 году. Его зарплата в 2018 году составляла 50 000 рублей в месяц. Каратаев в первый раз подает документы на возмещение расходов.
База лица за год: 50 000 × 12 месяцев = 600 000.
НДФЛ за год: 600 000 × 0,13 = 78 000.
Максимальный вычет лица: 2 000 000, хотя он потратил 2 500 000. Но по ст.220 Налогового кодекса России можно использовать вычет в пределах 2 000 000. За год можно вернуть столько, сколько заплатил, значит, Каратаев вернет 78 000 и использует 600 000 от вычета.
Остаток, переходящий на новый год, составит: 2 000 000 — 600 000 = 1 400 000 рублей.
Механизм вычета: база за 2018 год составляла 600 000, из них был удержан и уплачен работодателем налог — 78 000. Каратаев подал документы в 2019 году и применил право на вычет.
Из базы вычитается сумма вычета (отсюда и название — вычитание из базы): 600 000 — 2 000 000, но база не может быть отрицательной и приравнивается нулю. После применения вычета ИФНС как бы производит перерасчет, и база становится нулевой.
Если база нулевая, то и налог нулевой, а значит, удержанная и уплаченная в прошлом году сумма — 78 000 — излишне уплаченная. Каратаев пишет заявление на возврат излишне уплаченной суммы, и ему их возвращают на указанный в заявлении счет.
Остаток вычета — 1 400 000 — он сможет использовать в 2020 году: вернет НДФЛ таким же способом, уплаченный и пересчитанный за 2019 год.
Как это выглядит на листе «Приложение 7»:
- Как и на всех страницах, строки ИНН и фамилии нужно заполнить, а также указать номер листа. В данном примере он пятый.
- Строка 010 — наименование. Код «2» — для квартиры, код «1» — для дома, код «3» — для комнаты, код «4» — для доли, есть коды и для других видов имущества.
- Строка 020 — признак плательщика. «01» — это собственник. «02» — супруг собственника. Есть коды для опекунов собственников и долевых совладельцев.
- Код номера объекта, строка 030. В приоритете кадастровый номер. Если его нет (квартира еще не поставлена на учет в Росреестре), то используется инвентаризационный номер. Если нет и его (дом не прошел ввод в эксплуатацию), то берется условный номер. При отсутствии и такового, выбирайте код «4».
- Сам номер записывается в строке 031. Взять кадастровый номер объекта недвижимости для декларации можно из договора покупки либо на сайте Росреестра.
- Сведения о местонахождении объекта, строка 032 в 3-НДФЛ. Адрес должен соответствовать базе ФИАС. Вы даже можете проверить соответствие на сайте ФИАС. Также адрес, разумеется, должен соответствовать договору купли-продажи.
- Строка 040. Писать в дате акта о передаче квартиры в 3-НДФЛ нужно тем, кто купил квартиру по ДДУ. А по обычным сделкам заполняется строка 050 — дата регистрации права собственности на квартиру, в 3-НДФЛ она нужна, т. к. с года регистрации гражданин имеет право на вычет. Если у вас доля в праве собственности на квартиру, в 3-НДФЛ заполняется строка 070.
- Строка 080 — ваши расходы на покупку. У Каратаева расходы составили 2 500 000, но максимально предъявить можно только 2 000 000, поэтому записывается такая сумма.
- Проценты записываются в строке 090 Приложения 7 в 3-НДФЛ. Максимум — 3 000 000. здесь указывается фактически уплаченная часть. Проценты предъявляются после возврата денег за покупку. Так что в первый раз эта строка не заполняется.
- Строка 140 — база обложения. Смотрите ее в справке 2-НДФЛ.
- Строка 150 Приложения 7 декларации 3-НДФЛ — часть используемого в текущем году вычета. Обычно равна базе или меньше ее (если расходы были меньше, например, куплена доля за 500 000, то и в строке 150 пишется 500 000), больше быть не может.
- Строка 170 3-НДФЛ Приложения 7 — остаток. Вычитаете из суммы строки 080 сумму строки 150: 2 000 000 — 600 000 = 1 400 000. Этот остаток вычета в декларации 3-НДФЛ переносится на будущие периоды.
Так заполняется лист в первый раз. Рекомендуется заполнять 2 экземпляра и сохранить один для себя, чтобы заполнять по нему следующую декларацию — в 2020-ом году.
Как узнать номер объекта для 3-НДФЛ?
Номер объекта 031 в декларации — это идентификационный номер квартиры. В строке 030 вы выбрали вид номера — кадастровый, инвентаризационный или условный, и должны записать его. По одному лишь адресу идентифицировать объект нельзя. Даже в договоре купли-продажи минимальная информация об имуществе — кадастровый номер и адрес.
Где посмотреть кадастровый номер:
- в договоре купли-продажи;
- если у вас нет договора, вы можете узнать номер купленного имущества на сайте Росреестра; в свободном доступе ведомство выдает справочную информацию о любых объектах недвижимости.
Как найти номер на сайте Росреестра:
- Откройте сайт.
- В сервисах выберите «Справочная информация… в режиме онлайн».
- Укажите адрес в поисковом окне. Обратите внимание, не нужно заполнять все графы фильтра.
- Проведите поиск. Выберите из результатов подходящую справку.
- Кадастровый номер будет указан в названии файла. А если открыть справку, вы найдете и другие сведения об имуществе.
Этот номер объекта записывается в строку 031 в 3-НДФЛ — сплошным рядом цифр. При отсутствии номера вообще (например, при ДДУ), строка не заполняется.
Итоги
- Правила заполнения Приложения 7 формы 3-НДФЛ такие же, как листа Д1 за прошлые периоды.
- Приложение 7 нужно заполнять, опираясь на договор покупки имущества, данные кадастрового учета и справки 2-НДФЛ.
- Если вы подаете документы на вычет не в первый раз, вам нужно знать использованные в прошлом остатки.
, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Если у вас имеются вопросы, вам нужна помощь, пожалуйста, звоните в бесплатную федеральную налоговую консультацию.
- Москва и область 8 (499) 577-01-78
- Санкт-Петербург и область 8 (812) 467-43-82
- Остальные регионы России 8 (800) 350-84-13 доб. 742
Источник: https://NalogBox.ru/nalogovye-vychety/3-ndfl/obrazets-i-primer-zapolneniya-prilozheniya-7-deklaratsii-3-ndfl-na-imushhestvennyj-vychet/

