
Расходы расшифровка косгу
Новые статьи КОСГУ. Как учесть доходы и расходы
Важно!До 15 апреля подтвердите основной вид экономической деятельности организации.Для этого подайте в территориальное отделение ФСС заявление и справку-подтверждение основного вида экономической деятельности.
Измененные коды КОСГУ по доходам
- Доходы от собственности. Доходы от собственности теперь учитывают по подстатьям 121–129 КОСГУ.
- Аренда. Если учреждение сдает имущество во временное владение и пользование или во временное пользование (операционную аренду), доходы учитывают по подстатье 121«Доходы от операционной аренды» КОСГУ. Отражают по этому коду только доходы от платы за пользование имуществом (арендную плату). Для доходов от условных арендных платежей есть подстатья 135 КОСГУ. Если учреждение получает доходы от неоперационной аренды, например доходы по договорам лизинга, такие поступления относят на подстатью 122 «Доходы от финансовой аренды» КОСГУ.
Как изменились КОСГУ по доходам
Новые подстатьи КОСГУ по расходам
1.Обесценение активов.
Когда стоимость имущества снижается больше, чем планировалось, или больше, чем составляет нормальный износ, проводят обесценение актива.
Справедливую стоимость объекта сопоставляют с его остаточной стоимостью и уменьшают на затраты на выбытие актива.
Это, например, затраты на демонтаж, предпродажную подготовку актива, на юридические услуги. Полученный результат будет убытком от обесценения актива.
В учете убыток от обесценения актива признается на годовую отчетную дату в размере не более остаточной стоимости этого актива (п. 15 стандарта «Обесценение активов»). Убытки учитывают по подстатье 274 «Убытки от обесценения активов» КОСГУ. Оформить операции по обесценению нужно бухгалтерской справкой (ф. 0504833).2. Прочие расходы
Статью 290 «Прочие расходы» КОСГУ детализируют, в ней появится шесть подстатей.
3. Налоги, пошлины и сборы
Налоги, которые включают в расходы, а также госпошлины и сборы, разного рода платежи в бюджеты всех уровней проводят теперь по подстатье 291 «Налоги, пошлины и сборы» КОСГУ.
В частности, это:
– налоги на добавленную стоимость и на прибыль;
– налог на имущество;
– земельный налог, в том числе в период строительства;
– транспортный налог;
– плата за загрязнение окружающей среды;
– государственные пошлины и сборы в установленных
законодательством РФ случаях.
Раньше такие суммы учитывали по статье 290 КОСГУ.
4. Штрафы
Если учреждению выписали штраф или начислили пени по налогам, сборам или взносам, их относят на подстатью 292 «Штрафы за нарушение законодательства о налогах и сборах, законодательства о страховых взносах» КОСГУ.
Штраф за нарушение законодательства о закупках либо за несвоевременную оплату контракта следует учитывать по подстатье 293 «Штрафы за нарушение законодательства о закупках и на рушение условий контрактов (договоров)» КОСГУ.
Прочие экономические санкции учитывают по одноименной подстатье 295 КОСГУ. По ней признают расходы, не отнесенные к подстатьям 292–294 КОСГУ. Например, пени за несвоевременную уплату кредита, который оформило в банке учреждение.
В Указаниях № 65н появится еще одна новая подстатья – 294 «Штрафные санкции по долговым обязательствам».
Но расходы по ней будут проводить только госорганы за несвоевременное погашение бюджетных кредитов или кредитов иностранных государств.
5. Иные расходы
Новый код в Указаниях № 65н – это подстатья 296 «Иные расходы» КОСГУ. По ней учитывают затраты, которые нельзя отражать по статьям 210–270 КОСГУ и подстатьям 291–295КОСГУ.
Какие расходы учитывать по подстатье 296 КОСГУ «Иные расходы»
Стипендии.Стипендии ученым, научным работникам, работникам организаций оборонно-промышленного комплекса, студентам, учащимся, аспирантам, докторантам, ординаторам Расходы за счет стипендиального фонда на социальную поддержку учащихся, студентов и аспирантов учебных заведений профессионального образования.Поощрения, премии, гранты.Поощрительные выплаты спортсменам – победителям и призерам спортивных соревнований Премии, гранты, компенсации, надбавки и иные выплаты физическим лицам. Например, выплата государственных премий, грантов в различных областях Выплаты тренерам и специалистам сборных команд за подготовку к олимпийским, паралимпийским, сурдлимпийским играм, чемпионатам мира и Европы Оплата труда школьников в трудовых отрядах.Вред, ущерб, издержки.Возмещение вреда гражданину или юрлицу, в результате незаконных действий либо бездействия органов власти, местного самоуправления либо их должностных лиц Возмещение морального вреда по решению суда Ежемесячная компенсация вреда, причиненного здоровью гражданина в результате ДТП, по решению суда Выплата компенсаций истцам по решениям Европейского суда по правам человека. Компенсация стоимости сносимых (переносимых) строений и насаждений. Возмещение собственникам участков, землепользователям, землевладельцам и арендаторам участков убытков, причиненных изъятием земельных участков, ограничением прав собственников либо ухудшением качества земель. Оплата судебных издержек, связанных с представлением интересов РФ в международных судебных и иных юридических спорах. Выплаты по решениям правительства, связанным с исполнением актов судебных органов иностранных государств.Сувениры, награды не для перепродажи.Покупка поздравительных открыток и вкладышей к ним. Покупка приветственных адресов, почетных грамот, благодарственных писем, дипломов и удостоверений лауреатов конкурсов для награждения и т. п. Покупка цветов и иной подарочной и сувенирной продукции.Иные расходы.Выплата суточных, средств на питание (при невозможности приобретения услуг по его организации) спортсменам и студентам при их направлении на различного рода мероприятия (соревнования, олимпиады, учебную практику и т. д.). Представительские расходы, прием и обслуживание делегаций. Возмещение истцам судебных издержек на основании вступивших в законную силу судебных актов. Взносы за членство в организациях, кроме членских взносов в международные организации. Компенсация расходов на проезд и проживание в жилых помещениях спортсменам и студентам при их направлении на различного рода мероприятия (соревнования, олимпиады, учебную практику и т. д.). Отчисление средств профсоюзным организациям на культурно-массовую и физкультурную работу. Приобретение и изготовление специальной продукции. Выплата суточных понятым, а также лицам, принудительно доставленным в суд или к судебному приставу-исполнителю.
Попробуйте сопровождение у профессионалов «Первого БИТа»бесплатно!
Если вы нуждаетесь в консультации и помощи квалифицированных специалистов, эксперты «Первого БИТа» помогут вам в решении любых задач.
Источник: https://zen.yandex.ru/media/id/5a85772d256d5c99049b018e/5abdee9c3dceb733d3dc505f
Как отражать расходы по КОСГУ в 2019 году
Любые изменения в бухгалтерском учете вызывают множество вопросов. Новый порядок применения КОСГУ, который действует с 1 января 2019 года, не просто усложнил работу бухгалтера, но и заставил его искать дополнительные разъяснения. Ответим на наиболее частые вопросы слушателей наших курсов в этой статье-шпаргалке.
Порядок применения КОСГУ утвержден Приказом Минфина России от 29.11.2017 № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления» (далее — Порядок № 209н). Порядок формирования и применения кодов бюджетной классификации Российской Федерации, их структура и принципы назначения — Приказом Минфина России от 08.06.2018 № 132н.
Как учитывать субсидии в 2019 году
Эта учетная операция касается любого бюджетного и автономного учреждения, поэтому рассмотрим ее подробнее с точки зрения ФСБУ «Доходы», который также действует с 2019 года.
Субсидии на финансовое обеспечение выполнения государственного (муниципального) задания
Доходы учреждения от поступления субсидий на финансовое обеспечение выполнения государственного (муниципального) задания по-прежнему учитываются по подстатье 131 КОСГУ.
Эти субсидии признаются в бухгалтерском учете доходами будущих периодов на дату возникновения права на их получение.
Доходы будущих периодов от субсидий на выполнение государственного (муниципального) задания признаются в бухгалтерском учете в составе доходов текущего отчетного периода по мере исполнения государственного (муниципального) задания. Об этом говорится в п. 54 ФСБУ «Доходы».
Учитывать субсидии на финансовое обеспечение выполнения государственного (муниципального) задания нужно следующим образом:
- на основании соглашения, заключенного с учредителем, начисляем доходы будущих периодов в сумме субсидий на выполнение государственного (муниципального) задания:
Дт 4 205 31 561 Кт 4 401 40 131
- в соответствии с отчетом о выполнении государственного (муниципального) задания зачисляем в доход текущего отчетного периода доходы будущих периодов:
Дт 4 401 40 131 Кт 4 401 10 131
Субсидии на иные цели
Согласно Порядку № 209н доходы от субсидии на иные цели отражаются по соответствующим подстатьям КОСГУ 152 «Поступления текущего характера бюджетным и автономным учреждениям от сектора государственного управления» и 162 «Поступления капитального характера бюджетным и автономным учреждениям от сектора государственного управления» (Письмо Минфина России от 21.03.2019 № 02-05-10/18947).
В чем же отличие поступлений текущего характера от поступлений капитального характера?
Поступления капитального характера — это инвестиции в основные средства и нематериальные активы, в том числе на капитальное строительство и приобретение объектов недвижимого имущества, реконструкцию, техническое перевооружение, приобретение машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря, отнесенного к основным средствам. Иными словами, приобретения от поступлений капитального характера проводим через счет 106 00 «Вложения в нефинансовые активы».
Обучение для бухгалтера
Профпереподготовка для главных бухгалтеров по новому профстандарту (код А,B,C)
Начать
Все остальные субсидии на иные цели — это поступления текущего характера. Например, целевая субсидия на проведение ремонта, даже капитального, относится к текущим поступлениям. Ведь расходы на осуществление любых видов ремонтных работ не приводят к увеличению стоимости основных фондов. Расчеты по доходам в виде субсидий на иные цели отражаем на счетах 5 205 52 000, 5 205 62 000.
В п. 40 ФСБУ «Доходы» говорится, что доходы от безвозмездных поступлений денежных средств (включая субсидии и гранты) или доходы от безвозмездно полученных иных активов, предоставленных на условиях при передаче актива, признаются в бухгалтерском учете в момент возникновения права на их получение в составе доходов будущих периодов от безвозмездных поступлений.
Если при передаче актива установлены условия его использования, отражаем такое поступление в составе доходов будущих периодов. Субсидии на иные цели недаром называются целевыми субсидиями: условия их использования прописаны в соглашении.
Субсидии на иные цели учитываем в 2019 году следующим образом:
- начисляем доходы будущих периодов в сумме субсидий на иные цели на основании соглашения, заключенного с учредителем:
Дт 5 205 52 561 (5 205 62 561) Кт 5 401 40 152 (5 401 40 162)
- начисляем доход текущего года по предоставленной субсидии на иные цели в соответствии с отчетом о достижении целевых показателей:
Дт 5 401 40 152 (5 401 40 162) Кт 5 401 10 152 (5 401 10 162)
Как учитывать добровольные пожертвования
Безвозмездные денежные поступления от физических и юридических лиц (за исключением сектора государственного управления и организаций государственного сектора) могут быть текущего и капитального характера — это подстатьи КОСГУ 155 и 165.
В Письме от 21.03.2019 № 02-05-10/18947В Минфин России разъяснил, что добровольные пожертвования от физических или юридических лиц в соответствии с пунктом 9.5.5 Порядка № 209н отражаются по подстатье 155 «Поступления текущего характера от иных резидентов (за исключением сектора государственного управления и организаций государственного сектора)».
Если возмещаем штатному сотруднику командировочные расходы или выдаем деньги под отчет на эти цели, то:
- суточные проводим по подстатье КОСГУ 212 «Прочие несоциальные выплаты персоналу в денежной форме»;
- расходы на проезд, проживание, иные согласованные расходы — по подстатье 226 «Прочие работы, услуги».
Если учреждение перечисляет средства контрагентам (приобретает билеты, оплачивает гостиницу), то:
- приобретение по договору билетов для командированного сотрудника, сервисные и комиссионные сборы при покупке авиа- и железнодорожных билетов (оплата багажа, сборы за пользование постельным бельем) проводим по подстатье КОСГУ 222;
- оплату гостиницы или найма жилого помещения по договору — по подстатье КОСГУ 226;
- оплату полиса медицинского страхования при загранкомандировке — по подстатье КОСГУ 227.
Сотрудник может направиться в командировку на служебном автомобиле. В этом случае:
- если возмещаем расходы работнику (например, на заправку автомобиля или автостоянку), то используем подстатью КОСГУ 226;
- если учреждение заключает договор с контрагентом, то заправка бензином должна проходить по подстатье 343, оплата автостоянки — по 226-й, ремонт автомобиля в служебной командировке — по 225-й.
Согласно ст. 168 ТК РФ работодатель обязан возмещать командированному сотруднику расходы по проезду, расходы по найму жилого помещения и суточные. Иные расходы работник может производить не самостоятельно, а с разрешения или ведома работодателя.
Изготовление проектной документации на пожарную сигнализацию, монтаж системы охраной и пожарной сигнализации
В 2019 году расходы на разработку проектной документации могут быть отнесены на подстатьи КОСГУ 228 «Услуги, работы для целей капитальных вложений» или 226 «Прочие работы, услуги».
По 228-й отражаем расходы на разработку проектной и сметной документации для строительства и реконструкции объектов нефинансовых активов (п. 10.2.8 Порядка № 209н). Проектная документация входит в состав обязательных документов для получения разрешения на строительство.
Если же объекта капвложений нет, то расходы на разработку проектной и сметной документации относим на подстатью 226.В соответствии с Порядком № 209н установка, приведение в состояние, пригодное к эксплуатации, и работа по модернизации единых функционирующих систем — охранной, пожарной сигнализаций, системы видеонаблюдения — отражаются по подстатье 228 КОСГУ.
Выполнение кадастровых работ
По подстатье 228 учитываем расходы, формирующие стоимость объектов нефинансовых активов при их приобретении, строительстве, модернизации, реконструкции, в том числе с элементами реставрации, техническом перевооружении, достройке, дооборудовании, изготовлении, такие как:
- инженерно-геодезические изыскания;
- выполнение кадастровых работ;
- технологическое присоединение.
Пусконаладочные работы
Согласно п. 3 Порядка 209н отражение расходов зависит от их экономического содержания:
- расходы некапитального характера, осуществляемые при эксплуатации объектов нефинансовых активов «под нагрузкой», проводим по подстатье КОСГУ 225 «Работы, услуги по содержанию имущества»;
- расходы капитального характера на оплату работ по комплексному опробованию и наладке смонтированного оборудования на объектах капитального строительства (в случае оплаты пусконаладочных работ «вхолостую») — по подстатье КОСГУ 228 «Услуги, работы для целей капитальных вложений».
Хозтовары, канцтовары, комплектующие для компьютерной техники, медицинские расходные материалы
- Приобретение хозяйственных и канцелярских товаров учитываем по подстатье КОСГУ 346 «Увеличение стоимости прочих оборотных запасов (материалов)»;
- расходы по приобретению комплектующих для замены составляющих частей компьютерной техники относим на подстатью 346 «Увеличение стоимости прочих оборотных запасов (материалов)»;
- расходы по приобретению автомобильных аптечек, а также санитарных сумок, перевязочных средств (ваты, марли, бинтов), шприцев, игл, катетеров, канюль для переливания, стерильных перчаток и прочих медицинских расходных материалов, антисептиков, дезинфицирующих материалов, систем, применяемых в медицинских целях, учитываем по подстатье 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях».
Ценные подарки, сувенирная продукция, ценности для награждения или дарения, БСО
Расходы на приобретение или изготовление ценных подарков, сувенирной продукции, ценностей для награждения или дарения, а также бланки строгой отчетности с 2019 года относим на подстатью КОСГУ 349 «Увеличение стоимости прочих материальных запасов однократного применения».
Эти материальные ценности, пока они находятся в местах хранения (складах), учитываем на счете 0 105 36 349.
Передачу бланков строгой отчетности сотруднику учреждения, который отвечает за их оформление и выдачу, отражаем на забалансовом счете 03 «Бланки строгой отчетности» до момента предоставления им документа, который подтверждает их выдачу (либо уничтожение испорченных бланков).
Одновременно стоимость БСО, выданных с мест хранения, списываем на расходы текущего финансового периода в Дт 0 401 20 272 «Расходы материальных запасов текущего финансового года».
В момент выдачи со склада ценных подарков, сувенирной продукции сотруднику учреждения, ответственному за организацию торжественного мероприятия, указанные материальные ценности отражаем на забалансовом счете 07 «Награды, призы, кубки и ценные подарки, сувениры» до момента их вручения.
Акт о вручении документально подтверждает выдачу ценных подарков и сувенирной продукции и является основанием для списания их стоимости на расходы текущего финансового периода в Дт 0 401 20 272 «Расходы материальных запасов текущего финансового года» (Письмо Минфина России от 26.04.
2019 № 02-07-07/31230).
Сейчас рассматривают изменения в Инструкцию № 157н. У бухгалтера появится возможность не ставить приобретенные ценные подарки и сувениры за баланс на счет 07, а сразу списывать их стоимость в расходы. Для этого ответственное лицо должно подать документы, подтверждающие одновременное приобретение и вручение подарков и сувениров.
Медали для награждения
В соответствии с требованиями Порядка № 209н операции по приобретению медалей в целях награждения (дарения) отражаем по подстатье КОСГУ 349 «Увеличение стоимости прочих материальных запасов однократного применения».
Покупка бутилированной питьевой воды
С бутилированной водой в 2019 году не все так просто:
- если мы покупаем воду для обеспечения питанием, например, детей в дошкольных учреждениях или больных в медицинских организациях, в которых есть система централизованного питьевого водоснабжения и вода соответствует санитарным нормам, отражаем расходы по подстатье 342 КОСГУ;
- если у учреждения нет функции обеспечения питанием, но есть централизованное питьевое водоснабжение и вода соответствует санитарным нормам, расходы относим на подстатью 346;
- если у организации нет централизованного питьевого водоснабжения или ей выдано заключение о непригодности воды, используем подстатью 349.
Приобретение электрических лампочек
Разъяснения есть в Письме Минфина от 26.04.2019 № 02-08-10/31403:
- приобретение лампочек в целях работ, не связанных с капитальными вложениями, учитываем по подстатье КОСГУ 44 «Увеличение стоимости строительных материалов»;
- в целях строительно-монтажных работ, связанных с капитальными вложениями, — по подстатье 347 «Увеличение стоимости материальных запасов для целей капитальных вложений»;
- для обеспечения выполнения функций учреждения, не связанных с проведением строительно-монтажных работ, — по подстатье 346 «Увеличение стоимости прочих оборотных запасов (материалов)».
«Молоко за вредность», которое неплохо бы уже выдавать и бухгалтеру
По подстатье КОСГУ 214 «Прочие несоциальные выплаты персоналу в натуральной форме» отражаем:
- приобретение молока или других равноценных пищевых продуктов для бесплатной выдачи работникам, занятым на работах с вредными условиями труда;
- компенсационную выплату этим работникам в размере, эквивалентном стоимости указанных продуктов.
Подробнее об изменениях в КОСГУ и новых требованиях к ПФХД можно узнать из вебинара Контур.Школы.
Источник: https://School.Kontur.ru/publications/1681
Расшифровка КОСГУ: подстатья 226
Для регулирования бюджетного процесса РФ и учета бюджетных потоков используют КБК. КБК имеет двадцатизначную структуру с 1 по 20-й разряд. Место с 18 по 20-й разряд в структуре КБК занимает КОСГУ. В статье пойдет речь о КОСГУ, а именно о его подстатье 226.
В бюджетном учете учреждений все операции по доходам и расходам распределяются на основании классификации по КОСГУ. Указанный классификатор необходим в бухгалтерии при формировании учетной политики организации, для того, чтобы в полном объеме учитывать информацию о проведенных операциях.
Данная классификация установлена приказом Минфина РФ от 01.07.2013 г. № 65н. Такой учет используется непосредственно в сфере госуправления.
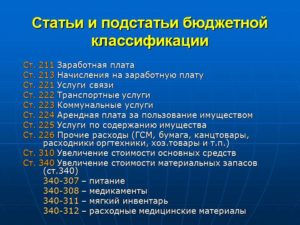
Конструктивно классификатор состоит из восьми групп кодов. Группа, в свою очередь, включает в себя статью, а статья имеет подстатью. Ниже рассмотрим названные группы подробней.
- К первой группе относятся операции по доходам – код 100. В неё входят подстатьи от 110 до 180, сюда отнесены все виды доходов, которые имеются у организации. К подстатье 110, например, относятся все доходы от налогов. К 120 подстатье относится прибыль от собственности (аренда и т.д.). К 130 относится прибыль от оказанных услуг. И другие подстатьи.
- Ко второй группе относятся расходные операции организации – код 200. Код имеет подгруппы с 211 по 290. Здесь группируются операции по зарплате, выплате пособий, пенсий, выплачиваемых организаций, плата за аренду и многое другое.
- К третьей группе относятся поступления активов, не относящихся к финансовым – код 300. Указанные активы могут быть как производственными, так и непроизводственными. Группа детально состоит из подстатей 310–340. Сюда входят поступления от увеличившейся стоимости имущества организации, от увеличения стоимости по содержанию ПО и БД и т.д.
- К четвертой группе относится выбытие активов, которые не относятся к финансовым – это код 400. Эта группа включает в себя 410–440 подстатьи. Если уменьшилась стоимость имущества предприятия, возмещение ущерба и т.д.
- К пятой группе относится поступление финансовых активов – код 500. Группа имеет подгруппы 510–550. Сюда относятся поступления от акций, векселей, увеличение остатков по кредитам и другое.
- К шестой группе относится выбытие финансовых активов – код 600, который состоит из 610–650 статей, регламентирующих выбытие активов.
- К седьмой группе относится увеличение обязательств – код 700, состоящий из 710–720 подгрупп. Здесь речь идет об увеличении долгов организации.
- К восьмой группе относится уменьшение обязательств – код 800. Он состоит, в свою очередь, из подстатей 810 и 820, и входят сюда операции по уменьшению различных долговых обязательтв.
К примеру, код 200 – расходы, содержит статью 220, к которой относится оплата работ и услуг. Статья 220 состоит из подстатей 221-226. В совокупности подстатьи 221–226 включают оплату различных услуг и работ по договорам и контрактам.
Остановимся подробнее на подстатье 226, в которой отражены прочие работы и услуги.
Подстатья 226 «Прочие работы, услуги»
В этой подстатье содержатся расходы организации, по заключенным договорам, которые не учитываются при оплате по статьям 221-225 КОСГУ.
Перечень работ и услуг, входящих в подстатью 226
Подстатья 226 также имеет отдельные элементы.
Например, к элементу 226.1 относятся научно-исследовательские, опытно-конструкторские, опытно-технологические, геологоразведочные работы, услуги по типовому проектированию, проектные и изыскательские работы.
Элемент 226.2 содержит перечень работ по монтажу.
Элемент 226.3 регламентирует услуги по различным видам страхования (это может быть ОСАГО, личное страхование, страхование военнослужащих, предусмотренное специальным законодательством, страхование судей, депутатов и прочее).
В элементе 226.4 рассмотрены услуги в области компьютерных технологий, связанных с программным обеспечением, справочно-информационными системами (в качестве примера, можно привести приобретение услуг справочно – правовых систем).Полиграфические услуги отражены в элементе 226.5, сюда можно отнести изготовление бланков, различных учетных журналов, иные полиграфические услуги.
226.6 – это медуслуги (проведение медосмотров, предрейсовый осмотр водителей и т.д.).
Иные, отражены в элементе 226.7, к ним относятся:
- инкассация;
- работы по демонтированию объектов (снос строений и т.д.);
- реклама;
- госэкспертиза проектной документации;
- оплата услуг по строительному контролю;
- охранные услуги;
- оформление подписки;
- подача объявлений в газету;
- курьерская доставка;
- оплата услуг рейтинговых агентств;
- оплата найма помещений в командировках;
- услуги платных стоянок;
- плата за инвентаризацию и паспортизацию имущества организации;
- погрузо — разгрузочные работы;
- утилизация ТБО;
- оказание услуг по разработке документации для проведения торгов;
- услуги банков, кредитных организаций;
- нотариус;
- оплата различных курсов для специалистов;
- прочее.
Перечень прочих работ и услуг, указанный в подстатье 226 является открытым, бухгалтеру необходимо это помнить при отнесении тех или иных расходов на соответствующую статью и подстатью.
На практике порой не всегда можно разобраться с отнесением той или иной операции к соответствующей подстатье.
Например, непросто порой разграничить подстатью 226 от подстатьи 224 и 225, поскольку по всем этим подстатьям проходят операции по использованию и содержанию имущества.
И здесь играет роль, профессиональные навыки и умения того или иного специалиста – бухгалтера.
Расходование бюджетных средств по кодам КОСГУ, не соответствующим их целевому содержанию, может быть расценено как нецелевое расходование таких средств, в соответствии с нормами Бюджетного кодекса РФ, поэтому на практике бухгалтерии необходимо знать мнение проверяющих органов, а также мнения суда по данному вопросу.
Источник: https://urist7.ru/drugoe/kosgu-podstatya-226.html
Статья 226 КОСГУ: расшифровка
КОСГУ представляет собой систему операций, имеющих место при реализации полномочий в бюджетных организациях, в непосредственной связи с их экономическим направлением.
Коды бюджетной классификации на практике используют при формировании и функционировании бюджетных отношений и проведении хозяйственных операций муниципальными, бюджетными, казёнными и автономными организациями.
К ним относятся младшие дошкольные учреждения, школы, институты, центры социального обслуживания, департаменты труда и социального развития.
На код по под статьей двести двадцать шесть именуемый « прочие работы и услуги» рекомендуется относить расходную деятельность бюджетных и казённых учреждений и организаций по осуществлению различных работ, оказание разнообразных услуг, которые не могут быть включены в такие под статьи, как : 221,222, 223,224 и 225
Перечень работ, учитываемых статьей 226
- Осуществление измерений необходимых в археологических исследованиях;
- Выяснение состояния по определённым параметрам инженерных сооружений;
- Осуществление мероприятий по разделению наделов и установлению границ;
- Типовые проектировочные работы;
- Мероприятия по разработке ПСД на нужды строительных, реконструкции и ремонтных работ объектов бюджетных и муниципальных учреждений;
- Обустройство охранной и пожарной сигнализаций, установка кнопки тревожного реагирования, а также мероприятия по усовершенствованию данных устройств;
- Мероприятия, носящие пусконаладочный характер;
- Монтажные работы оборудования;
- Мероприятия по страхованию личного имущества граждан, их жизни и здоровья;
- Покупка лицензий на компьютерное содержание организаций;
- Модернизация информационных электронных баз различных данных;
- Мероприятия по защите баз содержащих важные сведения;
- Работы, направленные на подсоединение к инженерным сетям с целью повышения электромощности;
- Работы по подготовке к проведению торгов, заключающихся в мероприятиях по разработке документаций на конкурс, опубликования информации о месте проведения торгов, направления приглашений на участие в конкурсе.
Перечень услуг, относимых в бухгалтерском учёте казённых учреждений на двести двадцать шестой КОСГУ
- Услуги, обеспечивающие неприкосновенность электронного документального оборота организации с применением Крипто-про;
- Различный набор услуг и работ типографского характера, такие как переплёт документов;
- Ксерокопирование документации;
- Услуги медицинской направленности, а так же работы по поддержанию на должном уровне исполнения санитарных норм;
- Проведение диспансеризационных мероприятий и услуг, сдача различных анализов;
- Платные эпидемиологические услуги.
Прочие работы и услуги
- Покупка, а также изготовление БСО;
- Работы по проведению госэкспертизы проектных документов, выполнение контроля над строительным процессом;
- Охранные услуги всех видов, согласно заключённым договорам;
- Услуги инкассаторских фирм;
- Подписные мероприятия различных печатных выпусков, в том числе для публичных библиотек;
- Опубликование газетных объявлений и анонсов;
- Организация мероприятий, реализующих набор услуг по курьерской доставке;
- Мероприятия и услуги по размещению рекламных продуктов;
- Услуги, предоставляемые агентами по операциям с бюджетными обязательствами государственного и муниципального сектора управления;
- Услуги, оказываемые международными агентствами по присвоению и поддержке кредитного положения России;
- Расходные мероприятия, направленные на оплату договорных отношений, сутью которых является предоставление услуг по осуществлению руководства практическими занятиями студентов, проходящих образовательный процесс, имеющий высшую профессиональную направленность;
- Оплата расходов, связанных с проживанием в жилых домах при нахождении в служебных командировках, прохождении производственной практики;
- Мероприятия, направленные на выделение парковочных мест для служебных машин;
- Услуги, заключающиеся в хранении недвижимого имущества, переведённого во владение, а также бесхозно брошенных построек;
- Оказание инвентаризационных и паспортных услуг в отношении административных зданий и прочих фондов;
- Мероприятия отгрузочные и складские услуги в отношении нефинансовых активов организаций;
- Услуги по утилизации, а также захоронению вредных выбросов;
- Услуги связанные с резервированием местоположений в коллекторах для обустройства имущественных объектов организации;
- Услуги нотариальных контор;
- Услуги по художественному и оформительскому сопровождению, монтажные и демонтажные услуги, упаковка выставочных образцов, а также мероприятия по загрузке и разгрузке материала;
- Рабочие моменты связанные с организацией участия в выставочных акциях, конференциях, форумных обсуждениях, семинарах, совещательных советах, тренингах, соревнованиях ;
- Оказание услуг направленных на осуществление оплаты различного рода компенсаций, которые напрямую переплетаются с деятельностью депутатов в законодательной палате, для которых правительственный вид рабочего процесса не является основным;
- Оплата услуг присяжных заседателей, народных представителей, которые непосредственно участвуют в судебных процессах, а также выплаты адвокатам в законодательном порядке в полном согласии с Конституцией РФ;
- Набор услуг по передаче денежных авторских вознаграждений исполнителям, которые обладают уникальными правами на использование произведений, при организации театральных представлений.
В итоге можно сказать, что современный бюджетный учёт текущих расходов и услуг как у главных распорядителей средств местных и областных бюджетов, так и в подведомственных учреждениях и организациях осуществляется по по статье 226.
Неверное отнесение тех или иных расходов по статьям КОСГУ может привести к нецелевому использованию средств бюджета и повлечь за собой административное наказание.
| Наши статьи рассказывают о типовых способах решения юридическихвопросов, но каждый случай носит уникальный характер.Если вы хотите узнать, как решить именно Вашу проблему —обращайтесь в форму обратной связи (ниже) или онлайн-консультанта справа →Это быстро и бесплатно! Или звоните нам по телефонам (круглосуточно):Если вы хотите узнать, как решить именно Вашу проблему — позвоните нам по телефону.Это быстро и бесплатно! |
Источник: https://pozvoniuristu.ru/business/statya-226-kosgu.html
Косгу 226 расшифровка 2020

Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Косгу 226 расшифровка 2020». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Если на услуги подключения электроэнергии или электромонтажные работы оформили отдельный договор – это подстатья КОСГУ 226 «Прочие работы, услуги». В бюджетном учете учреждений все операции по доходам и расходам распределяются на основании классификации по КОСГУ.
V «Классификация сектора государственного управления» Указаний № 65н. Они связаны, прежде всего, с вступлением в силу федеральных стандартов бухгалтерского учета для организаций государственного сектора «Основные средства», «Аренда», «Обесценение активов».
Косгу 225 и 226 расшифровка 2020 для казенных учреждений
Расскажем, как расшифровать в 2020 году КОСГУ 225 и КОСГУ 226, а также отнести расходы на верную подстатью, например, шиномонтаж, заправку картриджей и др. С 2020 года вступила в силу с новым порядком применения КОСГУ.
В 2020 году в соответствии с Инструкцией 209н подстатья 226 КОСГУ «Прочие работы, услуги» является одной из наиболее обширных по типам расходов. По КОСГУ 226 в учете отражают работы и услуги, которые нельзя к подстатьям 221-225, 227-229:
Косгу 226 2020 год расшифровка
- прибыль от административных платежей, штрафов и всевозможных санкций;
- прибыль из бюджета в соответствии с нормами законов по сборам и налогообложению;
- прибыль от эксплуатации какого-либо имущества, принадлежащего государству;
- прибыль от предоставления оплачиваемых услуг или проведения каких-либо работ;
- безвозмездные перечисления от других участников бюджетной системы и компаний не из России;
226 статья расходов бюджета расшифровка 2020
- подписка на периодические издания,
- услуги типографии,
- информационные услуги,
- медицинские услуги,
- организацию питания,
- другие работы и услуги.
- авторские вознаграждения,
- проектные, конструкторские и прочие подобные работы,
К уже имеющимся добавлены новые подстатьи: 12A «Доли в прибылях (убытках) объектов инвестирования», 12K «Доходы от концессионной платы», 12T «Доходы от простого товарищества». Кроме того, скорректированы пояснения к новым и старым подстатьям.
КОСГУ-2020: учитываем новшества
отнесение к социальным пособиям и компенсациям персоналу выплат, связанных с социальными рисками, такими как болезнь, утрата постоянного заработка, которые могут негативно сказаться на имущественном положении;
: Кэк эквайренговых операций в 2020г
Статья 120 «Доходы от собственности»
Ежемесячные компенсационные выплаты в размере 50 руб. сотрудникам (работникам), находящимся в отпуске по уходу за ребенком до достижения им возраста трех лет, назначаемые и выплачиваемые в соответствии с Постановлением Правительства РФ от 03.11.1994 № 1206 «Об утверждении порядка назначения и выплаты ежемесячных компенсационных выплат отдельным категориям граждан»
— мягкого инвентаря, в том числе, имущества, функционально ориентированного на охрану труда и технику безопасности, гражданскую оборону (специальной одежды, специальной обуви и предохранительных приспособлений (комбинезонов, костюмов, курток, брюк, халатов, полушубков, тулупов, различной обуви, рукавиц, очков, шлемов, противогазов, респираторов, других видов специальной одежды);
В соответствии с Порядком № 209н к выплатам (пособиям и компенсациям) в натуральной форме относятся оплата товаров, работ, услуг, предоставленных работникам (населению), а также компенсация (возмещение) их расходов на приобретение товаров, работ и услуг.
Так, например, компенсация расходов на оплату проезда и провоза багажа к месту использования отпуска и обратно для лиц, работающих в районах Крайнего Севера и приравненных к ним местностях, и членов их семей относится к прочим несоциальным выплатам персоналу в натуральной форме.Она отражается в 2020 году по подстатье 214 «Прочие несоциальные выплаты персоналу в натуральной форме» КОСГУ, поскольку данная выплата:
Подстатья 226 Прочие работы, услуги.
— пусконаладочные работы «вхолостую» (расходы капитального характера на оплату работ по комплексному опробованию и наладке смонтированного оборудования на объектах капитального строительства, осуществляемые в рамках бюджетных инвестиций);
- возмещение сотрудникам организации расходов, связанных со служебными командировками (проезд, транспорт);
- возмещение сотрудникам организации расходов на прохождение медицинского осмотра;
- компенсация за содержание служебных собак по месту жительства;
- компенсация стоимости вещевого имущества;
- расходы бюджетов территориальных фондов обязательного медицинского страхования, связанные с направлением страховым компаниям средств на ведение дел по обязательному медицинскому страхованию;
- представительские расходы, прием и обслуживание делегаций;
- оплата судебных издержек, связанных с представлением интересов Российской Федерации в международных судебных и иных юридических спорах;
- выплата суточных, а также денежных средств на питание, компенсация расходов на проезд и проживание в жилых помещениях спортсменам и студентам при их направлении на различного рода мероприятия.
С 2020 года отражение некоторых кодов расходов поменялось и многие контрактные управляющие, сейчас путаются, по какому коду КОСГУ заключить контракт на поставку бутилированной воды или закупить офисную бумагу. Для этого Минфин РФ разработал методические рекомендации по применению новых КОСГУ.
Подстатья 349 «Увеличение стоимости прочих материальных запасов однократного применения»
Теперь давайте разберемся кто же должен закупать товары, работы и услуги по новым правилам применения КОСГУ? Это такие получатели бюджетных средств как: ГРБС, то есть главные распорядители бюджетных средств, бюджетные, автономные и казенные учреждения.
Действующий с 1 января 2020 г. порядок применения статей группы 100 «Доходы» сохраняет порядок применения кодов КОСГУ в 2020 г. Порядок применения дополнен отдельными особенностями, связанными с реализацией новой терминологии и применением учреждениями федеральных стандартов, в том числе ФСБУ «Доходы».
Расшифровка косгу 226 в бюджетных учреждениях с 2020 года
Указанные активы могут быть как производственными, так и непроизводственными. Группа детально состоит из подстатей 310–340. Сюда входят поступления от увеличившейся стоимости имущества организации, от увеличения стоимости по содержанию ПО и БД и т.д.
Методические рекомендации Минфина по применению нового порядка КОСГУ
Минфин подготовил сопоставительную таблицу кодов видов расходов классификации расходов бюджетов и кодов КОСГУ, применяемых с 1 января 2020 года.
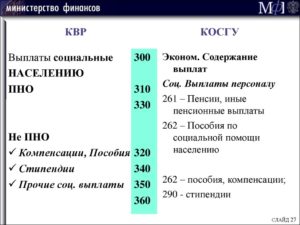
О грядущих изменениях – в материале «»Таблица соответствия видов расходов классификации расходов бюджетов и статей (подстатей) КОСГУ, относящихся к расходам бюджетов, применяемая начиная с 1 января 2020 года Вид расходов КОСГУ Примечания Код Наименование Код Наименование 100 Расходы на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами 110 Расходы на выплаты персоналу казенных учреждений 111 Фонд оплаты труда учреждений 211 Заработная плата 266 Социальные пособия и компенсации
В соответствии с Порядком № 209н к выплатам (пособиям и компенсациям) в натуральной форме относятся оплата товаров, работ, услуг, предоставленных работникам (населению), а также компенсация (возмещение) их расходов на приобретение товаров, работ и услуг.
Так, например, компенсация расходов на оплату проезда и провоза багажа к месту использования отпуска и обратно для лиц, работающих в районах Крайнего Севера и приравненных к ним местностях, и членов их семей относится к прочим несоциальным выплатам персоналу в натуральной форме.Она отражается в 2020 году по подстатье 214 «Прочие несоциальные выплаты персоналу в натуральной форме» КОСГУ, поскольку данная выплата:
Косгу 226 Расшифровка В 2020 Году
- К первой группе относятся операции по доходам – код 100. В неё входят подстатьи от 110 до 180, сюда отнесены все виды доходов, которые имеются у организации. К подстатье 110, например, относятся все доходы от налогов. К 120 подстатье относится прибыль от собственности (аренда и т.д.). К 130 относится прибыль от оказанных услуг. И другие подстатьи.
- Ко второй группе относятся расходные операции организации – код 200. Код имеет подгруппы с 211 по 290. Здесь группируются операции по зарплате, выплате пособий, пенсий, выплачиваемых организаций, плата за аренду и многое другое.
- К третьей группе относятся поступления активов, не относящихся к финансовым – код 300.
Указанные активы могут быть как производственными, так и непроизводственными. Группа детально состоит из подстатей 310–340. Сюда входят поступления от увеличившейся стоимости имущества организации, от увеличения стоимости по содержанию ПО и БД и т.д.
- К четвертой группе относится выбытие активов, которые не относятся к финансовым – это код 400.
Эта группа включает в себя 410–440 подстатьи. Если уменьшилась стоимость имущества предприятия, возмещение ущерба и т.д.
- К пятой группе относится поступление финансовых активов – код 500. Группа имеет подгруппы 510–550. Сюда относятся поступления от акций, векселей, увеличение остатков по кредитам и другое.
- К шестой группе относится выбытие финансовых активов – код 600, который состоит из 610–650 статей, регламентирующих выбытие активов.
- К седьмой группе относится увеличение обязательств – код 700, состоящий из 710–720 подгрупп. Здесь речь идет об увеличении долгов организации.
- К восьмой группе относится уменьшение обязательств – код 800. Он состоит, в свою очередь, из подстатей 810 и 820, и входят сюда операции по уменьшению различных долговых обязательтв.
Новый порядок применения КОСГУ в 2020 году
- 352 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным сроком полезного использования»;
- 353 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с определенным сроком полезного использования».
Отнесение расходов зависит от того, для каких целей используют услуги автовышки. Как правило, такой транспорт привлекается для каких-то работ, связанных с содержанием имущества. Например, для починки крыши или обслуживания столбов освещения, находящихся в оперативном управлении учреждения.
Поэтому расходы на услуги автовышки относите на КОСГУ 225.
Оплата проезда детей, находящихся в трудной жизненной ситуации, и сопровождающих группы детей лиц к месту отдыха и обратно, а также возмещение сопровождающим детей лицам расходов на проживание и питание по установленным законодательством нормам 263 «Пособия по социальной помощи населению в натуральной форме» – в части оплаты проезда соответствующей категории детей
Услуги автовышки
Этот список также можно дополнить муниципальными законодательными актами, так как многие бюджетные предприятия и организации финансируются именно из местных бюджетов и контролируются соответственно ими же.
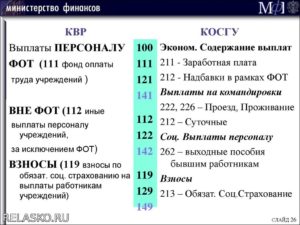
По виду расходов 112 на основании Указаний № 171н отражался показатель «Иные выплаты персоналу, за исключением фонда оплаты труда», а по Указаниям № 65н – «Иные выплаты персоналу казенных учреждений, за исключением фонда оплаты труда».
Статья 226 косгу расшифровка 2020
- расходы по КВР 242 не предусмотрены Бюджетной сметой;
- расходы по КВР 242 не согласованы с Планом информатизации, принятым с учетом документов, разработанных уполномоченным органом в сфере ИКТ (Минкомсвязи России);
- Финансовым органом субъекта РФ не принято решение об использовании КВР 242 (для получателей средств местного бюджета).
Какие КВР и КОСГУ использовать для госзакупок
Оплата коммунальных услуг по предоставлению твердого топлива при наличии печного отопления и оплата договоров на поставку твердого топлива 223 «Коммунальные услуги» – в части оплаты договоров на оказание коммунальных услуг, вкл.
При этом в первую очередь государственному органу необходимо обеспечить согласование с Минкомсвязи мероприятий, относящихся к эксплуатации информационных систем и информационно-телекоммуникационной инфраструктуры.
Источник: https://baiksp.ru/ispolnitelnoe-proizvodstvo/kosgu-226-rasshifrovka-2019

