
Выезд мастера на объект заказчика косгу в 2020 году
Списание компьютеров и оргтехники в бюджетных учреждениях в 2020 году
О том, к какой амортизационной группе в целях исчисления налоговой базы по налогу на прибыль относится компьютер, мы рассказывали в нашей консультации. А какой срок полезного использования ноутбука или стационарного компьютера установить в бухгалтерском учете и как при этом рассчитать норму амортизации компьютера, расскажем в данном материале.
Какой СПИ у компьютера в бухучете
Напомним, что в бухгалтерском учете срок полезного использования (СПИ) основных средств (ОС) устанавливается организацией самостоятельно с учетом следующих факторов (п. 20 ПБУ 6/01 ):
- ожидаемый срок использования в соответствии с ожидаемой производительностью или мощностью;
- ожидаемый физический износ, который зависит от режима эксплуатации, естественных условий, влияния агрессивной среды и системы проведения ремонта;
- нормативно-правовые и другие ограничения использования объекта.
На практике для сокращения различий между данными бухгалтерского и налогового учета срок полезного использования устанавливается по аналогии с налоговым учетом на основании Классификации основных средств, включаемых в амортизационные группы (Постановление Правительства от 01.01.2002 № 1). Ведь бухгалтерское законодательство не содержит запрета на использование такой Классификации.
А учитывая, что амортизация начисляется в течение срока полезного использования, то можно сказать, что срок амортизации компьютера — свыше 2 лет до 3 лет включительно.
При этом такой срок может быть установлен не только для компьютеров, но и иного аналогичного оборудования. Это значит, что этот же срок амортизации компьютерной техники может быть установлен и для принтеров, серверов, сетевого оборудования, локальных вычислительных сетей и т.д.Напомним, что если стоимость компьютера в бухучете не более 40 000 рублей, он может вообще не признаваться объектом ОС и, соответственно, не амортизироваться, а единовременно списываться на расходы в составе МПЗ (п. 5 ПБУ 6/01 ). В налоговом учете объекты не дороже 100 000 рублей должны учитываться как материалы. Это обязанность, а не право организации (п. 1 ст. 256 НК РФ).
Пример расчета амортизации
Приведем пример расчета амортизации ноутбука при использовании наиболее распространенного метода в бухгалтерском и налоговом учете – линейного.
Так, срок амортизации ноутбука первоначальной стоимостью 138 000 рублей установлен равным 25 месяцев. Учитывая такой срок эксплуатации ноутбука, при начислении амортизации ежемесячно на расходы организации будут относиться 4% его первоначальной стоимости (1 / 25 *100%).
Поэтому на систематической основе в учете организации будет признаваться ежемесячная амортизация в размере 5 520 рублей (138 000 * 0,04).
Учет программного обеспечения в бюджетном учете в 2019 году
| Статью подготовила специалист по международным стандартам финансовой отчетности Меликова Мария Марковна. Связаться с автором |
Вернуться назад на Бюджетный учет 2019
Порядок бухгалтерского (бюджетного) учета в учреждениях регулируется:
• В казенных учреждениях — Инструкцией, утв. приказом Минфина РФ № 162н (далее – Инструкция № 162н);
• В бюджетных учреждениях — Инструкцией, утв. приказом Минфина РФ № 174н (далее — Инструкция № 174н);
• В автономных учреждениях — Инструкцией, утв. приказом Минфина России № 183н (далее – Инструкция № 183н).
Вместе с тем бухгалтерский (бюджетный) учет в госучреждениях регулируется Инструкцией, утв. приказом Минфина РФ № 157н (далее — Инструкция № 157н), которая является общей для любого типа учреждений.
В соответствии с Указаниями, утв. приказом Минфина РФ № 65н, расходы на приобретение неисключительных (пользовательских), лицензионных прав на программное обеспечение относятся на подстатью 226 «Прочие работы, услуги» КОСГУ.
В соответствии с учетной политикой учреждения расходы на приобретение программного обеспечения (ключей защиты) могут относиться:
• На финансовый результат текущего финансового года. При этом, в бюджетных и автономных учреждениях расходы на приобретение программных продуктов могут использоваться при формировании себестоимости готовой продукции, выполняемых работ, оказываемых услуг.
• На расходы будущих периодов.
Согласно п. 295 Инструкции № 157н финансовый результат текущей деятельности учреждения отражается по счету 401 20 «Расходы текущего финансового года».
В бюджетных и автономных учреждениях расходы на приобретение программных продуктов, в случае их отнесения на формирование себестоимости готовой продукции, выполняемых работ, оказываемых услуг, отражаются в корреспонденции со счетом 109 00 «Затраты на изготовление готовой продукции, выполнение работ, услуг» (п. 134 Инструкции № 157н).
Для учета сумм расходов, начисленных учреждением в отчетном периоде, но относящихся к будущим отчетным периодам, применяется счет 401 50 «Расходы будущих периодов» (п. 302 Инструкции № 157н).
Порядок отнесения расходов по приобретению программных продуктов (ключей защиты) на расходы текущего финансового года (формирование себестоимости готовой продукции, выполняемых работ, оказываемых услуг) или на расходы будущих периодов зависит от порядка предоставления поставщиком первичной документации.
В данном случае возможно 2 варианта:
1.
Если поставщик предоставляет акт об оказании услуг (товарную накладную) ежемесячно (либо с какой-либо другой периодичностью), то учреждение может относить данные расходы на финансовый результат текущего финансового года (формирование себестоимости готовой продукции, выполняемых работ, оказываемых услуг). На основании п.п. 102, 111 Инструкции № 162н, п.п. 128, 73 Инструкции № 174н, п.п. 138, 73 Инструкции № 183н в таком случае оформляются следующие бухгалтерские записи:
• Дебет 0.109.00.226 (0.401.20.226) Кредит 0.302.26.730 – отражены расходы на приобретение программного обеспечения (ключей защиты);
• Дебет 0.302.26.830 Кредит 0.201.11.610 (1.304.05.226), одновременно увеличение забалансового счета 18 (КОСГУ 226) к счету 201.11 – оплачена кредиторская задолженность.
2. Если же поставщик предоставляет акт об оказании услуг (товарную накладную) сразу на весь период действия договора, то учреждение может отнести данные операции на расходы будущих периодов.
Расходы будущих периодов необходимо списывать на финансовый результат текущего финансового года (формирование себестоимости готовой продукции, выполняемых работ, оказываемых услуг) равномерно в течение периода, к которому такие расходы относятся. Порядок списания устанавливается учетной политикой учреждения.
Например, в течение года учреждение может списывать расходы будущих периодов ежемесячно в размере 1/12 от стоимости договора (при условии, что договор заключен на 1 год), либо ежеквартально в размере 1/4 от стоимости договора.В таком случае, на основании п.п. 124, 111 Инструкции № 162н, п.п. 160, 73 Инструкции № 174н, п.п. 188, 73 Инструкции № 183н учреждение оформляет следующие бухгалтерские записи:
• Дебет 0.401.50.226 Кредит 0.302.26.730 – отнесены затраты на приобретение программного обеспечения (ключей защиты) на расходы будущих периодов;
• Увеличение забалансового счета 01 – отражено поступление программного обеспечения (ключей защиты);
• Дебет 0.302.26.830 Кредит 0.201.11.610 (1.304.05.226), одновременно увеличение забалансового счета 18 (КОСГУ 226) к счету 201.11 – оплачена кредиторская задолженность;
• Дебет 0.109.00.226 (0.401.20.226) Кредит 0.401.50.226 – отнесены на финансовый результат текущего финансового года (формирование себестоимости готовой продукции, выполняемых работ, оказываемых услуг) расходы будущих периодов.
Согласно п. 66 Инструкции № 157н, программное обеспечение, полученное в пользование учреждением (лицензиатом) учитывается на забалансовом счете 01 «Имущество, полученное в пользование». Стоимость программного обеспечения определяется исходя из вознаграждения, установленного в договоре.
Источник: https://stayadmitrov.ru/spisanie-kompyuterov-i-orgtehniki-v-byudzhetnyh-uchrezhdeniyah-v-2020-godu/
Как отражать расходы по КОСГУ в 2019 году
Любые изменения в бухгалтерском учете вызывают множество вопросов. Новый порядок применения КОСГУ, который действует с 1 января 2019 года, не просто усложнил работу бухгалтера, но и заставил его искать дополнительные разъяснения. Ответим на наиболее частые вопросы слушателей наших курсов в этой статье-шпаргалке.
Порядок применения КОСГУ утвержден Приказом Минфина России от 29.11.2017 № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления» (далее — Порядок № 209н). Порядок формирования и применения кодов бюджетной классификации Российской Федерации, их структура и принципы назначения — Приказом Минфина России от 08.06.2018 № 132н.
Как учитывать субсидии в 2019 году
Эта учетная операция касается любого бюджетного и автономного учреждения, поэтому рассмотрим ее подробнее с точки зрения ФСБУ «Доходы», который также действует с 2019 года.
Субсидии на финансовое обеспечение выполнения государственного (муниципального) задания
Доходы учреждения от поступления субсидий на финансовое обеспечение выполнения государственного (муниципального) задания по-прежнему учитываются по подстатье 131 КОСГУ.
Эти субсидии признаются в бухгалтерском учете доходами будущих периодов на дату возникновения права на их получение.
Доходы будущих периодов от субсидий на выполнение государственного (муниципального) задания признаются в бухгалтерском учете в составе доходов текущего отчетного периода по мере исполнения государственного (муниципального) задания. Об этом говорится в п. 54 ФСБУ «Доходы».
Учитывать субсидии на финансовое обеспечение выполнения государственного (муниципального) задания нужно следующим образом:
- на основании соглашения, заключенного с учредителем, начисляем доходы будущих периодов в сумме субсидий на выполнение государственного (муниципального) задания:
Дт 4 205 31 561 Кт 4 401 40 131
- в соответствии с отчетом о выполнении государственного (муниципального) задания зачисляем в доход текущего отчетного периода доходы будущих периодов:
Дт 4 401 40 131 Кт 4 401 10 131
Субсидии на иные цели
Согласно Порядку № 209н доходы от субсидии на иные цели отражаются по соответствующим подстатьям КОСГУ 152 «Поступления текущего характера бюджетным и автономным учреждениям от сектора государственного управления» и 162 «Поступления капитального характера бюджетным и автономным учреждениям от сектора государственного управления» (Письмо Минфина России от 21.03.2019 № 02-05-10/18947).
В чем же отличие поступлений текущего характера от поступлений капитального характера?
Поступления капитального характера — это инвестиции в основные средства и нематериальные активы, в том числе на капитальное строительство и приобретение объектов недвижимого имущества, реконструкцию, техническое перевооружение, приобретение машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря, отнесенного к основным средствам. Иными словами, приобретения от поступлений капитального характера проводим через счет 106 00 «Вложения в нефинансовые активы».
Обучение для бухгалтера
Профпереподготовка для главных бухгалтеров по новому профстандарту (код А,B,C)
Начать
Все остальные субсидии на иные цели — это поступления текущего характера. Например, целевая субсидия на проведение ремонта, даже капитального, относится к текущим поступлениям. Ведь расходы на осуществление любых видов ремонтных работ не приводят к увеличению стоимости основных фондов. Расчеты по доходам в виде субсидий на иные цели отражаем на счетах 5 205 52 000, 5 205 62 000.
В п. 40 ФСБУ «Доходы» говорится, что доходы от безвозмездных поступлений денежных средств (включая субсидии и гранты) или доходы от безвозмездно полученных иных активов, предоставленных на условиях при передаче актива, признаются в бухгалтерском учете в момент возникновения права на их получение в составе доходов будущих периодов от безвозмездных поступлений.
Если при передаче актива установлены условия его использования, отражаем такое поступление в составе доходов будущих периодов. Субсидии на иные цели недаром называются целевыми субсидиями: условия их использования прописаны в соглашении.
Субсидии на иные цели учитываем в 2019 году следующим образом:
- начисляем доходы будущих периодов в сумме субсидий на иные цели на основании соглашения, заключенного с учредителем:
Дт 5 205 52 561 (5 205 62 561) Кт 5 401 40 152 (5 401 40 162)
- начисляем доход текущего года по предоставленной субсидии на иные цели в соответствии с отчетом о достижении целевых показателей:
Дт 5 401 40 152 (5 401 40 162) Кт 5 401 10 152 (5 401 10 162)
Как учитывать добровольные пожертвования
Безвозмездные денежные поступления от физических и юридических лиц (за исключением сектора государственного управления и организаций государственного сектора) могут быть текущего и капитального характера — это подстатьи КОСГУ 155 и 165.
В Письме от 21.03.2019 № 02-05-10/18947В Минфин России разъяснил, что добровольные пожертвования от физических или юридических лиц в соответствии с пунктом 9.5.5 Порядка № 209н отражаются по подстатье 155 «Поступления текущего характера от иных резидентов (за исключением сектора государственного управления и организаций государственного сектора)».
Если возмещаем штатному сотруднику командировочные расходы или выдаем деньги под отчет на эти цели, то:
- суточные проводим по подстатье КОСГУ 212 «Прочие несоциальные выплаты персоналу в денежной форме»;
- расходы на проезд, проживание, иные согласованные расходы — по подстатье 226 «Прочие работы, услуги».
Если учреждение перечисляет средства контрагентам (приобретает билеты, оплачивает гостиницу), то:
- приобретение по договору билетов для командированного сотрудника, сервисные и комиссионные сборы при покупке авиа- и железнодорожных билетов (оплата багажа, сборы за пользование постельным бельем) проводим по подстатье КОСГУ 222;
- оплату гостиницы или найма жилого помещения по договору — по подстатье КОСГУ 226;
- оплату полиса медицинского страхования при загранкомандировке — по подстатье КОСГУ 227.
Сотрудник может направиться в командировку на служебном автомобиле. В этом случае:
- если возмещаем расходы работнику (например, на заправку автомобиля или автостоянку), то используем подстатью КОСГУ 226;
- если учреждение заключает договор с контрагентом, то заправка бензином должна проходить по подстатье 343, оплата автостоянки — по 226-й, ремонт автомобиля в служебной командировке — по 225-й.
Согласно ст. 168 ТК РФ работодатель обязан возмещать командированному сотруднику расходы по проезду, расходы по найму жилого помещения и суточные. Иные расходы работник может производить не самостоятельно, а с разрешения или ведома работодателя.
Изготовление проектной документации на пожарную сигнализацию, монтаж системы охраной и пожарной сигнализации
В 2019 году расходы на разработку проектной документации могут быть отнесены на подстатьи КОСГУ 228 «Услуги, работы для целей капитальных вложений» или 226 «Прочие работы, услуги».
По 228-й отражаем расходы на разработку проектной и сметной документации для строительства и реконструкции объектов нефинансовых активов (п. 10.2.8 Порядка № 209н). Проектная документация входит в состав обязательных документов для получения разрешения на строительство.
Если же объекта капвложений нет, то расходы на разработку проектной и сметной документации относим на подстатью 226.
В соответствии с Порядком № 209н установка, приведение в состояние, пригодное к эксплуатации, и работа по модернизации единых функционирующих систем — охранной, пожарной сигнализаций, системы видеонаблюдения — отражаются по подстатье 228 КОСГУ.
Выполнение кадастровых работ
По подстатье 228 учитываем расходы, формирующие стоимость объектов нефинансовых активов при их приобретении, строительстве, модернизации, реконструкции, в том числе с элементами реставрации, техническом перевооружении, достройке, дооборудовании, изготовлении, такие как:
- инженерно-геодезические изыскания;
- выполнение кадастровых работ;
- технологическое присоединение.
Пусконаладочные работы
Согласно п. 3 Порядка 209н отражение расходов зависит от их экономического содержания:
- расходы некапитального характера, осуществляемые при эксплуатации объектов нефинансовых активов «под нагрузкой», проводим по подстатье КОСГУ 225 «Работы, услуги по содержанию имущества»;
- расходы капитального характера на оплату работ по комплексному опробованию и наладке смонтированного оборудования на объектах капитального строительства (в случае оплаты пусконаладочных работ «вхолостую») — по подстатье КОСГУ 228 «Услуги, работы для целей капитальных вложений».
Хозтовары, канцтовары, комплектующие для компьютерной техники, медицинские расходные материалы
- Приобретение хозяйственных и канцелярских товаров учитываем по подстатье КОСГУ 346 «Увеличение стоимости прочих оборотных запасов (материалов)»;
- расходы по приобретению комплектующих для замены составляющих частей компьютерной техники относим на подстатью 346 «Увеличение стоимости прочих оборотных запасов (материалов)»;
- расходы по приобретению автомобильных аптечек, а также санитарных сумок, перевязочных средств (ваты, марли, бинтов), шприцев, игл, катетеров, канюль для переливания, стерильных перчаток и прочих медицинских расходных материалов, антисептиков, дезинфицирующих материалов, систем, применяемых в медицинских целях, учитываем по подстатье 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях».
Ценные подарки, сувенирная продукция, ценности для награждения или дарения, БСО
Расходы на приобретение или изготовление ценных подарков, сувенирной продукции, ценностей для награждения или дарения, а также бланки строгой отчетности с 2019 года относим на подстатью КОСГУ 349 «Увеличение стоимости прочих материальных запасов однократного применения».
Эти материальные ценности, пока они находятся в местах хранения (складах), учитываем на счете 0 105 36 349.
Передачу бланков строгой отчетности сотруднику учреждения, который отвечает за их оформление и выдачу, отражаем на забалансовом счете 03 «Бланки строгой отчетности» до момента предоставления им документа, который подтверждает их выдачу (либо уничтожение испорченных бланков).
Одновременно стоимость БСО, выданных с мест хранения, списываем на расходы текущего финансового периода в Дт 0 401 20 272 «Расходы материальных запасов текущего финансового года».В момент выдачи со склада ценных подарков, сувенирной продукции сотруднику учреждения, ответственному за организацию торжественного мероприятия, указанные материальные ценности отражаем на забалансовом счете 07 «Награды, призы, кубки и ценные подарки, сувениры» до момента их вручения.
Акт о вручении документально подтверждает выдачу ценных подарков и сувенирной продукции и является основанием для списания их стоимости на расходы текущего финансового периода в Дт 0 401 20 272 «Расходы материальных запасов текущего финансового года» (Письмо Минфина России от 26.04.
2019 № 02-07-07/31230).
Сейчас рассматривают изменения в Инструкцию № 157н. У бухгалтера появится возможность не ставить приобретенные ценные подарки и сувениры за баланс на счет 07, а сразу списывать их стоимость в расходы. Для этого ответственное лицо должно подать документы, подтверждающие одновременное приобретение и вручение подарков и сувениров.
Медали для награждения
В соответствии с требованиями Порядка № 209н операции по приобретению медалей в целях награждения (дарения) отражаем по подстатье КОСГУ 349 «Увеличение стоимости прочих материальных запасов однократного применения».
Покупка бутилированной питьевой воды
С бутилированной водой в 2019 году не все так просто:
- если мы покупаем воду для обеспечения питанием, например, детей в дошкольных учреждениях или больных в медицинских организациях, в которых есть система централизованного питьевого водоснабжения и вода соответствует санитарным нормам, отражаем расходы по подстатье 342 КОСГУ;
- если у учреждения нет функции обеспечения питанием, но есть централизованное питьевое водоснабжение и вода соответствует санитарным нормам, расходы относим на подстатью 346;
- если у организации нет централизованного питьевого водоснабжения или ей выдано заключение о непригодности воды, используем подстатью 349.
Приобретение электрических лампочек
Разъяснения есть в Письме Минфина от 26.04.2019 № 02-08-10/31403:
- приобретение лампочек в целях работ, не связанных с капитальными вложениями, учитываем по подстатье КОСГУ 44 «Увеличение стоимости строительных материалов»;
- в целях строительно-монтажных работ, связанных с капитальными вложениями, — по подстатье 347 «Увеличение стоимости материальных запасов для целей капитальных вложений»;
- для обеспечения выполнения функций учреждения, не связанных с проведением строительно-монтажных работ, — по подстатье 346 «Увеличение стоимости прочих оборотных запасов (материалов)».
«Молоко за вредность», которое неплохо бы уже выдавать и бухгалтеру
По подстатье КОСГУ 214 «Прочие несоциальные выплаты персоналу в натуральной форме» отражаем:
- приобретение молока или других равноценных пищевых продуктов для бесплатной выдачи работникам, занятым на работах с вредными условиями труда;
- компенсационную выплату этим работникам в размере, эквивалентном стоимости указанных продуктов.
Подробнее об изменениях в КОСГУ и новых требованиях к ПФХД можно узнать из вебинара Контур.Школы.
Источник: https://School.Kontur.ru/publications/1681
Монтаж пожарной сигнализации в 2020 году косгу 228
Как всегда, мы постараемся ответить на вопрос «Монтаж пожарной сигнализации в 2020 году косгу 228». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
- 211, 212 – поставка военной техники и вооружений в целях обеспечения государственной программы и вне рамок госпрограммы;
- – закупка товаров, работ и услуг в IT-сфере;
- – закупка товаров, работ и услуг в целях капитального ремонта имущества;
- 407 – строительство объектов недвижимости госучреждениями;
- 413 и 414 – бюджетные инвестиции в капстроительство.
обустройство тревожной кнопки», а также работы по модернизации указанных систем (за исключением стоимости основных средств, необходимых для проведения модернизации и поставляемых исполнителем, расходы на оплату которых следует отражать по статье КОСГУ 310 «Увеличение стоимости основных средств»);Кроме того, в ситуациях, подобных рассматриваемой, важно определить характер обязательств государственного (муниципального) учреждения, руководствуясь положениями гражданского законодательства.
КОСГУ-2020: отражаем операции по оплате работ, услуг
Кроме того, в ситуациях, подобных рассматриваемой, важно определить характер обязательств государственного (муниципального) учреждения, руководствуясь положениями гражданского законодательства.
При этом заключение единого договора (контракта), предметом которого является поставка (изготовление) объектов имущества и их монтаж (установка), вовсе не означает, что соответствующие обязательства должны быть оплачены только по какой- либо одной статье (подстатье) КОСГУ.Статья 421 ГК РФ устанавливает свободу договора.
Любые изменения в бухгалтерском учете вызывают множество вопросов. Новый порядок применения КОСГУ, который действует с 1 января 2020 года, не просто усложнил работу бухгалтера, но и заставил его искать дополнительные разъяснения. Ответим на наиболее частые вопросы слушателей наших курсов в этой статье-шпаргалке.
- приобретение лампочек в целях работ, не связанных с капитальными вложениями, учитываем по подстатье КОСГУ 44 «Увеличение стоимости строительных материалов»;
- в целях строительно-монтажных работ, связанных с капитальными вложениями, — по подстатье 347 «Увеличение стоимости материальных запасов для целей капитальных вложений»;
- для обеспечения выполнения функций учреждения, не связанных с проведением строительно-монтажных работ, — по подстатье 346 «Увеличение стоимости прочих оборотных запасов (материалов)».
Расшифровка КОСГУ 228
- подготовка проектной документации для капитального строительства, реконструкции или модернизации объектов НФА;
- возмещение расходов госучреждений на содержание дирекций строительства;
- оплата работ по демонтажу;
- перенос коммуникаций;
- экспертиза проекта, контроль выполнения строительных работ;
- установка охранной, пожарной сигнализации, систем видеонаблюдения, доступа, обустройство «тревожной кнопки»;
- выполнение работ по наладке и испытанию оборудования, смонтированного на строительных объектах;
- монтаж оборудования.
Примеры применения КОСГУ 228
- Д-т 0 106 31 310 К-т 0 302 28 73х – затраты на монтаж включены в сумму вложений в приобретенное медицинское оборудование для последующего формирования балансовой стоимости;
- Д-т 0 302 28 83х К-т 0 304 05 228 – оплачена сумма по госконтракту с лицевого счета в казначействе.
- на статью 310 «Увеличение стоимости основных средств» КОСГУ — на оплату государственных (муниципальных) контрактов, договоров на строительство, приобретение (изготовление) объектов, относящихся к основным средствам, а также на реконструкцию, техническое перевооружение, расширение, модернизацию (модернизацию с дооборудованием) основных средств, находящихся в государственной, муниципальной собственности.
- на подстатью 226 «Прочие работы, услуги» КОСГУ — на монтажные работы по оборудованию, требующему монтажа, в случае если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными) контрактами) на строительство, реконструкцию, техническое перевооружение, дооборудование объектов;
Демонтаж Оборудования Косгу 2020
Они не включаются в состав объекта недвижимого имущества – в отличии, например, от таких объектов, как лифты, встроенная система вентиляции, локальные сети, другие коммуникации здания.
— проведение государственной экспертизы проектной документации, осуществление строительного контроля, включая авторский надзор за строительством, реконструкцией и капитальным ремонтом объектов капитального строительства, оплата демонтажных работ (снос строений, перенос коммуникаций и т.п.);— монтажные работы по оборудованию, требующему монтажа, в случае если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными) контрактами) на строительство, реконструкцию, техническое перевооружение, дооборудование объектов;Расходы на приобретение коммутатора отнесите на статью расходов КОСГУ 310.
Модернизация системы видеонаблюдения косгу 2020
*(3) ОК 013-94 «Общероссийский классификатор основных фондов», утв.
Инструкции N 157н*(2)):– объект со всеми приспособлениями и принадлежностями;– отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций;– обособленный комплекс конструктивно-сочлененных предметов, представляющих собой единое целое и предназначенных для выполнения определенной работы.Напомним, что комплексом конструктивно-сочлененных предметов называется один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированных на одном фундаменте, в результате чего каждый предмет может выполнять свои функции только в составе комплекса, а не самостоятельно (п.121 «Доходы от операционной аренды», 122 «Доходы от финансовой аренды», 123 «Платежи при пользовании природными
Источник: https://legcons.ru/sudebnye-pristavy/montazh-pozharnoj-signalizatsii-v-2019-godu-kosgu-228
Подстатья 226 Прочие Работы Услуги Косгу 2020
К подстатье 225 КОСГУ «Работы, услуги по содержанию имущества» относятся расходы по оплате договоров на выполнение работ, ока¬зание услуг, связанных с содержанием, обслуживанием, ремонтом имущества, полученного в аренду или безвозмездное пользование, находящихся на праве оперативного управления и в государственной казне Российской Федерации, субъекта РФ, муниципального образования.
Вопросы чаще возникают по содержанию имущества, чем по ремонту, поэтому подробнее остановимся на нем. Ремонт — это, в частности, устранение неисправностей, восстановление работоспособно¬сти имущества, восстановление или поддержание первоначальных харак¬теристик. – это работы и услуги для поддержания или восстановления функциональных характеристик объекта.
Еще в 2015 году все затратные операции в бюджете классифицировались по КОСГУ. Кодификатор был неотъемлемой частью кода бюджетной классификации. То есть 20-значный КБК каждой расходной операции заканчивался тремя символами — КОСГУ. Но уже с января 2016 года правила поменялись. Теперь вместо классификации операций сектора государственного управления в КБК указывают код вида расходов, или КВР.
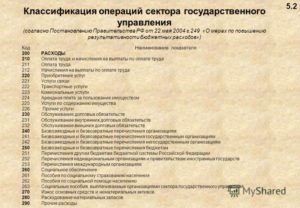
Код КОСГУ представляет собой три знака в формате «ХХХ». Первая цифра кодификатора обозначает принадлежность к конкретной группе операций, второй и третий символы кода детализирует подгруппу и содержание операции. Как и в прежней классификации, Приказ № 209н содержит следующие группы КОСГУ:
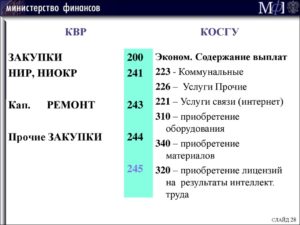
Какие КВР и КОСГУ использовать для госзакупок
Оставление бюджетной отчетности следует формировать в разрезе кодов операций сектора государственного управления. К примеру, отчетные формы, как отчет о финансовых результатах деятельности, 0503121 — для КУ и 0503721 — БУ. А также отчет о движении денежных средств: 0503123 — для КУ и 0503723 — БУ.
Исследования в области разработки вооружения, военной и специальной техники и военно-технического имущества в рамках государственного оборонного заказа в целях обеспечения государственной программы вооружения
КОСГУ: что это такое и как их правильно применять
Несмотря на то, что КВР более укрупненный код и он используется в планах-графиках закупок товаров, работ и услуг при размещении позиций, КОСГУ в законе нигде не фигурирует, но данный код очень важен при планировании закупочной деятельности.
Теперь давайте разберемся кто же должен закупать товары, работы и услуги по новым правилам применения КОСГУ? Это такие получатели бюджетных средств как: ГРБС, то есть главные распорядители бюджетных средств, бюджетные, автономные и казенные учреждения.
Косгу 226 расшифровка в 2020 году для бюджетных учреждений
Копирование материалов сайта запрещено. Все материалы, любая текстовая информация, графическая или видео, а так же структура сайта и оформление страниц, защищены российским и международным законодательством.
Решение комиссии может не совпадать с мнением проверяющих. Но если оно основано на положениях учетной политики, то опасаться ответственности не нужно.
Федеральный закон от 3 июля 2016 г. № 272-ФЗ установил и требования к срокам выдачи зарплаты.
По новым правилам размер компенсации (процентов) за задержку заработной платы (ст. 236 Трудового кодекса РФ) не может быть меньше 1/150 ключевой ставки ЦБ РФ от не выплаченных в срок сумм за каждый день задержки. Ранее минимум – 1/300 от ставки рефинансирования.
Напомним, что в начале года ставку рефинансирования приравняли к ключевой ставке.
Рекомендуем прочесть: Наказание За Обналичивание Денежных Средств 2020
Какие расходы относятся на подстатью 226 — прочие работы, услуги — КОСГУ
Расходы на изготовление и монтаж (демонтаж) баннера, в том числе из материалов заказчика, если: – заключен отдельный договор на эти работы;
– стоимость указанных работ включена в общую цену услуг (работ) по договору об организации мероприятия
Расходы по заключенному с оператором связи государственному (муниципальному) контракту о предоставлении комплекса ресурсов для функционирования технологического оборудования, если в данную услугу входят: – размещение оборудования заказчика на объектах исполнителя и подведение электротехнических коммуникаций; – поддержание температурного режима (отопление, кондиционирование); – обеспечение пропускного режима или охраны, охранно-пожарной сигнализации;
– освещение, электроэнергия для функционирования оборудования
В Вашей ситуации по результатам выполненных исполнителем работ у учреждения возникает объект, который будет отнесен к основным средствам.
Начиная с бюджетов на год на год и на плановый период и годов при составлении и исполнении бюджетов КОСГУ больше не применяется п. В то же время согласно п.
Кроме того, порядок отнесения к данной подстатье расходов, прямо непоименованных в Указаниях N 65н, определен в отдельных разъяснениях специалистов финансового ведомства:.
Получатели бюджетных средств, основные распорядители бюджетных средств — это казенные, автономные, бюджетные организации.
За ними закрепляется обязательство по ведению учета, составлению планов и отчетностей в соответствии с едиными нормативами законодательства. Новичкам может быть незнакома расшифровка, что такое КВР в бюджете.
Специальные кодификаторы следует применять в учете и планировании расходов учреждения бюджетной сферы.
Бюджетная классификация и косгу 2020 года – начинаем применять
Источник: https://nl-consalting.ru/zaklyuchenie-i-rastorzhenie-braka/podstatya-226-prochie-raboty-uslugi-kosgu-2019
Электромонтажные работы косгу 2020 год
- проектные, конструкторские и прочие подобные работы,
- информационные услуги,
- услуги типографии,
- подписка на периодические издания,
- медицинские услуги,
- организацию питания,
- авторские вознаграждения,
- другие работы и услуги.
Понятия «благоустройство» в законодательстве нет. Финансовое ведомство считает, что это расходы на создание удобного, обустроенного с практической и эстетической точки зрения пространства на территории учреждении. То есть это различные работы, услуги и нефинансовые активы.
Электромонтажные работы косгу
Не обойдём вниманием и код КОСГУ 310, который весьма любопытен в своей расшифровке. Он включает в себя все издержки, связанные с эффектом повышения цены основных средств.
Используя этот код, выполняется расходование финансов на проплату государственных контрактов, модернизирования собственности, а также производства единиц основных средств с применением материала подрядчика.
В этот же класс расходов причисляют и распределение средств на полное комплектование фонда библиотек и похожие нужды.
- информационно-технологических;
- типографических;
- создания генеральных планов;
- типового проектирования;
- планировки территории, создания схем территориального зонирования;
- установки либо расширения локально-вычислительных, охранных, пожарных и аналогичных систем;
- комплексных пусконаладочных работ;
- страхования имущества;
- производства или покупки бланков строгой отчётности;
- паспортизации и инвентаризации зданий и сооружений.
Электромонтажные Работы Косгу 2020 Год
Бюджетное учреждение устанавливает систему антиобледенения на кровлю. Работы не в рамках капитального ремонта включают в себя монтаж и все необходимые расходные материалы для системы.
Расходы на установление системы антиобледенения на кровлю в рамках договора на монтажные работы отражайте по виду расходов и подстатье КОСГУ В бухучете операции отражают, исходя не столько из правового, сколько из экономического содержания п.
Учет сооружения Срок использования и окоф Окоф и срок использования ПАК Оценочная стоимость Стимулирующие выплаты в бюджетном учреждении. Бюджетная классификация доходов Вопрос по учету имущества казаны Безвоздмезное выполнение работ с применением давальческих материалов по ремонту водопровода Возврат переплаты страховых взносов Добрый день!
Косгу Для Электромонтажных Работ В 2020году
Одной из особенностей Порядка № 209н является обособление прочих выплат физическим и юридическим лицам, не связанных с социальными рисками и не являющихся субсидиями юридическим лицам. Такие выплаты подразделены на текущие и капитальные. Кроме того, они детализируются по получателям.
Не обойдём вниманием и код КОСГУ 310, который весьма любопытен в своей расшифровке. Он включает в себя все издержки, связанные с эффектом повышения цены основных средств.
Используя этот код, выполняется расходование финансов на проплату государственных контрактов, модернизирования собственности, а также производства единиц основных средств с применением материала подрядчика.
В этот же класс расходов причисляют и распределение средств на полное комплектование фонда библиотек и похожие нужды.
Прокладка Кабеля Косгу 2020
Например, из перечня расходов на транспортные услуги (подстатья 222), который применяется в 2020 году, исключены расходы по оплате проезда к месту проведения отпуска и обратно отдельным категориям лиц, в связи с тем что данные операции не являются услугами, необходимыми для выполнения служебных, трудовых обязанностей.
Все права защищены. Полное или частичное копирование любых материалов сайта возможно только с письменного разрешения редакции журнала «Здравоохранение».
Нарушение авторских прав влечет за собой ответственность в соответствии с законодательством РФ.
Статьи косгу на 2020 год расшифровка
В данной статье мы разберёмся в вопросе: «какую связь имеет КОСГУ (таблица классификации финансовых манипуляций сектора госуправления) и «электромонтажные работы». КОСГУиспользуется практически каждым учреждением, использующим для своего существования и развития бюджетные финансы.
*(4) в части расходов на специальное оборудование *(5) В том числе, в части расходов по доставке (пересылке) пенсий, пособий и иных социальных выплат населению, осуществляемых бюджетными и автономными учреждениями, как получателями бюджетных средств в рамках переданных полномочий *(7) применяемых в части расходов на осуществление капитальных вложений бюджетными и автономными учреждениями, выполняющими функции государственного (муниципального) заказчика в рамках переданных полномочий *(8) В части выплаты пособия обвиняемому, временно отстраненному от должности Сформирована Сопоставительная таблица соответствия видов затрат классификации расходов бюджетов и статей (подстатей) классификации операций сектора государственного управления, относящихся к расходам и применяемых бюджетными, автономными учреждениями.
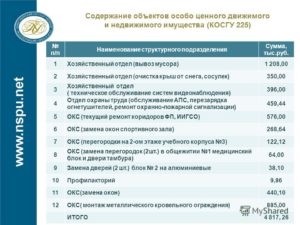
Согласно Указаниям № 180н на подстатью 225 «Работы, услуги по содержанию имущества» относятся расходы по оплате договоров на выполнение работ, оказание услуг, связанных с содержанием, обслуживанием, ремонтом имущества, полученного в аренду или безвозмездное пользование, находящихся на праве оперативного управления и в государственной казне Российской Федерации, субъекта РФ, муниципального образования. В частности, это расходы на:
: Программа жилищная для бюджетников на татищева екатеринбург
В отношении обслуживания и ремонта единых функционирующих систем (локально-вычислительных сетей, пожарной и охранной сигнализации, систем допуска в помещение и видеонаблюдения и т. п.), входящих в состав отдельных объектов нефинансовых активов, в Указаниях № 180н также предписано использование кода 225 КОСГУ. Даже если такие системы не отражены в учете в качестве отдельного инвентарного объекта.
Квр и косгу в 2020 году для бюджетных учреждений
Отражение в 2020 году некоторых расходов по КОСГУ в учете изменилось. Законодатели ввели совершенно новые коды, например, для отражения поступлений. Также были изменены названия старых кодировок и расширены значения действующих.
С 2016 года КОСГУ не применяется получателями средств при формировании планов доходов и расходов, но применяется в учете и отчетности.
В 2020 году требуется применять ее для учреждений и организаций государственного сектора при составлении рабочего плана счетов, ведении учета и отчетности.
Порядок утверждения плана счетов бюджетного учета закреплен в Приказе Минфина № 162н (в ред. 31.03.2020).
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2020-2020 году
Когда учреждение приобретает имущество, перед бухгалтером встаёт вопрос – куда его отнести: к материальным запасам на статью КОСГУ 340 или основным средствам на статью КОСГУ 310. Ведь сделать это не всегда просто. Мы привели рекомендации, как определить статью, и показали их на примерах: флаги, огнетушители, баннеры, жалюзи и другое имущество.
- если заключили один договор с подрядчиком на покупку и установку счетчика – статья КОСГУ 310 «Увеличение стоимости основных средств»;
- если сами покупаете счетчик – статья КОСГУ 340 «Увеличение стоимости материальных запасов», подрядчик его устанавливает – подстатья КОСГУ 226 «Прочие работы, услуги».
Не обойдём вниманием и код КОСГУ 310, который весьма любопытен в своей расшифровке. Он включает в себя все издержки, связанные с эффектом повышения цены основных средств.
Используя этот код, выполняется расходование финансов на проплату государственных контрактов, модернизирования собственности, а также производства единиц основных средств с применением материала подрядчика.
В этот же класс расходов причисляют и распределение средств на полное комплектование фонда библиотек и похожие нужды.
: Штрафы за незарегистрированную баню ижс
Посетители нашего ресурса, изучая тему классификации расхода/дохода, наиболее активно интересуются вопросом http://energo-nw.
ru/tseny-na-elektromontazhnyye-raboty «электромонтажные работы КОСГУ в бюджете». Поэтому мы рассмотрим отдельно категорию «РАСХОДЫ», в которую как раз и входят ЭМР.
Как можно понять с названия категории, эта группа содержит в себе пункты, прямо относящиеся к операциям по расходу финансов. Итак:
Расшифровка КОСГУ 226 в России в 2020 году
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь к консультанту:
В отличие от плана счетов он не используется для первичной отчетности. Но он играет не менее важную роль, так как с его помощью составляется ряд окончательных отчетов, отправляемых правлением в казначейство.
КОСГУ: установка счетчика
По итогу данный процесс проходит по Федеральному закону номер 261. Это значит, что средства расходуются исходя из ст. 225 КОСГУ, в том случае, если произведенные действия осуществлялись в соответствии с нормами.
По ОКОФ, коммуникации идут в комплекте с недвижимым имуществом, то есть со зданием. Следовательно их назначение неотъемлемая часть функционирования всего объекта.
Без здания, либо любого другого жилого объекта недвижимости, электрический, либо тепловой прибор учета не выполняет свое предназначение.Из чего следует, что электрический счетчик не может относиться к основным средствам, что подтверждает принадлежность прибора к материальным запасам.
Обслуживание тревожной кнопки косгу в 2020 году
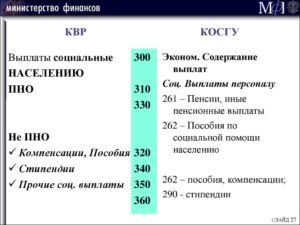
- закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд;
- социальное обеспечение и иные выплаты населению;
- капитальные вложения в объекты государственной (муниципальной) собственности;
- межбюджетные трансферты;
- предоставление субсидий бюджетным, автономным учреждениям и иным некоммерческим организациям;
- обслуживание государственного (муниципального) долга;
- иные ассигнования.
Указаниями № 65н, как и Порядком № 209н, установлено, что на подстатью 226 КОСГУ относятся расходы на проведение научно-исследовательских, опытно-конструкторских, опытно-технологических, геолого-разведочных работ, услуг по типовому проектированию, проектных и изыскательских работ. При этом Указания № 65н содержат перечень таких работ.
Источник: https://lawcapital.ru/razdelu-imushhestva-pri-razvode/elektromontazhnye-raboty-kosgu-2019-god

