
Кпс 105 счета у бюджетных учреждений
Кпс 105 счета у бюджетных учреждений
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Кпс 105 счета у бюджетных учреждений». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Приказом № 64н внесены существенные изменения в Единый план счетов бухгалтерского учета. Изменения, в том числе, предполагают упразднение ряда аналитических счетов, применение новых синтетических и аналитических счетов, изменение назначения счетов, что влечет перенос входящих остатков на новые счета.
Ведение учета в бюджетных организациях имеет ряд особенностей, отличных от процедуры учета на производственных и коммерческих предприятиях. К ним относят наличие утвержденных смет расходов и контроль их исполнения, а применение бюджетной классификации, которая является основой для организации учета в учреждении.
Каждый элемент справочника представляет собой конкретную статью расходов, доходов или источников финансирования дефицита бюджетов.
гКБК – код главы по БК, в 4–17 разрядах указываются нули; КРБ – код главного распорядителя бюджетных средств, код раздела, подраздела, целевой статьи и вида расхода бюджета; КДБ – код главного администратора доходов бюджета, код вида, подвида дохода бюджета; КИФ – код главного администратора источников финансирования дефицита бюджета, код группы, подгруппы, статьи и вида источника финансирования дефицита бюджета; Произвольный – любой 17-разрядный код. В зависимости от вида КПС задается состав бюджетных классификаторов, из которых формируется код КПС (группа реквизитов Состав классификационного признака).
Кпс для бюджетных учреждений расшифровка 2020 счета 105 и 101
Пропорционально объему продукции – исходя из ожидаемого использования или ожидаемой производительности актива. • материальные ценности обладают полезным потенциалом или способностью обеспечивать поступление экономических выгод.
• а также при их передаче по договору аренды (имущественного найма) либо по договору возмездного или безвозмездного пользования в рамках отношений по операционной аренде.
Бюджетный учет велся по инструкциям, утверждающим 26-тизначный план счетов бюджетного учета, составной частью каждого счета был 17-тиразрядный элемент — КБК (код бюджетной классификации), который мог принимать несколько значений: КРБ (код расходов бюджета), КДБ (код доходов бюджета), КИФ (классификатор источника внутреннего финансирования), гКБК (код главы, остальные разряды – 0).
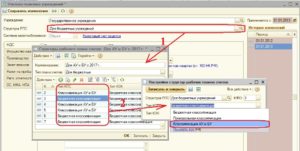
Рассмотрим их подробнее в данной статье. Итак, для того, чтобы перейти на новую инструкцию, нужно внести изменения в учетную политику. Заходим в справочник «Учреждения» В настройках учета выбираем раздел «Учетная политика». Заходим в раздел поля «Структура РПС», изменяем наименование.
Можно поставить любое удобное вам либо взять из картинки снизу. Таким образом, номера счетов 109 00 в Рабочем плане счетов учреждения в 2016 г. в обязательном порядке должны содержать вид расходов бюджетной классификации расходов РФ.
План счетов бюджетного учета разработан для сопоставления данных бюджетов различных организаций, входящих в бюджетную сферу.До вступления в силу Федерального закона № 83-ФЗ от 08.05.2010 «О внесении изменений в отдельные законодательные акты Российской Федерации в связи с совершенствованием правового положения государственных (муниципальных) учреждений» все государственные учреждения являлись получателями бюджетных средств.
Бюджетный учет велся по инструкциям, утверждающим 26-тизначный план счетов бюджетного учета, составной частью каждого счета был 17-тиразрядный элемент — КБК (код бюджетной классификации), который мог принимать несколько значений: КРБ (код расходов бюджета), КДБ (код доходов бюджета), КИФ (классификатор источника внутреннего финансирования), гКБК (код главы, остальные разряды – 0).
Некоторые счета используют только один КПС, и никакой другой. Например, у счета 304.01 «Расчеты по средствам, полученным во временное распоряжение» правомерно использовать только КПС вида гКБК, состоящий из всех нулей. У других счетов можно использовать разные виды КПС в зависимости от корреспондирующего счета или целевого назначения.
План счетов бухгалтерского учета 2020 в бюджетных организациях
Казенным учреждениям законодатель разрешил с 2020 г. по остаткам нефинансовых активов указывать «нулевые» КПС, а КПС для списания затрат при списании материалов и начислении амортизации определяются в прежнем порядке.
Полный (26-разрядный) счет отнесения расходов по списанию материалов, в том числе для остатков номенклатуры, сложившихся на начало года и учитываемых по «нулевому» КПС, указывается в шапке документа и должен включать актуальный КПС типа «КРБ».
Перечень субсчетов и аналитических счетов по учету материалов учреждение определяет самостоятельно в зависимости от специфики своей деятельности.
Без приобретения имущества не обходится жизнь ни одного учреждения государственного сектора.
Буквально в прошлом году при отнесении таких расходов на код КОСГУ должностным лицам нужно было ответить на один вопрос: основное средство приобретается или материальный запас, и применить статью 310 «Увеличение стоимости основных средств» или 340 «Увеличение стоимости материальных запасов» КОСГУ. Начиная с 1 января 2020 года, появился второй вопрос: если приобретаются материальные запасы, то к какой группе они относятся и на какую подстатью детализированной теперь статьи 340 КОСГУ отнести расходы на их приобретение. На второй вопрос и ответим в нашей статье.
Какой Кэк Использовать В 2020 Году Со Счетом
Как отмечено выше, состав и порядок составления отчетности для таких организаций установлен Приказом Минфина № 191н. С особенностями составления бюджетных отчетных форм и актуальными бланками можно ознакомиться в статье «Как отчитываются бухгалтеры бюджетных организаций».
Применение Кэк Для 105 Счета В 2020 Году
Курсовые разницы по результатам пересчета бухгалтерской (финансовой) отчетности загранучреждений Курсовые разницы по результатам пересчета показателей бухгалтерской (финансовой) отчетности загранучреждений.
В соответствии с приказом № 65 на статью КОСГУ 310 «Увеличение стоимости основных средств» относятся расходы учреждений на приобретение или изготовление объектов, которые относятся к основным средствам.
В том числе драгоценных камней, самородков драгоценных металлов, слитков и брусков золота, серебра, платины и палладия, а также монет из драгоценных металлов кроме тех, что не являются валютой Российской Федерации. Даже у тех, кто знает, что такое КОСГУ в бюджете, расшифровка может вызвать затруднение.
Классификация операций сектора государственного управления — это часть классификации счета, которая позволяет группировать затраты госсектора экономики в зависимости от экономического содержания и включает в себя группу, статью и подстатью.
Идея нанесения на упаковки специального кода, т.е. маркировки товаров, не нова. Коды на шубах, бутылках с алкоголем, дорогих лекарствах уже помогают отследить путь продукции от производителя до прилавка.
: Как переписать квартиру на дочь 2020
Если речь идет о бюджетном учете, то в данных разрядах используются бюджетная классификация (КБК) в части средств, которые находятся во временном распоряжении, а также в части средств по собственным доходам. В данном случае выбирается учетная политика.
Стоит заметить, что бюджетные организации для описания производимых операций (по исполнению смет доходов/расходов, по получению средств из внебюджетных средств, по операциям централизованного снабжения материальными ценностями) используют План счетов, который был утвержден 10.02.2004 Министерством Финансов Российской Федерации.
Как занести новый КПС?
К тому же, казенные учреждения – получатели средств из бюджета субъекта и бюджетов муниципальных округов и образований, работают с применением бюджетной классификации, утвержденной локальными нормативными актами и законами о бюджетах соответствующих субъектов и муниципальных округов.
П. 21 инструкции 157н. В разрядах 1 — 17 номера счета Рабочего плана счетов бюджетного учета отражается: финансовыми органами, органами, осуществляющими кассовое обслуживание, — с 1 по 17 разряд кода классификации доходов бюджетов , расходов бюджетов , источников
Бюджетный учет 2020
Источник: https://baiksp.ru/kvitantsii-zhkh/kps-105-scheta-u-byudzhetnyh-uchrezhdenij
Кпс для бюджетных учреждений расшифровка 2019 счета 105 и 101
Дополнительная компенсация в размере среднего заработка, исчисленного пропорционально времени до истечения срока предупреждения об увольнении.
Таким образом, вне зависимости от типа учреждения бухгалтер должен детализировать статьи КОСГУ подстатьями при составлении проводок.
Косгу 130 расшифровка в 2018 году для бюджетных учреждений
Некоторые счета используют только один КПС, и никакой другой. Например, у счета 304.01 «Расчеты по средствам, полученным во временное распоряжение» правомерно использовать только КПС вида гКБК, состоящий из всех нулей.
У других счетов можно использовать разные виды КПС в зависимости от корреспондирующего счета или целевого назначения.
В этой статье мы хотим создать краткую памятку для бухгалтера. Конечно же эта статья не является инструкцией по бюджетному учету.
Она лишь может облегчить выбор того или иного вида КПС в зависимости от счетов.
Прежде всего, мы рекомендуем прочитать инструкцию по ведению учета, соответствующую типу Вашего учреждения (казенное, бюджетное или автономное).
С 01.01.2017г. применяются новые КПС.По бюджетной деятельности вроде все понятно, а по внебюджетной — нужно указывать раздел, подраздел?По муниципальному заданию ГРБС сообщил нам раздел/подраздел, а по внебюджетной где их взять? В соответствии с Приказом № 246н Порядок № 209н применяется также при детализации (дополнительной детализации) показателей бюджетной росписи, бюджетной сметы казенного учреждения, обоснований бюджетных ассигнований. Дополнительную детализацию можно применять не ко всем кодам КОСГУ, а только к тем, которые перечислены в п. 8 Порядка № 209н.
Вложения в нефинансовые активы
Таким образом, главный принцип детализации — это тип контрагента, его организационно-правовая форма (далее — ОПФ). Вместе с этим, нужно определить принадлежность контрагента к «государственной» или «негосударственной» группе, так как одни и те же ОПФ могут в рамках Порядка № 209н относиться и к государственному, и к частному сектору.
Прочие работы, услуги» и подлежат отражению по двум подстатьям гр. 300 «Поступление нефинансовых активов» – п/ст. 352 (353) «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным (определенным) сроком полезного использования».
- Появилась новая п/ст. 227 «Страхование» для отражения операций по уплате страховых взносов по договорам страхования со страховщиком.
- Введена в действие новая п/ст. 228 «Услуги, работы для целей капитальных вложений» для отражения операций по оплате работ и услуг, осуществляемых для целей капитальных вложений (пусконаладочные работы, реконструкции объектов нефинансовых активов, разработка проектов, составление смет, экспертиза проектной документации и др.).
- По п/ст. 229 «Арендная плата за пользование земельными участками и др.
Для сотрудников казенных учреждений важно, что согласно действующей с 1 января 2018 г. редакции п. 3 ст. 72 Бюджетного кодекса можно без риска быть оштрафованным по ст. 15.15.10 КоАП РФ заключать контракты в период отзыва ЛБО, если сумма этих контрактов не превышает объем учтенных на лицевом счете соответствующих принимаемых бюджетных обязательств.
Хотя в инструкции указывается, что 210.06 должен использовать нулевой КДБ только при КФО 4. При прочих КФО можно использовать КДБ 180, но всё же мы рекомендуем указывать нулевой КПС при всех видах финансирования.
Начиная с года, изменилась инструкция по бюджетной классификации для бюджетных и автономных учреждений, согласно которой первые четыре знака в КПС классификационный признак счета содержат код раздела и код подраздела расходов бюджетной классификации.
В связи с этим, в 1С: Бухгалтерии государственного учреждения 8 ред.
Поступления на счета бюджетов».
Это согласуется с действующими положениями инструкций, согласно которым возврат дебиторской задолженности по расходам прошлых лет не является восстановлением кассовых расходов текущего финансового года.
Предлагаем обновленную таблицу соответствия КВР и КОСГУ на год, с помощью которой вы сможете подобрать правильные коды для выплат, учета и отчетности. Счета бюджетного учета в году претерпели изменения, поскольку с Минфин России решил помочь бухгалтерам бюджетных организаций и привёл расшифровку КОГСУ в году для бюджетных учреждений.
Кпс для бюджетных учреждений расшифровка 2018 счета 105 и 101
Удобно работать в расширенном режиме с получением доступа к платным ресурсам портала, согласно прейскуранту.
А теперь рассмотрим в пошаговом режиме, как в программе «1С:Бухгалтерия государственного учреждения 8» внести классификатор, утвержденный локальным нормативным актом, а именно, приказом Департамента по финансам, бюджету и контролю Краснодарского края от 22.12.2011 г.
На этих счетах в 1-4 разрядах кода счета нужно отразить раздел и подраздел классификации расходов бюджетов.
Источник: http://lotusroom-shop.ru/bankovskoe-pravo/6510-kps-dlya-byudzhetnykh-uchrezhdeniy-rasshifrovka-2019-scheta-105-i-101.html
Счет 105. Бюджетный учет материальных запасов
По Инструкции 157н, к материальным запасам, можно отнести три основных типа нефинансовых активов:
- средства учреждения, используемые не более 12 месяцев, независимо от стоимости;
- товары для реализации;
- готовая продукция.
Кроме этого, Инструкция 157н предусматривает ряд исключений, позволяющих без учета срока службы причислить нефинансовые активы к категории материальных запасов:
- орудия лова;
- лесные дороги;
- специальная одежда;
- постельное белье;
- тара для хранения ТМЦ;
- средства для выдачи напрокат;
- временные сооружения;
- молодняк животных;
- многолетние насаждения;
- оборудование, требующее монтажа (сборки и установки);
- строительные конструкции;
- драгоценные металлы;
- инвалидная техника;
- спецоборудование для научных работ;
- материальные ценности специального назначения.
В отличие от хозрасчетного учета, стоимостной критерий не оказывает никакого влияния на включение НФА в состав МЗ!
Для отражения операций по движению материальных запасов в Едином плане счетов предусмотрен счет 105.00 Материальные запасы. Внутри счета применяются аналитические группы синтетических счетов учета: 105.
20 — Особо ценное движимое имущество учреждения (для автономных и бюджетных учреждений); 105.30 — Иное движимое имущество; 105.
40 — Имущество — предметы лизинга Также счета делятся по коду вида синтетического счета на группы: В Инструкции детально описаны особенности учета мягкого инвентаря:- Предметы маркируются спец. штампом несмываемой краской, с указанием наименования учреждения;
- При выдаче в эксплуатацию дополнительно маркируется год и месяц выдачи со склада;
- Маркированные штампы хранятся у руководителя учреждения или его зама.
Отдельно стоит пояснить, что относится на счет 105.х6 Прочие материальные запасы:
- спецоборудование;
- молодняк животных;
- посадочный материал;
- хозяйственные материалы;
- канцелярские принадлежности;
- химикаты;
- инвалидная техника;
- драгоценные металлы;
- посуда и тара;
- корма;
- запчасти;
- спецматериалы;
- иные МЗ не вошедшие в другие группы.
Внимание! Бланки строгой отчетности не учитываются на счете 105.00.
Государственные учреждения в учете материальных запасов используют метод начисления, то есть отражают операции на счетах активов и обязательств не на момент оплаты, а на момент их фактического совершения.
Если права собственности на материалы уже перешли на организацию, но в учреждение фактически не поступили, то они отражаются на счете 107.00 Нефинансовые активы в пути.
Если же материалы поступили в организацию раньше, чем на них перешло право собственности, то они учитываются на забалансовом счете 02 Материальные ценности, принятые на хранение.
— при поступлении
Обычно материальные запасы, как и прочие объекты НФА, учитываются по первоначальной (фактической) стоимости, которая в дальнейшем не подлежит изменению, за исключением случаев, установленных законодательством и Инструкцией по применению Единого плана счетов.
Инструкция 157н определяет состав первоначальной стоимости следующим образом:
- суммы уплаченные поставщику (продавцу);
- таможенные пошлины, вознаграждения посредническим организациям, оплата консультационных услуг и другие платежи, связанные с приобретением материальных ценностей;
- суммы расходов по доставке и сборке материалов. Причем, затраты по их доставке распределяются пропорционально стоимости каждого материального запаса.
- иные платежи, связанные приобретением МЗ.
Исключения, которые не включаются в фактическую стоимость:
- проценты по кредитам и заемным средствам перед поставщиками, даже если они привлечены для покупки данных МЗ;
- затраты на содержание складского подразделения.
Материалы изготовленные самим учреждением оцениваются по совокупности затрат, связанных с их изготовлением, в порядке указанном в Учетной политике организации.
Материальные запасы полученные по договору дарения или выявленные при проведении проверки (инвентаризации), или остающиеся у учреждения от ликвидации основных средств должны учитываться по текущей рыночной стоимости на дату принятия к бухгалтерскому учету, увеличенную на стоимость услуг, связанных с доставкой, регистрацией и приведением их в состояние, пригодное для использования, если таковые имеются.
Текущая рыночная стоимость — это цена продажи данного товара или аналогичного ему на дату принятия к учету, подтвержденная документально или экспертным путем. Текущую рыночную стоимость определяет постоянно действующая комиссия по поступлению и выбытию активов на основании:
- данные о ценах от организаций-изготовителей;
- сведения от органов гос. статистики;
- сведения из СМИ;
- сведения от торговых инспекций;
- сведения из спец. литературы;
- экспертные заключения.
Стоимость материалов в иностранной валюте пересчитывается в рубли по курсу ЦБ РФ, на дату принятия объекта к учету.
Организации принимающие участие в централизованных закупках МЗ или в торговой деятельности могут не включать затраты по доставке материалов до центральных складов или грузополучателей в фактическую стоимость МЗ (счет 105.00), а сразу относить их на финансовый результат (счет 401.20), указав это в Учетной политике.
— при перемещении и списании
Списание материалов происходит либо по средней стоимости, либо по фактической стоимости отдельной единицы. Выбранный порядок списания для каждой группы МЗ не должен меняться в течение отчетного года.
Расчет по средней стоимости происходит по следующей схеме: общая стоимость / количество, учитываемых материалов на дату списания.
Материалы, учитываемые в особом порядке (напр, драгоценные металлы) учитываются по фактической стоимости каждой единицы.
Документы по учету материальных запасов
| Поступление от контрагента | Товарно-сопроводительные документы | Подходит для всех типов учреждений |
| Поступление от контрагента при расхождении с документами контрагента | Акт о приемке материалов ф.0315004 | Подходит для всех типов учреждений |
| Внутреннее перемещение | Требование-накладная ф.0315006 | Подходит для всех типов учреждений |
| Внутреннее перемещение, списание продуктов питания | Меню-требование на выдачу продуктов питания ф.0504202 | Подходит для всех типов учреждений |
| Внутреннее перемещение, списание кормов | Ведомость на выдачу кормов и фуража ф.0504203 | Подходит для всех типов учреждений |
| Внутреннее перемещение, списание прочих материалов | Ведомость выдачи материальных ценностей на нужды учреждений ф.0504210 | Подходит для всех типов учреждений |
| Расход топлива | Путевой лист | Подходит для всех типов учреждений |
| Списание других видов материалов | Акт о списании материальных запасов ф.0504230 | Подходит для всех типов учреждений |
| Списание мягкого инвентаря, посуды | Акт о списании мягкого и хозяйственного инвентаря ф.0504143 | Подходит для всех типов учреждений |
| Естественная убыль, хищения, недостачи, потери от ЧС | Акты утвержденные в учетной политике | Подходит для всех типов учреждений |
Регистры учета
Пункт 119 Инструкции предусматривает аналитический учет МЗ:
- по группам, наименованиям и сортам;
- по количеству;
- в разрезе ЦМО и мест хранения.
| Виды МЗ | Карточки количественно-суммового учета | Ведут ЦМО по наименованию, сорту и количеству |
| Продукты питания | Накопительная ведомость по приходу и расходу, оборотная ведомость | Оборотная ведомость заполняется на основании накопительной ведомости. В конце месяца выводятся остатки |
| Разбитая посуда | Книга регистрации | Ведут ЦМО |
| Молодняк животных, животные на откорме | Книга учета | По видам и возрастным группам(только молодняк) |
| Перемещение и выбытие материалов | Журнал операций по Выбытию и перемещению НФА |
| Поступление материалов по фактической стоимости | Журнал операций по Выбытию и перемещению НФА |
| Отражение затрат по доставке, модернизации и дооборудованию | Журнал операций по Выбытию и перемещению НФА |
Источник: https://xn--24-8kc6aignh2alj3b1e2b.xn--p1ai/%D0%B1%D0%B3%D1%83/%D0%BC%D0%B0%D1%82%D0%B5%D1%80%D0%B8%D0%B0%D0%BB%D1%8C%D0%BD%D1%8B%D0%B5-%D0%B7%D0%B0%D0%BF%D0%B0%D1%81%D1%8B/%D1%81%D1%87%D0%B5%D1%82-105-%D0%B1%D1%8E%D0%B4%D0%B6%D0%B5%D1%82%D0%BD%D1%8B%D0%B9-%D1%83%D1%87%D0%B5%D1%82-%D0%BC%D0%B0%D1%82%D0%B5%D1%80%D0%B8%D0%B0%D0%BB%D1%8C%D0%BD%D1%8B%D1%85-%D0%B7%D0%B0
Кпс для бюджетных учреждений расшифровка 2019 это

В соответствии с последними изменениями, внесенными Приказом Минфина от № 297н в пункт 2 приложения 2 инструкции 162н (План счетов и Инструкция по его применению КАЗЕННЫМИ учреждениями), касающиеся нумерации счетовбюджетного учета.
Об общем случае в разрядах 1 — 17 номера счета аналитического учета используется 4 — 20 разряды бюджетной классификации ( КБК без кода главы) Исключения из вышеизложенного требования к составу КПС приведем в виде таблицы:
Кпс для бюджетных учреждений расшифровка 2019
Для сотрудников казенных учреждений важно, что согласно действующей с 1 января 2018 г. редакции п. 3 ст. 72 Бюджетного кодекса можно без риска быть оштрафованным по ст. 15.15.10 КоАП РФ заключать контракты в период отзыва ЛБО, если сумма этих контрактов не превышает объем учтенных на лицевом счете соответствующих принимаемых бюджетных обязательств.
В разрядах 5 – 14 может указываться код из произвольного классификатора «Аналитический код КПС», который применяется для ведения аналитики в соответствии с Учетной политикой учреждения. Если дополнительные аналитические коды в учреждении не применяются, реквизит «Аналитический код КПС» можно не заполнять.
Виды расходов и соответствующие им КОСГУ с 2019 года: сопоставительная таблица
В части возмещений и компенсаций, связанных с депутатской деятельностью депутатам законодательного собрания, для которых депутатская деятельность не является основной, а также в целях реализации постановления Правительства РФ от 01.12.2012 № 1240
В части возмещения должностным лицам расходов на приобретение проездных документов в служебных целях на все виды общественного транспорта, в случае, если они не были обеспечены в установленном законодательством Российской Федерации порядке проездными документами, а также компенсации за использование личного транспорта в служебных целях
Кпс для бюджетных учреждений расшифровка 2019 счета 105 и 101
Мы такие же предприниматели, как и вы; наш бизнес — вести учет, позвольте нам заниматься нашим любимым делом, оставьте себе то, что вдохновляет вас! Так же мы предоставляем услуги по аренде облачной 1С на базе технологии «1С:Фреш», настраиваем виртуальную ip-телефонию ASCOZIA, сдаем в аренду облачные сервера. Самое главное наше преимущество — все наши специалисты отлично знают предметную область: бухгалтерский или управленческий учет, расчет зарплаты, организацию производственного учета и автоматизацию розничной торговли.
Если вы списываете материальные запасы, основные средства, отраженные на остатках, сложившихся на начало текущего финансового года, при формировании номера счета нефинансовых активов применяйте «нулевой» КПС.
Рекомендуем прочесть: Хмао Югра Платят Ли Налоги Пенсионеры За Автомобиль
Квр и косгу в 2019 году для бюджетных учреждений
Отражение в 2019 году некоторых расходов по КОСГУ в учете изменилось. Законодатели ввели совершенно новые коды, например, для отражения поступлений. Также были изменены названия старых кодировок и расширены значения действующих.
Источник: https://jurist-161.ru/grazhdanstvo/kps-dlya-byudzhetnyh-uchrezhdenij-rasshifrovka-2019-eto
Счет 30228 В Бюджетном Учете В 2019 Году Кпс
- В 1 — 4 разрядах указываются коды раздела, подраздела расходов бюджета, по которым осуществлялись вложения;
- в 5 — 14 разрядах указывается код целевой статьи расходов бюджета;
- с 14 — 17 разрядах указывается код вида расходов.
Бюджетные учреждения при формировании номеров счетов бухгалтерского учета используют коды бюджетной классификации в соответствии с требованиями: — п.п. 21, 21.2 «Инструкции по применению единого плана счетов бухгалтерского учета. «, утвержденной приказом Минфина России от 01.12.
2010 N 157н (далее — Инструкция N 157н); — п.
Новый план счетов бухгалтерского учета в бюджетных организациях в 2019 году
В нынешнем году план счетов несет под собой упорядоченную систему, которая содержит в себе обобщенные сведения относительно осуществляющихся в компании операциях, записанные в соответствующие закодированные строки и выраженные в денежном эквиваленте.
В соответствии с нормами российского законодательства, бюджетные компании включены в структуру государственной учетной политики, которая подразумевает под собой единую упорядоченную систему учета в органах самоуправления любой направленности — муниципальной, государственной, а также в области ВНФ.
План счетов бухгалтерского учета 2019 в бюджетных организациях
К нефинансовым активам относятся основные средства, нематериальные и непроизводственные активы, материалы, расходы, амортизация и т.д. Отличием бюджетного ПС от коммерческого можно назвать присутствие специального счета для вложений в материальные запасы.
Эта политика регламентируется Инструкцией по бюджетному учету, которая служит основой для разрабатываемой каждым органом собственной политики бюджетного учета. Эта инструкция ограничивает проявления «самодеятельности» бюджетных организаций при самостоятельной разработке собственных правил учета, и одновременно является основой этих правил и принципов.
Применение КПС на счетах учета в 2019 году
В шаблоны КПС в счетах учетабюджетных и автономных учреждений изменений в 2019 году не вносилось, структура осталась прежней, но нельзя при этом забывать про изменения внесенные Приказами 245н от (об использовании бюджетной классификации) и 246н от (об использовании КОСГУ).
Итак, в 1 — 4 разрядах номера счета указывается аналитический код вида функции, услуги (работы) учреждения, соответствующий коду раздела, подраздела классификации расходов бюджетов. (Как видим никаких исключений для типа хранимой на счете информации не указано, , например, на «доходные» счета правило тоже распространяется);
Какой порядок учета КПС по счетам, в казенном учреждении
Все права защищены. Полное или частичное копирование материалов сайта возможно только с письменного разрешения редакции журнала «Учет в учреждении».
Нарушение авторских прав влечет за собой ответственность в соответствии с законодательством РФ.
Настоящий сайт не является средством массовой информации. В качестве печатного СМИ журнал «Учет в учреждении» зарегистрирован Федеральной службой по надзору в сфере связи, информационных технологий и массовых коммуникаций (Роскомнадзор),свидетельство о регистрации ПИ № ФС-77-62323 от 03.07.2015.
Как вести бухгалтерский учет в казенном учреждении в 2019 году
В 2019 году были скорректированы практически все действующие инструкции по бюджетному учету. Чиновники опубликовали новый порядок формирования кодов бюджетной классификации для отражения доходных и расходных операций — Приказ №132н. Общая структура КБК сохранена, однако изменения есть, и их довольно много.
Обратите внимание, что изменения коснулись и Единого плана счетов — инструкция № 162н. Например, чиновники закрепили на законодательном уровне, какими бухгалтерскими операциями следует отражать движение ОС при передаче активов в аренду, доверительное управление или безвозмездное пользование.
Рекомендуем прочесть: Льготы Ветеранам Труда В Тамбовской
Классификационные признаки счетов (КПС) бюджетного учреждения
В части бюджетного учета в этих разрядах используется бюджетная классификация (КБК), в части собственных доходов и средств во временном распоряжении классификация выбирается учетной политикой, в части субсидий и средств ОМС – учредителями.
Кроме того, в этих символах для казенных учреждений используется регламентированная бюджетная классификация, а бюджетные и автономные учреждения могут использовать произвольную классификацию. Но если для внутреннего учета этим учреждениям удобно использовать бюджетную классификацию, то это не запрещается.
Типовые проводки по бюджетному учету (примеры)
Понятие «бюджетный учет» применимо не ко всем госструктурам. Оно может быть использовано по отношению к определенным организациям, попадающим под юрисдикцию приказа № 162н. Примером таких организаций являются казенные учреждения, госорганы, внебюджетные фонды. Остальные госучреждения ведут бухгалтерский учет (приказы № 174н и № 183н).
Инструкция № 162н содержит информацию о различных хозяйственных операциях и проводках, которыми эти операции можно оформить.
Кроме того, законодатель разработал отдельную таблицу с возможными корреспонденциями счетов, содержащуюся в приложении № 1 к инструкции № 162н.
Если необходимой операции в таблице нет, то возможно самостоятельное определение проводки согласно требованиям приказа № 162н. В 2019 году бюджетный план счетов применяется в редакции приказа Минфина от 31.03.2018 № 65н.
1С: Бухгалтерия государственного учреждения 8»: перенос остатков по КПС по счетам учета НФА в связи с укрупнением КПС
Источник: https://lawyer32.ru/zemelnyj-uchastok/schet-30228-v-byudzhetnom-uchete-v-2019-godu-kps
Новые классификационные признаки счетов
С 1 января 2017 г. вступил в силу ряд положений нормативных актов, устанавливающих правила формирования номера счета Рабочего плана счетов для государственных учреждений. Данные изменения необходимо учесть при формировании учетной политики и ведении учета в 2017 г.
Нет времени читать? Шпаргалка по содержанию статьи:
- Как с 1 января изменилась структура номера счета у бюджетных и автономных учреждений
- Формирование номеров рабочего плана счетов по новым правилам
- Как выполнить перенос остатков за 2016 год
Изменения в инструкциях
Согласно Инструкции №157н номер счета состоит из 26 разрядов, из которых в 1-17 разрядах содержится аналитический код по классификационному признаку поступлений и выбытий. В программе «1С:Бухгалтерия государственного учреждения 8» указанная часть счета называется «классификационный признак счета» (далее КПС). Все изменения коснулись порядка формирования КПС.
С 1 января у бюджетных и автономных учреждений изменилась структура номера счета.
В соответствии с п. 21.1 Инструкции №157н начиная в разрядах номера счета с 1 по 4 следует указывать код раздела и подраздела расходов бюджета.
Казенные учреждения по-прежнему в 1-17 разрядах указывают коды бюджетной классификации (с 4 по 20 разряды).Из общего правила есть ряд исключений, когда в 1-17 разрядах указываются нули. Например, нули в КПС указываются к счетам 304.01 «Расчеты по средствам, полученным во временное распоряжение», 401.30 «Финансовый результат прошлых отчетных периодов», а также синтетическим счетам.
Для каждого счета определены типы КПС из соответствующих видов кодов классификации доходов бюджетов (КДБ), расходов бюджетов (КРБ) и источников финансирования дефицитов бюджетов (КИФ). Перечень типов доступных к тому или иному счету закреплен в приложении №2 к Инструкции №157н.
Перечень типов КПС доступных для отдельных счетов расширен, в том числе добавлены:
- к счету 209.30 тип и КДБ;
- к счету 209.40 тип КДБ;
- к счету 209.71 тип КИФ;
- к счету 210.05 типы КРБ и КИФ;
- к счету 304.06 КРБ, КДБ и КИФ.
Данная норма расширяет перечень операций доступных для отражения в учете. Например, до внесения изменений счету 209.30 «Расчеты по компенсации затрат» был доступен тип КДБ и можно было отражать начисление доходов с кодом экономической классификации 130 «Доходы от оказания платных услуг».
Однако в соответствии с Инструкцией №157н счет предназначен и для операций по удержанию отдельных сумм, которые ранее получили работники (подотчетные суммы, не возвращенные в срок, отпускные при увольнении, если работник не полностью заработал стаж для отпуска, но уже успел его отгулять).
Теперь при удержании таких сумм можно указывать КПС типа КРБ, соответствующих значению КПС корреспондирующих счетов 208.00 «Расчеты с подотчетными лицами» и 302.11 «Расчеты по заработной плате». Изменение внесено в Единый план счетов приказом Минфина РФ от 16.11.2016 № 209н.
Данным приказом также внесено изменения и в Инструкции №162, №174н и №183н.
Важным новшеством для всех типов учреждений является порядок отражения операций на счетах:
- аналитического учета счета 100.00 «Нефинансовые активы» (за исключением счетов 106.00 «Вложения в нефинансовые активы», 107.00 «Нефинансовые активы в пути», 109.00 «Затраты на изготовление готовой продукции, выполнение работ, услуг»);
- 201.35 «Денежные документы».
В 5-17 разрядах номеров рабочих счетов следует указывать нули, если иное не предусмотрено целевым назначением имущества.
Нули также указываются при отражении операций по безвозмездной передаче перечисленных выше основных средств и денежных документов в порядке внутриведомственных, межведомственных и межбюджетных расчетов и между учреждениями различных типов в 5-17 разрядах корреспондирующих счетов 401.
20 «Расходы текущего финансового года» и 304.04 «Внутриведомственные расчеты». Таким образом, при формировании КПС не включаются коды целевых статей бюджета казенными учреждениями и коды видов расходов учреждениями всех типов.
В Инструкциях №162, №174н и №183н содержатся правила формирования КПС для отдельных счетов, являющиеся исключением из общего правила.| Тип учреждения | Операция | Номер корреспондирующих счетов |
| Нули в 5-14 разрядах номера счета | ||
| казенное | Начисление резервов предстоящих расходов | 401.60 401.20 |
| Нули в 5-17 разрядах номера счета | ||
| бюджетное и автономное | Корректировка расчетов с учредителем при изменении стоимости недвижимого и особо ценного движимого имущества (по КФО 4) | 210.06 401.10 (КЭК 172) |
| Поступление и выбытие денежных средств на счетах и в кассе учреждения | 201.00 | |
| автономное | Отражение расходов текущего года по амортизации и списанию материальных запасов | 401.20 (КЭК 270) |
Формирование номеров рабочего плана счетов
Для корректного отражения операций по новым правилам в конфигурации «1С:Бухгалтерия государственного учреждения 8» реализованы все необходимые изменения. Чтобы создать номера Рабочего плана счетов в новой структуре, потребуется в справочнике «Классификационные признаки счетов (КПС)» создать новые элементы.
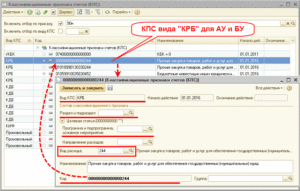
Для формирования номеров счетов бюджетных и автономных учреждений с новой структурой в справочник «Классификационные признаки счетов (КПС)» добавлен новый вид классификационного признака счета «АУ и БУ». Рекомендуем перейти на применение нового вида КПС (рис. 1).
Рис. 1
Для вида КПС «АУ и БУ» добавлен реквизит «Уточнение показателя», позволяющий уточнить вид справочника для определения типа последних трех разрядов КПС (разряды 15-17). Уточняющий показатель может принимать одно из значений: КРБ, КДБ, КИФ или гКБК (рис. 2).
Рис. 2
В разрядах 5 – 14 может указываться код из произвольного классификатора «Аналитический код КПС», который применяется для ведения аналитики в соответствии с учетной политикой учреждения.
Примечание: разработчиком сохранена возможность, как и прежде использовать КПС вида «Бюджетная классификация».
Перенос остатков
После создания новых счетов Рабочего плана счетов бюджетным и автономным учреждениям необходимо перенести остатки, имеющиеся на 1 января 2017 г.
Также напомним, что начиная с 2016 г., Инструкциями №162, №174н и №183н для всех учреждений предусмотрено формирование остатков по счетам аналитического учета счета 100.00 «Нефинансовые активы» (за исключением счетов аналитического учета счетов 106.
00 «Вложения в нефинансовые активы» и 107.00 «Нефинансовые активы в пути») на начало текущего финансового года.
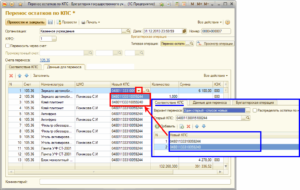
Остатки по основным средствам, нематериальным и непроизведенным активам, а также амортизации и материальным запасам должны быть перенесены на рабочие счета, содержащие в 5-17 разрядах номера счета нули.
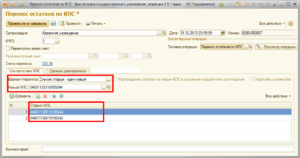
Таким образом, перенос остатков по состоянию на 1 января 2017 г. следует выполнить и казенным учреждениям.Отражаются операции по переносу остатков в межотчетном периоде, то есть после представления годовой отчетности – 31 декабря 2016 г. Оформить перенос остатков нужно бухгалтерской справкой (ф.0504833).
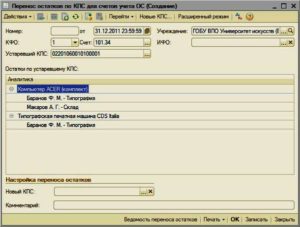
В редакциях 1.0 и 2.0 конфигурации «1С:Бухгалтерия государственного учреждения 8» перенос остатков по КПС осуществляется с помощью одноименной обработки пункт меню «Сервис – Служебные – Перенос остатков по КПС». Там же находится доступ к журналу документов.
Для корректного выполнения переноса различных видов активов и обязательств необходимо выбирать документы соответствующего вида. По счетам, для которых не предусмотрены специальные документы, нужно выбирать универсальный документ «Перенос остатков по КПС».
Квалифицированные специалисты Линии консультаций «ГЭНДАЛЬФ» готовы оказать услуги по формированию плана счетов и переносу остатков. Стоимость услуг составит 1500 руб./ час.
Заказать услуги
Источник: https://gendalf.ru/pb/budget/540/118133/

