
Пени штрафы за нарушения условий контракта квр и косгу в 2020 году
Административный штраф косгу и вид расхода в 2020 году
- сокращение ценности основных средств, получение прибыли в процессе выбытия основных средств;
- сокращение ценности нематериальных активов, получение прибыли в процессе сбыта нематериального имущества;
- сокращение ценности непроизведенного имущества, получение прибыли в процессе сбыта еще не произведенной продукции;
- сокращение ценности материального имущества, отражение прихода по выбытию материальных резервов.
Начиная с 01.01.2016 статус КОСГУ перетерпел существенные изменения в действующем законодательстве, так как на сегодняшний день эти коды уже не используются в процессе оплаты, хоть по-прежнему установлены для ведения отчетности и бухгалтерского учета. Непосредственную оплату с 2020 года нужно производить по кодам видов расходов, причем данное правило распространяется не только на казенные, но и на автономные или бюджетные учреждения.
- в видах расходов 112, 113, 122, 123, 134, 241, 330, 340, 350, 360, 406, 407, 411 – 414, 841 – 843 код 290 «Прочие расходы» заменен кодом 296 «Иные расходы» КОСГУ;
- виды расходов 710 – 730 дополнены кодом 294 «Штрафные санкции по долговым обязательствам» КОСГУ;
- в видах расходов 851 и 852 код 290 «Прочие расходы» заменен кодом 291 «Налоги, пошлины и сборы» КОСГУ;
- в виде расходов 853 «Уплата иных платежей» код 231 «Обслуживание внутреннего долга» КОСГУ исключен;
- вид расходов 863 «Платежи в целях обеспечения реализации соглашений по обязательствам Российской Федерации перед иностранными государствами и международными организациями» дополнен кодами 295 «Другие экономические санкции», 296 «Иные расходы» КОСГУ.
Однако в наибольшей степени поправки затронули разд. V «Классификация сектора государственного управления» Указаний № 65н. Они связаны, прежде всего, с вступлением в силу федеральных стандартов бухгалтерского учета для организаций государственного сектора «Основные средства», «Аренда», «Обесценение активов».
Административный штраф косгу и вид расхода
Уплата пени не связана с расходами на выплату персоналу, социальным обеспечением и иными выплатами в пользу физических лиц, осуществлением капитальных вложений в объекты государственной (муниципальной) собственности.
Уплата пени также не повлечет взамен поставку на данную сумму товаров, оказание услуг, выполнение работ поставщиком.
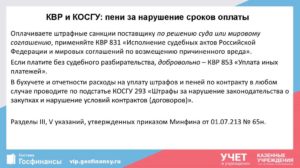
Соответственно, при осуществлении расходов по уплате пени не применяются элементы видов расходов групп 100, 200, 300, 400.В соответствии с п. 3 раздела V Указаний о порядке применения бюджетной классификации РФ, утвержденных приказом Минфина России от 01.07.2013 N 65н (далее — Указания N 65н), различные экономические санкции, предъявляемые учреждениям (штрафы, пени), за исключением штрафов за несвоевременное погашение бюджетных кредитов, подлежат отражению по статье 290 «Прочие расходы» КОСГУ.
Квр и косгу в 2020 году для бюджетных учреждений
Так, например, введен новый КОСГУ 266, на который следует относить социальные пособия и компенсации, предоставленные персоналу государственного (муниципального) учреждения в денежной форме.
Что следует относить к данным социальным пособиям? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни. То есть пособие, выплачиваемое за счет средств работодателя.
Также на данный код необходимо относить ежемесячное пособие по уходу за ребенком до трех лет (в размере 50 рублей). Все категории выплат и компенсаций закреплены в ст. 10.6.6 главы 2 Приказа № 209н.
- затраты на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами;
- закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд;
- социальное обеспечение и иные выплаты населению;
- капитальные вложения в объекты государственной (муниципальной) собственности;
- межбюджетные трансферты;
- предоставление субсидий бюджетным, автономным учреждениям и иным некоммерческим организациям;
- обслуживание государственного (муниципального) долга;
- иные ассигнования.
Какие КВР и КОСГУ использовать для госзакупок
Детализация каждой расходной операции экономического субъекта бюджетной сферы — основа планирования и исполнения бюджета. То есть от правильности выбранного кода вида расхода и классификации операций сектора госуправления зависит эффективное и прозрачное планирование, обеспечение целевого использования выделенных средств и достоверность бухгалтерской отчетности.
Код вида расхода — это специальный числовой код, позволяющий сгруппировать однородные виды расходных операций по их содержанию с целью управления бюджетным процессом в части расходования средств, а также контролю над его исполнением в соответствии с действующими требованиями бюджетного законодательства.
Пени, штрафы КОСГУ и КВР в 2020
Распространен также штраф за нарушение ПДД КОСГУ. Как уже говорилось ранее, КВР административных штрафов в 2020 году имеет классификатор 853. Штрафовать могут или сотрудника, или предприятие.
Если несоблюдение ПДД зафиксировано на месте, составлен протокол и нарушителем является сотрудник предприятия, то выплата ложится на его плечи.
Если фиксация нарушения правил была произведена при помощи фото- или видеосъемки, то ответственность за оплату ложится на организацию.
: Кемерово Выплата Детям По Утере Кормильца В 2020 Году
Все затраты государственных учреждений подлежат классификации и должны быть отнесены на определенную статью расходов. Для этого используют классификация операций сектора государственного управления и код видов расходов.
Неправильное определение КВР в государственных организациях классифицируется как нецелевое использование бюджетных средств и чревато наказанием. Пени, штрафы КОСГУ и КВР 2020 г. имеют следующую привязку.
Используется КВР 853 – уплата иных платежей и следующие классификаторы:
Применение КВР 853
Грубые нарушения правил бухгалтерского и бюджетного учета могут повлечь искажение суммы налога.
И если сумма была искажена не менее чем на 10 процентов, за это привлекут к административной ответственности. Прежде всего, главного бухгалтера казенного, бюджетного автономного учреждения.
Штраф — от 2000 до 3000 руб. (ст. 15.11 КоАП РФ). К ответственности могут привлечь и руководителя учреждения.За неуплату налога бюджетное, казенное, автономное учреждение могут оштрафовать. Правда только в том случае, если налог не уплачен (полностью или частично) по итогам налогового периода. Если речь идет об авансовых платежах, то штрафовать не будут, но за каждый день просрочки (включая праздники и выходные) начислят пени. Это установлено пунктом 3 статьи 58 Налогового кодекса РФ.
Применяем новые КОСГУ в бюджетном учреждении в 2020 году
В статьях 410 «Уменьшение стоимости основных средств» и 420 «Уменьшение стоимости нематериальных активов» изменено описание и введена детализация подст. 411 «Амортизация основных средств», 412 «Обесценение основных средств» и подст. 421 «Амортизация нематериальных активов» и 422 «Обесценение нематериальных активов» соответственно.
Возмещение расходов за пользование на транспорте постельными принадлежностями, разного рода сборов при оформлении проездных документов (комиссионные сборы и т.д.) при направлении спортсменов, тренеров, студентов на различные рода мероприятия, которые ранее отражались по статье 290 «Прочие расходы» с 1 января 2020 г. отражаются по подст. 296 «Иные расходы» КОСГУ.
Государственному бюджетному образовательному учреждению выставлена неустойка по договору за просрочку платежа
При отнесении расходов на определенные коды видов расходов и статьи (подстатьи) КОСГУ бюджетные учреждения руководствуются положениями Указаний о порядке применения бюджетной классификации, утвержденных приказом Минфина России от 01.07.2013 N 65н (далее — Указания N 65н).
Уплата неустойки по договору за просрочку платежа подлежит отражению по коду видов расходов 853 «Уплата иных платежей» и статье 290 «Прочие расходы» КОСГУ.
Для учета расчетов с поставщиком по сумме неустойки за просрочку платежа применяется счет 302 91 «Расчеты по прочим расходам».
Если поставщик является получателем бюджетных средств и неустойка по условиям договора подлежит перечислению в соответствующий бюджет, то для расчетов с бюджетом по неустойке может применяться счет 303 05 «Расчеты по прочим платежам в бюджет».
: Уменьшает Сбербанк Ставки По Ранее Выданной Ипотеки
Ответы на вопросы по применению КВР и КОСГУ
Какой КВР и подстатья КОСГУ применяются для отражения расходов по оплате договора, предметом которого является выдача разрешения о выделении участка под строительство объекта, который включен в муниципальную программу «Бюджетные инвестиции в объекты капитального строительства муниципальной собственности»?
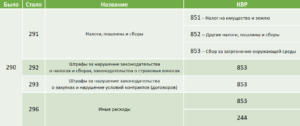
- с подстатьей 292 КОСГУ – штрафы за несвоевременную уплату налогов и сборов;
- с подстатьей 293 КОСГУ – штрафы за нарушение законодательства РФ о закупках товаров, работ и услуг и нарушение условий контрактов (договоров) по поставке товаров, выполнению работ, оказанию услуг;
- с подстатьей 294 КОСГУ – пени, штрафы за несвоевременное погашение бюджетных кредитов и кредитов, полученных в иностранной валюте от иностранных государств и иных иностранных организаций;
- с подстатьей 295 КОСГУ – административные штрафы.
30 Января 2020Особенности применения кодов видов расходов и КОСГУ
*** При оплате приобретения билетов для проезда к месту командировки и обратно и (или) найма жилых помещений для командируемых работников по договорам (контрактам) такие расходы отражаются по виду расходов 244 (с увязкой с подстатьями 222, 226 КОСГУ соответственно).
Таким образом, если коллективным договором или иным локальным актом учреждения (например, положением о служебных командировках) предусмотрен порядок возмещения работникам расходов на приобретение ГСМ, запасных частей при направлении их в служебную командировку на служебном автотранспорте, названные расходы следует отражать на основании авансового отчета работника и прилагающихся к нему документов по кодам 112 (122) ВР и 212 КОСГУ.
Госпошлина КВР 852 или КВР 853 — самая полная информация в нашей статье
Теперь каждому учреждению необходимо отразить изменение документов, служащих основанием для постановки недвижимого имущества на баланс организации. Что касается самой учетной политики, необходимо зафиксировать изменения связанные с выручкой в наличных денежных средствах, которые могут быть получены только при осуществлении деятельности, приносящей доход.
Обоснование: В соответствии с Указаниями о порядке применения бюджетной классификации Российской Федерации, утвержденными приказом Минфина России от 01.07.2013 N 65н, по элементу 852 «Уплата прочих налогов, сборов» отражаются расходы по уплате в установленных законодательством Российской Федерации случаях:
Источник: https://ask-lawyer.ru/vzyatochnichestvo/administrativnyj-shtraf-kosgu-i-vid-rashoda-v-2019-godu
По Какому Косгу И Квр Оплатить Административный Штраф В 2020 Году
Какой КВР и подстатья КОСГУ применяются для отражения расходов по оплате договора, предметом которого является выдача разрешения о выделении участка под строительство объекта, который включен в муниципальную программу «Бюджетные инвестиции в объекты капитального строительства муниципальной собственности»?
Для отражения указанных в вопросе расходов по Указаниям № 65н применяется КВР 414 «Бюджетные инвестиции в объекты капитального строительства государственной (муниципальной) собственности», по которому отражаются расходы по заключаемым вне рамок государственного оборонного заказа государственным (муниципальным) контрактам:
Расходы по уплате иных экономических санкций, не отнесенные к подстатьям 292-294 КОСГУ, относятся к подстатье 295 «Другие экономические санкции» КОСГУ. При этом перечень таких санкций остается открытым. При отнесении расходов на тот или иной код КОСГУ прежде всего нужно исходить из экономического содержания определенной операции.
В соответствии с Указаниями, утвержденными приказом Минфина России от 01.07.
2013 N 65н (далее — Указания N 65н), уплата штрафов, пеней за несвоевременную уплату налогов и сборов, оплата санкций за несвоевременную оплату поставки товаров, работ, услуг, других экономических санкций отражаются по статье 290 «Прочие расходы» КОСГУ.
В целях обособления расходов по уплате налогов, а также обособления затрат по уплате штрафов и иных санкций данная статья КОСГУ детализирована подстатьями КОСГУ 291-296.
Квр 851, 852 и 853: что это и как применять без нарушений
Увязка КВР со статьями (подстатьями) КОСГУ доведена Информацией Минфина России от 29 декабря 2020 г. в виде Таблицы соответствия видов расходов классификации расходов бюджетов и статей (подстатей) классификации операций сектора государственного управления, относящихся к расходам бюджетов, применяемой начиная с 1 января 2020 года».
C 1 января 2020 года для определения КВР применяется Порядок № 132н, утвержденный приказом Минфина России от 8 июня 2020 г. (далее — Порядок № 132н). Перечень КВР приведен в Приложении 7 к Порядку № 132н. Правила применения КВР закреплены в п. 51 Порядка № 132н, а в п.
49 Порядка № 132н перечислены существенные требования утвержденной структуры видов расходов.Например, расходы по уплате задолженности (недоимки) по налогам (включаемым в состав расходов) и сборам, в том числе организацией-правопреемником, отражаются по соответствующим КВР 851 «Уплата налога на иущество организаций и земельного налога» и 852 «Уплата прочих налогов, сборов» (п. 49.8 Порядка № 132н).
Таблица кодов КОСГУ и соответствие с КВР
- расширение ценности основных средств, включая любые расходы получателей поддержки со стороны бюджета, бюджетные и самостоятельные организации, которые могут получать дополнительные суммы по выплатам с государственных контрактов или строительных договоров;
- увеличение общего количества нематериальных ценностей, включая выплаты, которые проводятся в соответствии с заключенными соглашениями на покупку уникальных прав на результаты какой-либо интеллектуальной деятельности;
- повышение ценности неизготовленного имущества путем расширения цены той собственности, которая не относится к категории производственных продуктов;
- повышение ценности резерва организации.
- прибыль из бюджета в соответствии с нормами законов по сборам и налогообложению;
- прибыль от эксплуатации какого-либо имущества, принадлежащего государству;
- прибыль от предоставления оплачиваемых услуг или проведения каких-либо работ;
- прибыль от административных платежей, штрафов и всевозможных санкций;
- безвозмездные перечисления от других участников бюджетной системы и компаний не из России;
- вклады по обязательному социальному страхованию и пени по сделанным вкладам;
- прибыль, полученная от сделок с активами;
- другая неналоговая прибыль.
Вид расхода 853
Для специалистов это означает, что государственные (муниципальные) расходы и доходы классифицируются по различным признакам: планируемые и незапланированные, текущие и капитальные, по уровню принадлежности соответствующего бюджета, а следовательно, и по применению специальных кодов и т. д.
Получатели бюджетных средств, такие как главные распорядители бюджетных средств (ГРБС), казенные, бюджетные и автономные учреждения, должны вести учет, составлять планы и отчеты по единым нормам и в соответствии с требованиями законодательства. Перечень требований и правил по применению специальных кодов, определяющих соответствующие значения бюджетного (бухгалтерского) счета, устанавливается Минфином для всех участников процесса.
Штрафы квр
Описание: Данная группа создана для работников контрактных служб, контрактных управляющих, специалистов по закупкам для обсуждения практики применения Федерального закона от 05.04.2013 г.
№ № 44-ФЗ «О контрактной системе в сфере закупок товаров, Показать полностью… работ, услуг для обеспечения государственных и муниципальных нужд» Здесь вы можете получить ответы на интересующие вас вопросы, обсудить актуальные проблемы 44-ФЗ, ознакомиться с изменениями в законодательстве о контрактной системе, обзорами судебной и административной практики.
При этом коды КОСГУ все равно остаются. Только использовать их нужно в бухучете и при составлении отчетности. Группы детализированы по статьям КОСГУ: 130 «Доходы от оказания платных услуг (работ)», 210 «Оплата труда и начисления на выплаты по оплате труда», 220 «Оплата работ, услуг», 290 «Прочие расходы », 310 «Увеличение стоимости основных средств» и т.
Оплата штрафов косгу
Источник: https://russianjurist.ru/pensiya/po-kakomu-kosgu-i-kvr-oplatit-administrativnyj-shtraf-v-2019-godu
Правильно применяем коды КОСГУ в 2019 году

Обзор документа.
По мнению Минфина, суммы обеспечения исполнения госконтракта, принадлежащие участнику закупки, исключенному из ЕГРЮЛ, могут быть перечислены в доход федерального бюджета в случае признания их судом бесхозяйными.
Также ведомство разъяснило порядок учета указанных средств.
Квр и косгу
При поступлении в учреждение спецодежда маркируется материально ответственным лицом специальным штампом несмываемой краской без порчи внешнего вида предмета, с указанием наименования учреждения.
Маркировка производится в присутствии руководителя учреждения или его заместителя и работника бухгалтерии. При выдаче спецодежды в эксплуатацию производится дополнительная маркировка с указанием года и месяца выдачи их со склада.
Маркировочные штампы должны храниться у руководителя учреждения или его заместителя (п. 56 Инструкции N 25н).
Работникам некоторых профессий в своей повседневной деятельности приходится иметь дело с различными вредными и загрязняющими факторами, поэтому им без спецодежды не обойтись. Недавно Минздравсоцразвития России выпустило новые типовые нормы бесплатной выдачи средств индивидуальной защиты.
Таблица соответствия
Когда распределяете затраты по видам расходов, обязательно руководствуйтесь таблицей соответствия этих кодов и кодов КОСГУ (п. 5.1 указаний, утвержденных приказом Минфина России от 01.07.2013 г. № 65н). Это должны делать все госорганы (органы местного самоуправления), внебюджетные фонды и учреждения.
Ограничения в части применения отдельных кодов КОСГУ
Приказом Минфина РФ № 246н введено ограничение по применению в 2019 году отдельных кодов КОСГУ. Так, только с 1 января 2021 года применяются коды КОСГУ:
- 352 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным сроком полезного использования»;
- 353 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с определенным сроком полезного использования»;
- 452 «Уменьшение стоимости неисключительных прав на результаты интеллектуальной деятельности»;
- 549 «Увеличение задолженности по предоставленным заимствованиям нерезидентам»;
- 569 «Увеличение прочей дебиторской задолженности по расчетам с нерезидентами»;
- 649 «Уменьшение задолженности по предоставленным заимствованиям нерезидентам»;
- 669 «Уменьшение прочей дебиторской задолженности по расчетам с нерезидентами»;
- 739 «Увеличение прочей кредиторской задолженности по расчетам с нерезидентами»;
- 839 «Уменьшение прочей кредиторской задолженности по расчетам с нерезидентами».
Все остальные коды КОСГУ, содержащиеся в Порядке № 209н, начинают применяться при ведении бюджетного (бухгалтерского) учета с 1 января 2019 года и составлении бюджетной (бухгалтерской) и иной финансовой отчетности начиная с отчетности за 2019 год.
Общие требования к установлению дополнительной детализации статей КОСГУ
В пункте 8 Порядка № 209н говорится, что в целях обеспечения полноты отражения в бюджетном (бухгалтерском) учете информации об осуществляемых операциях государственные (муниципальные) учреждения может быть введена дополнительная детализация отдельных операций. Изначально приказ Минфина содержал положение, устанавливающее, что государственные (муниципальные) учреждения вправе при формировании учетной политики предусмотреть дополнительную детализацию операций в рамках третьего разряда кода по следующим статьям КОСГУ:
- 310 «Увеличение стоимости основных средств»;
- 320 «Увеличение стоимости нематериальных активов»,
- 330 «Увеличение стоимости непроизведенных активов»;
- 530 «Увеличение стоимости акций и иных финансовых инструментов».
Приказом Минфина РФ № 246н положения п. 8 Порядка № 209н были скорректированы, в результате чего был расширен перечень случаев детализации кодов КОСГУ.
Новой редакцией этого пункта установлено, что детализация кодов КОСГУ также возможна в целях обеспечения полноты отражения информации об осуществляемых операциях при утверждении (составлении) показателей бюджетной росписи, бюджетной сметы казенного учреждения, обоснований бюджетных ассигнований производится дополнительная детализация кодов КОСГУ:
- в рамках третьего разряда статей 310 «Увеличение стоимости основных средств», 320 «Увеличение стоимости нематериальных активов», 330 «Увеличение стоимости непроизведенных активов» и 530 «Увеличение стоимости акций и иных финансовых инструментов» КОСГУ;
- в рамках дополнительной аналитической (управленческой) детализации кодов КОСГУ на дополнительных разрядах (XXX.XX).
Задать вопрос эксперту
Услуга предоставляется без дополнительной платы и доступна только для наших клиентов!
У Вас есть непростой бухгалтерский, юридический или кадровый вопрос?
Проработка Вашего вопроса требует детального изучения информации и ее анализа, а также наличие у эксперта специально образования и практического опыта работы?
Взыскание неустойки и отражение ее в учете
В процессе своей трудовой деятельности каждый бухгалтер сталкивается с такими понятиями как штраф и пеня, например при нарушении законодательства о налогах и сборах. В этой статье изучим куда отнести штрафы по налогам в бухгалтерском учете, а также основные проводки по начислению и уплате пени, штрафов по налогам: на прибыль, НДС, страховым взносам.
Что такое неустойка
В соответствии с Гражданским кодексом РФ неустойка – это денежная сумма, которую должник обязан уплатить кредитору в случае неисполнения или ненадлежащего исполнения обязательства, в частности, за его просрочку (ст. 330). Причем соглашение о неустойке должно быть совершено в письменной форме независимо от формы основного обязательства, в противном случае оно признается недействительным (ст. 331).
Неустойка бывает двух видов – это штраф или пеня. Штраф является фиксированным платежом и может либо оговариваться в твердой сумме, либо рассчитываться в процентах к той или иной сумме. Пеня – величина изменяемая, ее размер зависит от продолжительности периода нарушения. Определяется сумма пени в процентах от величины обязательства, исполнение которого она обеспечивает.
Правила расчета пеней также определены ГК РФ. Первый день просрочки – дата, следующая за днем исполнения обязательства в соответствии с договором. Последний день – дата, предшествующая дню фактического исполнения обязательства.
В счет оплаты по контракту
В рассматриваемом случае возникшее встречное требование (неустойка) предъявленное поставщику (подрядчику) зачитывается в счет оплаты обязательств учреждения по контракту.
Казенному учреждению при выборе данного способа расчета необходимо учитывать несколько факторов:
- в контракт целесообразно включить условие о том, что исполнение обязательств по перечислению неустойки в доход бюджета возложено на государственного заказчика;
- неустойку самостоятельно перечислить в доход бюджета (в платежном документе следует указать наименование контрагента, за которого перечисляется неустойка);
- внести изменения в показатели бюджетного обязательства, учтенного органом ФК.
Следует отметить, что БК РФ не предусматривает исполнение бюджета по доходам путем зачета расходных обязательств (ст. 218 БК РФ).
Применение КВР подгруппы 850 «Уплата налогов, сборов и иных платежей»
КВР 851 «Уплата налога на имущество организаций и земельного налога», 852 «Уплата прочих налогов, сборов», 853 «Уплата иных платежей» относятся к подгруппе 850 «Уплата налогов, сборов и иных платежей», по которой отражается уплата:
- налогов (включаемых в состав расходов);
- государственной пошлины, сборов и обязательных платежей в бюджеты бюджетной системы Российской Федерации в соответствии с законодательством Российской Федерации;
- иных платежей и взносов.
При этом в Порядке № 132н прямо указано, что по КВР 851 отражаются расходы по уплате налога на имущество организаций и земельного налога (в том числе, в период строительства объектов капитального строительства).
Расходы в отношении транспортного налога и иных налогов, включаемых в состав расходов (за исключением расходов на уплату налога на имущество организаций и земельного налога, отражаемых по КВР 851), отражаются по КВР 852. Также по КВР 852 отражаются расходы по оплате сборов, государственной пошлины (в том числе, уплата государственной пошлины учреждением-ответчиком вступившего в силу решению суда).
В описании КВР 853 приведен перечень иных платежей, относимых на данный элемент видов расходов, который закрытым не является и предусматривает отнесение расходов, аналогичных перечисленным.
Источник: https://kor66.ru/finansovye-sovety/7843-pravilno-primenyaem-kody-kosgu-v-2019-godu.html
Квр в бюджете — разбираем ошибки при их применении и необходимость использования — Бизнес Хаб

- «Применение КВР и КОСГУ в 2019»
Организации бюджетной сферы отражают в 15-17 разрядах номеров счетов коды видов расходов (КВР) с учетом исключений, предусмотренных инструкциями по применению планов счетов учреждений. Кроме того, по КВР проходит оплата расходов, поэтому ошибка в применении КВР может привести к квалификации расхода в качестве нецелевого, а также — к искажению показателей отчетных форм.
В очередной статье остановимся на том, как применять без ошибок элементы КВР подгруппы 850 «Уплата налогов, сборов и иных платежей»: КВР 851 «Уплата налога на имущество организаций и земельного налога», 852 «Уплата прочих налогов, сборов» и 853 «Уплата иных платежей».
Что такое КВР?
C 1 января 2019 года для определения КВР применяется Порядок № 132н, утвержденный приказом Минфина России от 8 июня 2018 г. (далее — Порядок № 132н). Перечень КВР приведен в Приложении 7 к Порядку № 132н. Правила применения КВР закреплены в п. 51 Порядка № 132н, а в п.
49 Порядка № 132н перечислены существенные требования утвержденной структуры видов расходов.
Например, расходы по уплате задолженности (недоимки) по налогам (включаемым в состав расходов) и сборам, в том числе организацией-правопреемником, отражаются по соответствующим КВР 851 «Уплата налога на имущество организаций и земельного налога» и 852 «Уплата прочих налогов, сборов» (п. 49.8 Порядка № 132н).Увязка КВР со статьями (подстатьями) КОСГУ доведена Информацией Минфина России от 21.10.19 в виде «Таблицы соответствия видов расходов классификации расходов бюджетов и статей (подстатей) классификации операций сектора государственного управления, относящихся к расходам бюджетов, применяемой начиная с 1 января 2019 года».
Госсектор. Типичные ошибки применения кодов видов расходов. Часть 1
Подробнее об общих правилах применения групп, подгрупп и элементов видов расходов узнайте из «Энциклопедии решений» «Порядок применения кодов видов расходов» интернет-версии системы ГАРАНТ. Получите бесплатный доступ на 3 дня!
Получить доступ
А еще в 2016 году учреждения всех типов обязаны использовать КВР в 15-17 разрядах некоторых счетов бухучета. Так что ошибка в применении КВР может стать еще и причиной искажения показателей отчетных форм…
Разберемся, какие нарушения в применении КВР чаще всего выявляют при проверках. А заодно сформулируем правила, соблюдение которых поможет минимизировать риск разногласий с ревизорами.
Ошибка № 1. Применена увязка КВР и КОСГУ, не предусмотренная Приложением 5.1 к Указаниям № 65н
В Приложении 5.1 к Указаниям № 65н приведен исчерпывающий перечень комбинаций кодов КОСГУ и КВР. Применение при формировании номера счета бухучета увязки, не предусмотренной этим приложением — нарушение действующей методологии учета.
К тому же подобные ошибки могут привести к искажению показателей бухгалтерской (бюджетной) отчетности. Например, неправильный КВР в 15-17 разряде номера счета по учету расчетов — это причина указания недостоверных данных по строкам Сведений по задолженности (форма 0503169, форма 0503769). А за такие ошибки при определенных обстоятельствах могут и оштрафовать1.
Само по себе нарушение требований Приложения 5.1 не относится к основаниям для квалификации в казенных учреждениях нецелевого использования бюджетных средств.
Однако несоблюдение предусмотренных этим приложением увязок «сигнализирует» проверяющим: неправильно применен или КВР, или КОСГУ.
Ну а дальше они сопоставят экономическое содержание конкретной операции с порядком применения соответствующих КВР и кодов КОСГУ. И в случае ошибочного применения КВР могут оформить протокол по ст. 15.14 КоАП РФ.
В некоторых случаях проверяющие могут использовать Приложение 5.1 как дополнительный инструмент для определения корректности применения КВР. Например, на КВР 241 можно относить расходы на оплату научно-исследовательских и опытно-конструкторских работ.
Какие это расходы? Можно ли закупить по КВР 241 отдельно материалы и оборудование, предназначенные для исследований? Описание этого КВР не дает ответов на эти вопросы, зато их можно найти в Приложении 5.1… Так, увязка КВР 241 с КОСГУ 310 в нем не предусмотрена вовсе.
А материальные запасы по КВР 241 и КОСГУ 340 приобрести можно, но только если речь идет о спецоборудовании.Бывает, что конкретная расходная операция прямо не поименована в описаниях порядка применения КВР (КОСГУ). В таких ситуациях можно отнести расходы на КВР и код КОСГУ, в описании которых поименованы аналогичные по экономическому содержанию расходы.
Дело в том, что в этих описаниях многие перечни операций являются открытыми. Однако не забывайте проверить выбранную комбинацию КВР и кода КОСГУ на соответствие Приложению 5.1. Если такой увязки в Приложении 5.1 нет, лучше подобрать иную комбинацию…
Внимание! Финансово-хозяйственная деятельность организаций госсектора многообразна. Не исключено, что какая-то операция еще не попадала «в поле зрения» Минфина и не была учтена при составлении Приложения 5.1. Если у Вас именно такая ситуация, пишите в Минфин.
Но до внесения изменений в Указания 65н все-таки выберите комбинацию КВР и кода КОСГУ, которая не противоречит ни описанию порядка применения КВР (КОСГУ), ни Приложению 5.1.
Ведь ревизоры при квалификации нарушений руководствуются исключительно положениями редакции нормативного акта, действующей на момент совершения расходной операции…
Ошибка № 2. Расходы по командировкам и иным соцгарантиям некорректно распределены между КВР 100 и 200
Указания № 65н предусматривают обособление расходов на обеспечение социальных гарантий и компенсаций персоналу, мер социальной поддержки граждан, предоставляемых: — в денежной форме;
— в натуральной форме.
Госсектор. Типичные ошибки применения кодов видов расходов
Например, аванс при убытии в командировку или «перерасход» (если аванс не выдавался) надо выплачивать по соответствующему элементу видов расходов группы 100 «Расходы на выплаты персоналу…» и коду КОСГУ 212 «Прочие расходы». А приобретение (закупку) в рамках Федерального закона от 5 апреля 2013 г.
№ 44-ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд» (далее – Закон № 44-ФЗ) и Федерального закона от 18 июля 2011 г.
№ 223-ФЗ «О закупках товаров, работ, услуг отдельными видами юридических лиц» (далее – Закон № 223-ФЗ) для командированного сотрудника проездных документов или оплату услуг гостиницы придется отразить уже по виду расходов 244 в увязке: — с подстатьей 222 «Транспортные услуги» КОСГУ (в части оплаты проезда к месту служебной командировки и обратно транспортом общего пользования); — с подстатьей 226 «Прочие работы, услуги» КОСГУ (в части оплата найма жилого помещения на период командировки).
Это же правило применяйте для отражения расходов по иным соцгарантиям: при оплате проезда в отпуск, при реализации права отдельных работников на бесплатный проезд в служебных целях, при оплате обучения сотрудников и т.д.
Источник:
Минфин разобрал спорные вопросы применения КВР
- Ведомство решило обобщить часто поступающие вопросы о выборе вида расходов в отдельных операциях.
- Рекомендации актуальны как для применения в 2019 году, так и при распределении бюджетных ассигнований на 2020 год и на плановый период.
- Каковы особенности применения КВР при выплатах физлицам
- Проездные
- Возмещение работнику расходов на приобретение проездных билетов на общественный транспорт, произведенных при служебных поездках, которые не являются служебными командировками, следует отражать по КВР 112.
- Если учреждение само приобретает работнику проездные, в том числе выдает деньги под отчет для пополнения транспортных карт, отражать расходы нужно по КВР 244.
- Командировки
- Расходы на компенсацию затрат работнику при командировке (например, на проезд и проживание) надо учитывать по КВР 112.
Однако, если командированному выдают подотчетные суммы на оплату компенсаций сопровождаемым лицам, привлеченным на мероприятие (компенсация стоимости проезда, компенсация на питание и т.п.), расходы относят на КВР 113. При этом приобретение билетов для сопровождаемых лиц, оплату услуг их питания, уплату организационного сбора за участие в мероприятии отражают по КВР 244.
- Выходное пособие при увольнении
- Если работника увольняют в связи с сокращением штата, пособие нужно учитывать по КВР 111 и 121.
- Если увольняют по иным основаниям (не сокращению), а также по основаниям, не связанным с ликвидацией либо реорганизацией (изменением структуры) учреждения, необходимо использовать КВР 112 и 122.
- Компенсация питания донорам
- Расходы на выплату донорам денежной компенсации вместо бесплатного питания надо отражать по КВР 321.
- Компенсации питания спортивным судьям
- Расходы на денежные компенсации, выплачиваемые на питание спортивным судьям, требуется отражать в следующем порядке:
- по КВР 112 — если судья состоит в штате учреждения;
- по КВР 113 — если он в штате не состоит.
- Отметим, что Минфин уже приводил такой пример с увязками по КОСГУ.
- Компенсация на оплату коммунальных услуг
- Расходы по выплате ежемесячной денежной компенсации расходов на оплату коммунальных услуг отдельным действующим (бывшим) специалистам, проживающим и работающим по основному месту работы в сельских населенных пунктах и в рабочих поселках (поселках городского типа), нужно учитывать следующим образом:
- по КВР 112 — когда компенсация выплачивается действующим работникам;
- по КВР 321 — когда компенсация выплачивается бывшим специалистам, вышедшим на пенсию.
Источник: https://hub-bs.ru/buhgalteriya/kvr-v-byudzhete-razbiraem-oshibki-pri-ih-primenenii-i-neobhodimost-ispolzovaniya.html

