
Приобретение конвертов косгу 2020
/ Недвижимость / Почтовые конверты косгу 2020
Приобретение Маркированных Конвертов Косгу 2020
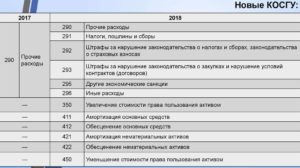
Сопоставительная таблица кодов КОСГУ на 2020 г. (в ред. приказа Минфина России от 27.12.2017 № 255н) и применявшихся в 2017 г. приведена ниже.
Для специалистов это означает, что государственные (муниципальные) расходы и доходы классифицируются по различным признакам: планируемые и незапланированные, текущие и капитальные, по уровню принадлежности соответствующего бюджета, а следовательно, и по применению специальных кодов и т.Шторы и жалюзи включите в состав основных средств и отнесите на статью расходов КОСГУ 310.
Его установит производитель в технической документации и комиссия по поступлению и выбытию НФА. В этом случае отражайте их по статье расходов КОСГУ 340.На основании исполнительного листа бюджетное учреждение ежемесячно удерживает из заработной платы сотрудника алименты в размере 25% от его заработной платы, которая составляет 17 000 руб.
Алименты отправляются получателю почтовым переводом через кассира. Почтовый сбор составляет 1% от суммы алиментов.
Сотрудник включен в основной персонал учреждения.В соответствии со ст.31 Закона о почтовой связи абонентские почтовые шкафы устанавливаются строительными организациями на первых этажах многоэтажных жилых домов. Расходы на приобретение и установку абонентских почтовых шкафов включаются в смету строительства этих домов.
Маркированные конверты косгу 2020
Почтовые расходы по доставке корреспонденции Учреждения силовых министерств и ведомств не только отправляют корреспонденцию, но и получают ее.
В связи с этим ими могут быть произведены расходы:
- по доставке периодической литературы и других видов нефинансовых активов.
- на абонирование почтовой ячейки (ящика) (специальный запирающийся ящик, предназначенный для сбора простых писем и почтовых карточек);
Абонирование почтовой ячейки (ящика) Учреждения силовых министерств и ведомств могут получать корреспонденцию по своему почтовому адресу или с использованием абонементного почтового ящика.
Приобретение почтовых конвертов и марок и отсылка корреспонденции через подотчетных лиц В тех учреждениях, в которых поток корреспонденции незначителен, обязанность по приобретению почтовых конвертов и марок, а также по отправке корреспонденции возлагают на ответственное лицо, с которым заключается договор о материальной ответственности (типовая форма утверждена Постановлением Минтруда от 31.12.2002 N 85
«Об утверждении Перечней должностей и работ, замещаемых или выполняемых работниками, с которыми работодатель может заключать письменные договоры о полной индивидуальной или коллективной (бригадной) материальной ответственности, а также типовых форм договоров о полной материальной ответственности»
). Для этих целей из кассы учреждения на основании заявления подотчетного лица, подписанного руководителем учреждения, ему выдаются наличные денежные средства.
Согласно п. На
Конверты маркированные косгу 2020
— при выдаче их из кассы.
На кассовых ордерах проставляют отметку «Фондовый» и регистрируют их в Журнале регистрации приходных и расходных кассовых документов (ф. 0310003) отдельно от операций с прочими денежными средствами. Заметим, что в соответствии с письмом ЦБ РФ от 28 августа 2007 г.
№ 29-1-1-10/3669 требуются ежедневное выведение кассиром учреждения в Кассовой книге остатка наличных денег в кассе и представление в бухгалтерию отчета кассира. О денежных документах в письме Банка России ничего не сказано. Поэтому можно предположить, что в случае отсутствия движения денежных документов остаток по ним ежедневно выводить кассиру учреждения необязательно.
В соответствии с п. В учетной политике учреждение вправе устанавливать в составе рабочего плана счетов дополнительную группировку расчетов с подотчетными лицами в разрезе видов расходов (выбытий).
Как правило, деньги выдаются работнику из кассы, но возможен и иной вариант: суммы перечисляются на зарплатную карту работника.
Минфин России и Федеральное казначейство выпустили письмо, которым разрешили госучреждениям перечислять командировочные на зарплатные карты работников (письмо Минфина России, Федерального казначейства от 10 сентября 2013 г.
Об этом сказано в пункте 169 Инструкции к Единому плану счетов № 157н. Прием и выдачу денежных документов оформляйте приходными кассовыми ордерами (ф. 0310001)
Отправка Писем Косгу 2020
Согласно п.Кроме оттиска марки и даты, на конверт наносится логотип с названием учреждения и обратным адресом, что исключает необходимость в ручном написании обратного адреса или использовании фирменных конвертов.
Использование такой машины позволяет сэкономить значительное количество времени.
Оформление корреспонденции сотрудником учреждения осуществляется быстрее. Заявление может быть направлено по почте или доставлено заявителем непосредственно в территориальный орган Россвязьнадзора, на территории осуществления полномочий которого предполагается использовать франкировальную машину.
В соответствии с п. 6.3 Административного регламента в заявлении нужно указать:При этом такой документ должен быть закреплен в учетной политике учреждения.
Реестр нужно приложить к Авансовому отчету (ф.
0504505). Маркированные конверты учитываются в фондовой кассе. Поступление оформляется приходным ордером ф.0310001, выдача – расходным ф.0310002.
На каждом документе ставится отметка «Фондовый».
Ордера регистрируются в журнале учета, по фондовой кассе ведется кассовая книга со сквозной нумерацией и отметкой «Фондовый» на каждом листе.
Записи производятся только в те дни, когда было движение по кассе (поступление либо выдача). проводится одновременно с денежными средствами, оформляется отдельная .
Приобретение почтовой марки или маркированного конверта фактически означает предварительную оплату услуг связи, которые будут оказаны в момент отправления письма или бандероли. Поэтому при учете расходов на покупку маркированных конвертов в бюджетном учреждении в 2020 году следует использовать .
КВР операции – прочая закупка товаров, работ и услуг. В бухучете казенного учреждения при поступлении и выбытии маркированных конвертов делаются проводки, показанные в таблице.Д-т К-т Примечание 120135510 13022173х приобретены по безналичному расчету 13022183х 130405221 произведена оплата поставщику 120135510 120821667 приобретены через подотчетное лицо 120821557 120135610 выданы из кассы в подотчет 140120221 120821667 списаны на текущие расходы по авансовому отчету В учете бюджетных и автономных учреждений для отражения операций по движению маркированных конвертов нужно сделать следующие проводки.
Немаркированные Конверты Косгу 2020
Если это рекламные услуги, когда исполнитель сам готовит и размещает баннер без передачи заказчику, применяйте подстатью .
Если вы покупаете рекламный баннер, уличнуюОтвет: в случае приобретения немаркированных конвертов, т. е.
конвертов, на которых отсутствуют знаки почтовой оплаты, речи об оплате услуг почтовой связи не идет, поэтому оснований для отнесения расходов по приобретению таких конвертов на подстатью 221 КОСГУ у учреждения нет, так же, как и нет оснований для их учета в составе денежных документов.
Материальные ценности в виде сырья, материалов, приобретенные (созданные) для использования (потребления) в процессе деятельности учреждения (или) для изготовления иных нефинансовых активов, подлежат учету в составе материальных запасов (п.
98 Инструкции № 157н). К таким материальным ценностям относятся и немаркированные конверты (печатная продукция).Для целей ведения бюджетного учета администраторами доходов бюджетов, ведения бухгалтерского учета государственными (муниципальными) бюджетными, автономными учреждениями отдельные статьи КОСГУ детализированы подстатьями. Сопоставительная таблица кодов КОСГУ на 2020 г.
(в ред. приказа Минфина России от 27.12.2017 № 255н) и применявшихся в 2017 г.
приведена ниже.Как указывают специалисты финансового ведомства в Методических рекомендациях, детализация статьи 340 КОСГУ подстатьями предусматривает отнесение приобретения отдельных объектов материальных запасов, в том числе согласно Общероссийскому классификатору продукции по видам
Применение КОСГУ 221
Мы уже знаем результат, узнайте и Вы ↓ Узнать результат Перечень в расшифровке КОСГУ 221 открытый.
Если появится новая услуга, относящаяся к сфере деятельности по приемке, хранению, обработке, передаче, доставке почтовых отправлений либо сообщений электросвязи, она должна быть отнесена на подстатью 221.
Покупая марку или маркированный конверт, учреждение оплачивает не только предмет, но и предстоящую услугу по пересылке письма.
Приобретение маркированных конвертов и марок отражается в бухучете по КОСГУ 221. Эти объекты относятся к категории денежных документов и учитываются на счете 0 201 35. Немаркированные конверты к статье КОСГУ 221 отношения не имеют.Конверты без марки – это прочие материальные запасы, для учета которых предназначены счет 0 105 36 и подстатья 346. Разграничение расходов между статьями КОСГУ 221 и 226 вызывают в некоторых ситуациях серьезные вопросы у бухгалтеров.
По КОСГУ 226 нужно отражать следующие расходы, по своему экономическому содержанию не относящиеся к услугам связи:
- на регистрацию домена.
- на обеспечение безопасности электронного документооборота;
- на монтаж корпоративной АТС;
- на изготовление сертификата ключа для проверки ЭЦП;
- на согласование документации по контракту на предоставление услуг связи;
- на перенос стационарного телефона из одного кабинета в другой;
С 2016 года неверное указание КОСГУ расценивается контролирующими органами, как искажение бухучета и отчетности, но не считается нецелевым расходованием средств бюджета.
Компания Ребус
Если же у сотрудника, есть возможность для их длительного хранения, следует в учетной политике предусмотреть возможность плановой и внезапной инвентаризации текущего остатка конвертов. Инструкция, утв. приказом Минфина России от 01.12.2010 № 157н (далее – Инструкция № 157н) не определяет, какими первичными документами подотчетное лицо может подтверждать произведенные расходы.
Следовательно, необходимо в учетной политике определить, какими первичными документами будет отчитываться сотрудник о расходовании конвертов. Это может быть, например, реестр отправленной корреспонденции.
Форма такого первичного документа должна соответствовать требованиям о наличии обязательных реквизитов, приведенном в п. 7 Инструкции № 157н. Форма первичного документа должна быть утверждена в учетной политике.
А, сотрудник, который будет получать в подотчет, пишет заявление на выдачу этих марок и маркированных конвертов, и на основании расходного кассового ордера (с пометкой – Фондовый) оформляете выдачу из кассы. Обоснование 1. Из рекомендации Наталии Гусевой, директора Центра образования и внутреннего
Приобретение Конвертов Какое Косгу В 2020 Году
Санаторно-курортное лечение «предпенсионеров» может быть профинансировано за счет взносов … Например, целевая субсидия на проведение ремонта, даже капитального, относится к текущим поступлениям.
Ведь расходы на осуществление любых видов ремонтных работ не приводят к увеличению стоимости основных фондов.
Расчеты по доходам в виде субсидий на иные цели отражаем на счетах 5 205 52 000, 5 205 62 000. Первая редакция приказа о внесении изменений предусматривала отражение по коду 151 доходов от возврата бюджетными/автономными учреждениями остатков субсидий прошлых лет, имеющих целевое назначение, иных трансферов в части расчетов с АУ/БУ. Однако теперь эта норма исключена.
Источник: https://sgroup62.ru/pochtovye-konverty-kosgu-2019-87685/
Маркированные конверты косгу 2020

Немаркированные конверты не признаются денежными документами и подлежат учету в составе прочих материальных запасов на счете 0 105 06 000 «Прочие материальные запасы» (п. п. 99, 118 Инструкции N 157н). В связи с этим согласно Указаниям N 65н расходы на приобретение таких конвертов следует отражать по статье 340 «Увеличение стоимости материальных запасов» КОСГУ.
Почтовые расходы: особенности учета (Морозова Л
Закупка почтовых марок и маркированных конвертов не относится к услугам общедоступной почтовой связи (согласно пп. 1-2 Перечня услуг общедоступной электросвязи и общедоступной почтовой связи), соответственно не является сферой деятельности субъектов естественных монополий по п. 1 ч. 1 ст.
93 Закона 44-ФЗ. Поэтому, закупка почтовых марок и маркированных конвертов может осуществляться заказчиком либо по п.4 ч. 1 ст. 93 Закона 44-ФЗ у единственного поставщика (подрядчика, исполнителя), либо путем проведения конкурентных способов определения поставщика (подрядчика, исполнителя).
Закупка почтовых марок и маркированных почтовых конвертов
Таким образом, расходы по изготовлению бланочной продукции строгой отчетности (в том числе и бланков удостоверений) не могут быть отнесены учреждением на статью 340 «Увеличение стоимости материальных запасов» КОСГУ.
Согласно Указаниям о порядке применения бюджетной классификации, утвержденным приказом Минфина России от 21.12.2011 № 180н, расходы, связанные с изготовлением (приобретением) бланочной продукции, подлежат отнесению на подстатью 226 «Прочие работы, услуги» КОСГУ.
Данное правило применимо и в случае осуществления расходов, связанных с изготовлением бланков удостоверений (относящихся к бланкам строгой отчетности).
Учет расходов на приобретение бланочной продукции и служебных удостоверений в бюджетных и автономных учреждениях
На практике учреждения в основном прибегают к первому способу, поскольку он позволяет производить оплату по фактическим данным.
Суть такой оплаты состоит в том, что работником почтового отделения ежемесячно снимаются показания счетчика франкировальной машины.
По показаниям счетчика на начало и конец месяца выставляется счет (счет-фактура), к которому прилагается акт выполненных работ. В бухгалтерском учете данные операции будут отражены следующим образом:
Учет почтовых расходов
По общему правилу расходы на приобретение объектов, которые в дальнейшем в соответствии с положениями «Инструкции по применению Единого плана счетов бухгалтерского учета. «, утвержденной приказом Минфина России от 01.12.
2010 N 157н (далее — Инструкция N 157н), могут учитываться в составе нефинансовых активов, относятся на соответствующие статьи группы 300 «Поступление нефинансовых активов» КОСГУ.
При этом расходы на приобретение объектов, относящихся к основным средствам, осуществляются за счет статьи 310 «Увеличение стоимости основных средств» КОСГУ, а расходы на приобретение объектов, относящихся к материальным запасам, — за счет статьи 340 «Увеличение стоимости материальных запасов» КОСГУ.
Таким образом, расходы по изготовлению бланочной продукции строгой отчетности (в том числе и бланков удостоверений) не могут быть отнесены учреждением на статью 340 «Увеличение стоимости материальных запасов» КОСГУ.
Согласно Указаниям о порядке применения бюджетной классификации, утвержденным приказом Минфина России от 21.12.2011 № 180н, расходы, связанные с изготовлением (приобретением) бланочной продукции, подлежат отнесению на подстатью 226 «Прочие работы, услуги» КОСГУ.
Данное правило применимо и в случае осуществления расходов, связанных с изготовлением бланков удостоверений (относящихся к бланкам строгой отчетности).
Обратите внимание => Как через сбербанк оплатить налоги мед страхование
Расшифровка КОСГУ
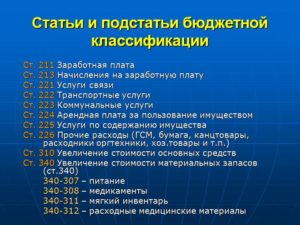
Приобретение учреждением тех или иных денежных документов на основании Приказа Минфина России от 01.07.2013 № 65н «Об утверждении Указаний о порядке применения бюджетной классификации Российской Федерации» может отражаться по следующим статьям расходов:
- по подстатье 221 «Услуги связи» КОСГУ — приобретение почтовых марок и маркированных конвертов, карт оплаты услуг связи и доступа в Интернет;
- по подстатье 222 «Транспортные услуги» КОСГУ – приобретение авиационных и железнодорожных билетов, единых проездных билетов и на отдельные виды транспорта;
- по подстатье 262 «Пособия по социальной помощи населению» КОСГУ — путевок в санатории, дома отдыха, турбазы;
- по статье 340 «Увеличение стоимости материальных запасов» КОСГУ — талонов на ГСМ.
Учет денежных средств бюджетного учреждения
Дебет счетов 401 01 221 “Расходы на услуги связи“, 106 04 340 “Увеличение стоимости изготовления материалов, готовой продукции (работ, услуг)“Кредит счета 302 04 730 “Увеличение кредиторской задолженности по расчетам с поставщиками и подрядчиками по оплате услуг связи“
— произведен зачет аванса на сумму оказанных учреждению в течение месяца почтовых услуг:
Расходы на отсылку и доставку корреспонденции
- Дт 71.1 «Расчеты с подотчетными лицами» Кт 50.01 «Касса» — 1200 руб. — выдано в подотчет на приобретение почтовых конвертов;
- Дт 50.03 «Денежные документы» Кт71.1 — 1200 руб. — отражена стоимость поступивших в организацию финансовых документов;
- Дт 26 «Общехозяйственные расходы» (или 44 «Расходы на продажу») Кт 50.03 — 240 руб. — списана на расходы стоимость финансовых документов.
Выдача подотчета на приобретение маркированных конвертов
Расширение внутреннего государственного долга Рост суммы внутреннего долга (получение займа, выставление на торги ценных бумаг, а также вовлечение других финансовых источников по причине нехватки бюджета). Расширение внешнего государственного долга Повышение общего объема долговых обязательств государства посредством привлечения аналогичных источников финансирования.
Обратите внимание => Свидетельство а гос регистрации и инн теперь одно
Таблица кодов КОСГУ и соответствие с КВР
Данная статья отражает поступления в бюджеты бюджетной системы Российской Федерации от погашения предоставленных ранее за счет средств бюджетов бюджетных ссуд, бюджетных кредитов бюджетами всех уровней бюджетной системы Российской Федерации, физическими и юридическими лицам, государственных кредитов иностранными юридическими лицами и правительствами иностранных государств.
На основании исполнительного листа бюджетное учреждение ежемесячно удерживает из заработной платы сотрудника алименты в размере 25% от его заработной платы, которая составляет 17 000 руб. Алименты отправляются получателю почтовым переводом через кассира. Почтовый сбор составляет 1% от суммы алиментов. Сотрудник включен в основной персонал учреждения.
Отправка заказных писем какой косгу
Заметим, что в соответствии с письмом ЦБ РФ от 28 августа 2007 г.
№ 29-1-1-10/3669 требуются ежедневное выведение кассиром учреждения в Кассовой книге остатка наличных денег в кассе и представление в бухгалтерию отчета кассира. О денежных документах в письме Банка России ничего не сказано.
Поэтому можно предположить, что в случае отсутствия движения денежных документов остаток по ним ежедневно выводить кассиру учреждения необязательно.
Типовые образцы договоров, документов и других деловых бумаг, своды законов и кодексов, сборник нормативов и стандартов, каталог бизнес-планов и идей, рейтинг банков России
Обоснование вывода: Применяемая в настоящее время методология бухгалтерского учета предусматривает учет расчетов с подотчетными лицами только по суммам денежных средств, выдаваемых им под отчет (п. 212 Инструкции, утвержденной приказом Минфина России от 01.12.2010 N 157н, далее — Инструкция N 157н).
Иными словами, положения Инструкции N 157н предполагают, что перед осуществлением сотрудником каких-либо расходов в интересах учреждения на основании его заявления о выдаче аванса будут приняты соответствующие обязательства, а денежные средства на выдачу аванса будут получены в кассу учреждения в установленном порядке или перечислены на банковскую карту сотрудника.
Однако практика показывает, что приобретение сотрудниками какого-либо имущества в интересах организации госсектора за счет личных средств с последующей компенсацией расходов, как правило, не расценивается контролирующими органами в качестве нарушения.
Главное, чтобы при осуществлении закупки были соблюдены все нормы действующего законодательства, а сама операция отвечала принципу эффективности использования материальных ресурсов и денежных средств. Во избежание отказа в возмещении произведенных сотрудниками расходов суммы возможных затрат и направления использования личных денежных средств должны быть согласованы с работодателем.
Таким образом, расходы, осуществленные сотрудником за счет собственных денежных средств, а впоследствии подтвержденные оправдательными документами, могут быть возмещены ему работодателем.В соответствии с Инструкцией N 157н для отражения обязательств перед сотрудниками учреждения могут использоваться счета: — 302 00 «Расчеты по принятым обязательствам»; — 208 00 «Расчеты с подотчетными лицами».
Как уже было указано выше, положениями Инструкции N 157н не предусмотрено отражение расчетов с сотрудниками учреждения на счете 208 00 «Расчеты с подотчетными лицами» в случае, когда госучреждение не производило выдачу денежных средств под отчет.
Однако и применение счета 302 00 «Расчеты по принятым обязательствам» в подобных обстоятельствах нельзя считать абсолютно корректным — строго говоря, в данном случае сотрудник учреждения не является поставщиком материальных ценностей, а производит расходы с поставщиком от лица учреждения. Согласно п.
6 Инструкции N 157н субъект учета формирует свою учетную политику исходя из особенностей своей структуры, отраслевых и иных особенностей деятельности.
Следовательно, автономное учреждение вправе самостоятельно определить в своей учетной политике счет, на котором будут отражаться обязательства перед сотрудниками в случае возмещения произведенных ими расходов без предварительного получения денежных средств под отчет. На практике в подобных ситуациях, как правило, применяется счет 208 00 «Расчеты с подотчетными лицами».
В то же время отражение на соответствующем счете аналитического учета счета 302 00 «Расчеты по принятым обязательствам» обязательств учреждения перед своими сотрудниками, осуществляющими расходы в интересах учреждения без предварительного получения денежных средств под отчет, по нашему мнению, также не может рассматриваться в качестве нарушения действующего порядка ведения бухгалтерского учета*(1). Согласно п. 169 Инструкции N 157н маркированные конверты учитываются на счете 201 35 «Денежные документы». Приобретение маркированных конвертов в соответствии с Указаниями, утвержденными приказом Минфина России от 01.07.2013 N 65н, отражается по подстатье 221 «Услуги связи» КОСГУ, а оплата услуг почтовой связи отнесена к виду расходов 244 «Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд». Поэтому приобретение почтовых маркированных конвертов и отправление корреспонденции следует осуществлять по этому виду расходов. На основании изложенного и положений Инструкции, утвержденной приказом Минфина России от 23.12.2010 N 183н, в бухгалтерском учете автономного учреждения могут быть оформлены следующие записи: 1. Дебет 2 201 35 000 Кредит 2 208 21 000 (2 302 21 000) — отражено поступление маркированных конвертов в фондовую кассу учреждения на основании авансового отчета сотрудника; 2. Дебет 2 208 21 000 Кредит 2 201 35 000 — отражена выдача маркированных конвертов подотчетному лицу; 3. Дебет 2 401 20 221 (2 109 ХХ 221)*(2) Кредит 2 208 21 000 — отражено списание использованных маркированных конвертов согласно представленному работником и утвержденному руководителем учреждения авансовому отчету; 4. Дебет 2 208 21 000 (2 302 21 000) Кредит 2 201 11 000, Одновременно отражено увеличение забалансового счета 18 (КВР 244, 221 КОСГУ)
— возмещение расходов, осуществленных сотрудником учреждения по приобретению маркированных конвертов.
Обратите внимание => Закон об отмене технического паспорта
06 Дек 2018 yurisaktobe 5458
Источник: https://aktobeyurist.ru/nalogovye-vychety/markirovannye-konverty-kosgu-2019
Почтовые конверты косгу 2020
Учреждение — госорган, работаем по инструкции 157н и 162н. У нас есть бланки и брошюры, которые нам необходимы в большем количестве, чем имеются.
В соответствии с Порядком № 209н операции налогоплательщиков – государственных (муниципальных) автономных и бюджетных учреждений по начислению налогов, объектом налогообложения для которых являются доходы (прибыль) учреждения, по начислению НДС по доходам от произведенных продаж, выполненных работ, оказанных услуг относятся на подстатью 131 «Доходы от оказания платных услуг (работ)» КОСГУ.
Таким образом, в 2020 году у учреждений не будет права выбора подстатьи КОСГУ для начисления НДС и налога на прибыль, и соответствующее решение необходимо будет удалить из учетной политики учреждения.
Кроме того, перед началом 2020 года необходимо будет настроить учет, чтобы бухгалтерские записи соответствовали Порядку № 209н. КОСГУ согласно Указаниям № 65н, а в правом столбце — соответствующие им подстатьи КОСГУ, которые применяются с 2020 г.
При этом в сопоставительной таблице канцтовары прямо не поименованы. «, утвержденной приказом
Приобретение Подарочной Продукции Косгу 2020
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2020 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления»).
А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Проведение мероприятий и праздников: какие коды КОСГУ применять в 2020 году
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2020 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления«).А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Изготовление брошурной продукции косгу 2020
При этом, если стоимость подарка превышает 3000 руб., нужно оформить письменный договор. Если не превышает, договор может быть заключен устно. Такой порядок следует из статей 574, 575 Гражданского кодекса РФ.Ценные подарки учтите на забалансовом счете 07 «Награды, призы, кубки и ценные подарки, сувениры» по стоимости их приобретения (п.
Как учесть бланки, полученные в результате копирования на складе? Или все-таки произвести оплату копировальных работ по косгу 340, как изготовление бланков? Прошу уточнения: в наименовании услуг в госконтракте указано не изготовление — а именно ксерокопирование бумажной продукции (брошюр и бланков нестрогой отчетности).
Как правильно применять КОСГУ с 2020 года
137 «Доходы от предстоящей компенсации затрат», на которую учреждение относит доходы в виде сумм ожидаемых возмещений по встречным требованиям или требованиям к другим лицам при исполнении обязательства, по которому предусмотрено формирование соответствующего резерва;
- налогов (включаемых в состав расходов), государственной пошлины и сборов, разного рода платежей в бюджеты бюджетной системы РФ (подстатья 291);
- штрафных и иных экономических санкций (подстатьи 292 — 295);
- иных выплат физическим и юридическим лицам (подстатьи 296 — 299).
Рекомендуем прочесть: Могут ли приставы арестовать имущество у студента
Для отражения выплат текущего и капитального характера в Порядке № 209н предусмотрены следующие подстатьи:
Приобретение материалов в 2020 году: какой КОСГУ применить
Без приобретения имущества не обходится жизнь ни одного учреждения государственного сектора.
Буквально в прошлом году при отнесении таких расходов на код КОСГУ должностным лицам нужно было ответить на один вопрос: основное средство приобретается или материальный запас, и применить статью 310 «Увеличение стоимости основных средств» или 340 «Увеличение стоимости материальных запасов» КОСГУ.
Начиная с 1 января 2020 года, появился второй вопрос: если приобретаются материальные запасы, то к какой группе они относятся и на какую подстатью детализированной теперь статьи 340 КОСГУ отнести расходы на их приобретение. На второй вопрос и ответим в нашей статье.
2. Подстатья 347 КОСГУ была введена для обособления расходов по оплате договоров на приобретение (изготовление) всех видов материалов, включая строительные материалы, для целей капитальных вложений. То есть она призвана отделить расходы капитального характера в части приобретения материальных запасов.
Какие взносы кредитные кооперативы могут не учитывать при формировании налоговой базы по налогу на прибыль организаций
В частности, финансисты указали, что взносы учредителей (участников, членов), поступающие некоммерческим организациям (далее – НКО) на свое содержание и ведение уставной деятельности, не учитываются при формировании налоговой базы по налогу на прибыль при условии, что такие взносы предусмотрены законодательством РФ об НКО и произведены в соответствии с данным законодательством. При этом, согласно п. 2 ст. 251 НК РФ, налогоплательщики – получатели целевых поступлений обязаны вести раздельный учет доходов (расходов), полученных (понесенных) в рамках целевых поступлений (в том числе взносов учредителей, участников и членов).
Департамент налоговой и таможенной политики Минфина России рассмотрел обращение по вопросу применения отдельных положений главы 25 «Налог на прибыль организаций» Налогового кодекса при предоставлении кредитным потребительским кооперативом своим членам займов и изложил свою позицию по данному вопросу в письме от 25 января 2020 г. № 03-03-06/3/3984.
Печатная Продукция По Косгу 2020
Минфин России рассмотрел случай, когда Учреждение в соответствии с возложенными на него функциями осуществляет информационное обеспечение туристов, посещающих область, заключая договоры на выполнение работ (услуг) по изготовлению оригинал-макетов путеводителей, туристических карт, справочников для туристов и другой полиграфической продукции, изготовлению тиражей соответствующей полиграфической (печатной) продукции, а также распространению этой продукции на безвозмездной основе в местах въезда туристов (рекламные стойки с соответствующей печатной продукцией).
Согласно Указаниям о порядке применения бюджетной классификации РФ, утвержденным приказом Минфина России от 1 июля 2013 г.
№ 65н (далее – Указания № 65н), к подстатье 211 «Заработная плата» КОСГУ относятся расходы на выплату заработной платы, производимые на основе договоров (контрактов) в соответствии с законодательством РФ о государственной (муниципальной) службе и трудовым законодательством. По статье 211 КОСГУ также отражаются расходы на следующие выплаты:
Новые правила применения КОСГУ с 1 января 2020 года
Источник: https://yrokurista.ru/meditsinskoe-pravo/priobretenie-podarochnoj-produktsii-kosgu-2019

